
Όλο το Σαββατοκύριακο όλος ο πολιτικός και επιχειρηματικός κόσμος συζητούσε το ρεπορτάζ που δημοσίευσε την Παρασκευή η Wall Street Journal και το οποίο αναφερόταν αφενός στον ρόλο της πρέσβειρας των ΗΠΑ στην Ελλάδα, Κίμπερλι Γκίλφοϊλ, στην προώθηση ενεργειακών συμφωνιών στη Νοτιοανατολική Ευρώπη, αφετέρου στην παρουσία του Ελληνοαμερικανού λομπίστα Χρήστου Μαραφάτσου δίπλα της. Το εν λόγω δημοσίευμα ουσιαστικά εστίαζε στο πλέγμα των ενεργειακών συμφωνιών που επιδιώκουν να φέρουν το αμερικανικό LNG μέσω Ελλάδας προς τα Βαλκάνια και την Ανατολική Ευρώπη μέσω του λεγόμενου Κάθετου Διαδρόμου, «βάζοντας στο κάδρο» την αμερικανική Venture Global, η οποία έχει συνεργασία με την κοινοπραξία Atlantic-SEE LNG, των Aktor και ΔΕΠΑ Εμπορίας.
Στο επίμαχο ρεπορτάζ της Wall Street Journal περιγράφεται ότι ο τρόπος με τον οποίο ασκεί τα καθήκοντά της ως πρέσβης η Κίμπερλι Γκίλφοϊλ «θολώνει» τα όρια μεταξύ αμερικανικής διπλωματίας, προσωπικών διασυνδέσεων και συγκεκριμένων επιχειρηματικών συμφερόντων. Καταγράφει δε, πως η Κίμπερλι Γκίλφοϊλ ενίοτε προχωρά σε διπλωματικά απαράδεκτες και χοντροκομμένες διατυπώσεις όπως αυτές που φέρεται να έκανε σε έντονη συζήτηση που φέρεται να είχε με τον Σταύρο Παπασταύρου προ μηνών και στην οποία αναφέρθηκε στις πολιτικές εξελίξεις στη Ρουμανία, υπαινισσόμενη πως οι ΗΠΑ έχουν τη δύναμη να επηρεάζουν σε τέτοιο βαθμό τις εσωτερικές πολιτικές εξελίξεις μιας χώρας ώστε να μπορούν να συμβάλουν ακόμη και στην πτώση μιας κυβέρνησης — και ότι κάτι αντίστοιχο θα μπορούσε να συμβεί και στην Ελλάδα.
Οι δηλώσεις αυτές πυροδότησαν ήδη αντιδράσεις στη ρουμανική πολιτική σκηνή, με τα ΜΜΕ της χώρας να περνούν από «κόσκινο» το τελευταίο 48ωρο όσους Ρουμάνους πολιτικούς συμμετείχαν στη συνάντηση της 31ης Μαρτίου στο εστιατόριο Isoletta στο Βουκουρέστι, με τους Γκίλφοϊλ και Μαραφάτσο. Ακόμη και ο Ντόμινικ Φριτς, πρόεδρος του φιλοευρωπαϊκού κόμματος USR, ζήτησε εξηγήσεις από τον Σορίν Γκριντεάνου, πρόεδρο του Σοσιαλδημοκρατικού Κόμματος (PSD), και τον Τζόρτζε Σιμιόν, πρόεδρο του εθνικιστικού AUR, διερωτώμενος εάν η ανατροπή της κυβέρνησης του πρωθυπουργού Ίλιε Μπολοζάν συνδέθηκε με εξωτερικές πιέσεις και ζητώντας διαφάνεια για τις επαφές τους με την Αμερικανίδα πρέσβειρα στην Ελλάδα.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Θα πρέπει ωστόσο κάποιος να κοιτάξει πολύ πέρα των Γκίλφοϊλ και Μαραφάτσου για να διαπιστώσει ότι η Wall Street Journal στο δημοσίευμα της εστιάζει ιδιαίτερα στην αμερικανική εταιρεία ενέργειας Venture Global, στην οποία αναφέρεται ονομαστικά 8 φορές στο εκτενές της ρεπορτάζ. Η Venture Global και οι δύο συνιδρυτές της, Μάικλ Σέιμπελ και Ρόμπερτ Πέντερ, έχουν βρεθεί επανειλημμένα στο επίκεντρο δημοσιευμάτων της Wall Street Journal, η οποία έχει καταγράψει εκτενώς τις επαφές της εταιρείας με το περιβάλλον του Ντόναλντ Τραμπ. Σύμφωνα με τη WSJ, ο Μάικλ Σέιμπελ συμμετείχε τον Απρίλιο του 2024 σε συνάντηση στελεχών της ενεργειακής βιομηχανίας με τον Ντόναλντ Τραμπ στο Mar-a-Lago, ενώ η Venture Global προσέφερε αργότερα 1 εκατ. δολάρια στην επιτροπή για τη δεύτερη ορκωμοσία του Τραμπ. Η εφημερίδα έχει επίσης επισημάνει ότι η εταιρεία απασχολεί πρώην στελέχη της κυβέρνησης Τραμπ και έχει επωφεληθεί σημαντικά από την πολιτική της νέας κυβέρνησης για την επιτάχυνση των εξαγωγών αμερικανικού LNG.
Θεωρούμε λοιπόν πως οποιαδήποτε ερμηνεία του άρθρου της Wall Street Journal θα πρέπει να γίνει και υπό αυτό το πρίσμα, ήτοι, το ειδικό ενδιαφέρον που έχει η αμερικανική εφημερίδα για την Venture Global, αυτούς που συνεργάζονται μαζί της και τα στελέχη της αμερικανικής διοίκησης και διπλωματίας που προωθούν projects που την ευνοούν.
Δεν θα αιφνιδιαστούμε δε, εάν υπάρξουν και νέες αποκαλύψεις και από άλλα διεθνή ΜΜΕ.
Η δραστηριότητα Μαραφάτσου
Στην περίπτωση του Χρήστου Μαραφάτσου, το δημοσίευμα της Wall Street Journal εστίασε στην ασυνήθιστα στενή πρόσβαση που διαθέτει στη διπλωματική δραστηριότητα της πρέσβεως, παρά το γεγονός ότι δεν κατέχει θεσμικό ρόλο και δρα παράλληλα ως λομπίστας. Έμφαση δε δίνεται στο κατά πόσο η ιδιότητα του ως λομπίστα και οι σχέσεις του με συγκεκριμένα επιχειρηματικά συμφέροντα, ήταν πάντοτε σαφείς στους αξιωματούχους και επιχειρηματίες με τους οποίους ερχόταν σε επαφή στα πλαίσια των συζητήσεων για τον Κάθετο Διάδρομο, παρούσας της Κίμπερλι Γκίλφοϊλ.
Η Wall Street Journal τον παρουσιάζει ως ιδιώτη χωρίς επίσημο διπλωματικό αξίωμα, ο οποίος βρίσκεται εξαιρετικά κοντά σε μια εν ενεργεία Αμερικανίδα πρέσβη, συμμετέχει σε επίσημες επαφές και ταυτόχρονα εκπροσωπεί εμπορικά συμφέροντα που μπορούν να ωφεληθούν από αυτές τις επαφές.
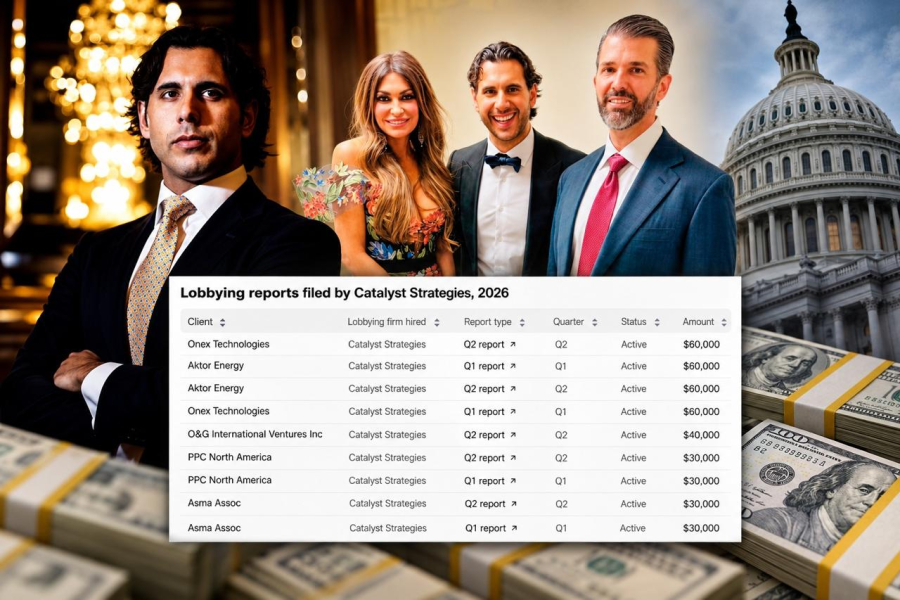
Οι Έλληνες που παρακολουθούν εκ τους σύνεγγυς τις δραστηριότητες των Μαραφάτσου και Γκίλφοϊλ γνωρίζουν πως οι δύο τους συνδέονται ήδη πριν αναλάβει καθήκοντα η πρέσβειρα των ΗΠΑ στην Ελλάδα και πως είχαν έντονη δραστηριότητα στην εκστρατεία του Τραμπ πριν εκείνος αναλάβει την προεδρία. Η περιγραφή δε της εφημερίδας στην επαγγελματική σχέση Μαραφάτσου και Aktor στα πλαίσια προώθησης του Κάθετου Διαδρόμου, ξεδιπλώνει μερικώς την επαγγελματική δράση του Έλληνα ομογενή, ο οποίος συνδέεται και με άλλες ελληνικές εταιρείες. Είναι ενδεικτικό πως, τα επίσημα στοιχεία που δημοσιοποιούνται στο πλαίσιο του αμερικανικού Lobbying Disclosure Act καταγράφουν ένα ευρύτερο πλέγμα συνεργασιών της Catalyst Strategies LLC, της εταιρείας του Μαραφάτσου, με επιχειρήσεις που έχουν άμεσο ελληνικό ενδιαφέρον.
Σύμφωνα με τις δηλώσεις της Catalyst Strategies LLC για τα δύο πρώτα τρίμηνα του 2026, η εταιρεία εμφανίζεται να εκπροσωπεί πέντε διαφορετικούς πελάτες, έχοντας υποβάλει συνολικά εννέα ενεργές αναφορές και δηλώνοντας έσοδα 400.000 δολαρίων για το συγκεκριμένο διάστημα. Μεταξύ των πελατών ξεχωρίζουν η θυγατρική της ΔΕΗ, PPC North America, η Onex Technologies, του Πάνου Ξενοκώστα, η Aktor Energy, η κυπριακών συμφερόντων βρετανική εταιρεία ASMA Associates Ltd και η O&G International Ventures Inc. από τη Σιγκαπούρη. Βάσει ποσών ο μεγαλύτερος πελάτης της Catalyst Strategies LLC για το 2026 είναι η Onex Technologies, με αμοιβές που αθροίζονται στα 120.000 δολάρια.
Ο Μαραφάτσος δήλωσε στην WSJ «υπερήφανος» που προωθεί εμπορικές πρωτοβουλίες που εξυπηρετούν αμερικανικά συμφέροντα και δημιουργούν οικονομικές ευκαιρίες στην Ελλάδα και τη ΝΑ Ευρώπη, ωστόσο εκτιμούμε ότι δεν θα πρέπει να αισθάνεται ιδιαίτερα άνετα μετά το εν λόγω δημοσίευμα. Άνετα πιθανότατα να μην αισθανθούν και πολλοί εκ των πελατών του. Αυτό ωστόσο θα το διαπιστώσουμε όταν ανακοινωθούν τα στοιχεία του Lobbying Disclosure Act για το τέταρτο τρίμηνο του 2026 και το πρώτο τρίμηνο του 2027.
Η Tikun Olam
Αύξηση του κύκλου εργασιών και επιστροφή σε κερδοφόρο αποτέλεσμα κατέγραψε το 2025 ο όμιλος Tikun Olam Greece. Ο ενοποιημένος κύκλος εργασιών ανήλθε σε 14,58 εκατ. ευρώ, από 8,28 εκατ. ευρώ το 2024, παρουσιάζοντας αύξηση 76,06%. Τα EBITDA του ομίλου ανήλθαν σε 6,50 εκατ. ευρώ, έναντι 2,62 εκατ. ευρώ το 2024, καταγράφοντας αύξηση 148,09%. Σε επίπεδο αποτελεσμάτων προ φόρων, ο όμιλος Tikun Olam Greece εμφάνισε κέρδη 4,00 εκατ. ευρώ το 2025, έναντι ζημιών 658,8 χιλ. ευρώ το 2024. Μετά από φόρο εισοδήματος 267,4 χιλ. ευρώ, τα καθαρά κέρδη του ομίλου διαμορφώθηκαν σε 3,74 εκατ. ευρώ, έναντι ζημιών 827 χιλ. ευρώ το 2024. Τα αποτελέσματα προ τόκων και φόρων του ομίλου ανήλθαν σε 5,32 εκατ. ευρώ, από 1,54 εκατ. ευρώ, με το σχετικό περιθώριο επί των πωλήσεων να διαμορφώνεται σε 36,49%, έναντι 18,59% το 2024. Στο τέλος του 2025, το σύνολο του ενεργητικού του ομίλου ανερχόταν σε 42,73 εκατ. ευρώ, από 34,69 εκατ. ευρώ ένα χρόνο νωρίτερα, ενώ τα ίδια κεφάλαια αυξήθηκαν στα 19,61 εκατ. ευρώ, από 3,89 εκατ. ευρώ στο τέλος του 2024. Τα ταμειακά διαθέσιμα και ισοδύναμα του ομίλου αυξήθηκαν σε 3,41 εκατ. ευρώ στο τέλος του 2025, από 939,3 χιλ. ευρώ το 2024.
Οι δανειακές υποχρεώσεις
Οι δανειακές υποχρεώσεις του ομίλου στο τέλος του 2025 ανέρχονταν συνολικά σε 19,10 εκατ. ευρώ. Στο τελευταίο τρίμηνο του 2025, η Tikun Olam ολοκλήρωσε την αναχρηματοδότηση του συνόλου του τραπεζικού της δανεισμού μέσω της έκδοσης κοινού ομολογιακού δανείου, με ομολογιούχο δανείστρια την Credia Bank. Αποπληρώθηκε δε, πλήρως ο υφιστάμενος μακροπρόθεσμος και βραχυπρόθεσμος δανεισμός προς την Εθνική Τράπεζα. Στα πλαίσια του εν λόγω δανεισμού, η εταιρεία έχει προχωρήσει σε προσημείωση υποθήκης ύψους 24 εκατ. ευρώ υπέρ της Credia Bank, επί ακινήτου συνολικής έκτασης 56.367,18 τ.μ., το οποίο αποτελείται από εννέα επιμέρους αγροτεμάχια στις θέσεις «Λούτσα – Παππά», «Άμμος» και «Σκοποβολή – Λούτσα Παππά», στη Δημοτική Κοινότητα Εξαμιλίων του Δήμου Κορινθίων, στην Περιφερειακή Ενότητα Κορινθίας, προς εξασφάλιση του προαναφερόμενου κοινού ομολογιακού δανείου της Credia Bank.
Η ακύρωση του licensing agreement
Από τις οικονομικές καταστάσεις της Tikun Olam Greece πληροφορηθήκαμε ότι στις 2 Σεπτεμβρίου 2026 η εταιρεία παραγωγής φαρμακευτικής κάνναβης προχώρησε στην καταγγελία της σύμβασης παραχώρησης άδειας χρήσης, η οποία είχε συναφθεί στις 4 Ιανουαρίου 2021 με την ισραηλινή Tikun Olam Ltd. και τον ιδρυτή της Tzachi Cohen, με την καταγγελία να έχει αναδρομική ισχύ από την ημερομηνία έναρξης της σύμβασης. Σύμφωνα με πληροφορίες, η συγκεκριμένη συμφωνία licensing προέβλεπε fee ίσο με 5% επί των καθαρών πωλήσεων. Ωστόσο, λόγω της αναδρομικής καταγγελίας της σύμβασης, η Tikun Olam Greece δεν έχει πλέον υποχρέωση καταβολής ποσών ή οφειλών που απορρέουν από αυτήν. Ειδικότερα, όπως αναφέρεται στις οικονομικές καταστάσεις, η σύμβαση καταγγέλθηκε στο σύνολό της και η καταγγελία καταλαμβάνει το σύνολο των όρων της από την έναρξη ισχύος της, δηλαδή από τις 4 Ιανουαρίου 2021 και εφεξής. Ο Tzachi Cohen, ο οποίος, σύμφωνα με τις πληροφορίες, είναι μέτοχος με ποσοστό περίπου 18% στην Tikun Olam Greece, συναίνεσε στην κατάργηση του licensing agreement, με τη διαδικασία να πραγματοποιείται συναινετικά.
Ποιο θα ήταν, όμως, το οικονομικό βάρος εάν η συμφωνία licensing εφαρμοζόταν; Ο καθαρός κύκλος εργασιών της εταιρείας —και όχι του ομίλου— διαμορφώθηκε το 2024 σε 7,977 εκατ. ευρώ. Εφόσον το fee του 5% εφαρμοζόταν στο σύνολο αυτού του ποσού, θα αντιστοιχούσε σε περίπου 398,8 χιλ. ευρώ. Το 2025 οι πωλήσεις αυξήθηκαν κατά 80,77%, φθάνοντας τα 14,420 εκατ. ευρώ, με αποτέλεσμα το αντίστοιχο 5% να διαμορφώνεται σε περίπου 721 χιλ. ευρώ. Συνεπώς, μόνο για τις χρήσεις 2024 και 2025, το θεωρητικό ύψος του fee θα ανερχόταν συνολικά σε περίπου 1,12 εκατ. ευρώ. Η κατάργηση του licensing agreement έχει μεγάλη αξία για τη λειτουργική κερδοφορία της εταιρείας, καθώς αίρει μια επιβάρυνση που θα βάρυνε άμεσα τα λειτουργικά αποτελέσματα, ενισχύοντας αντίστοιχα τα EBITDA.
Το μέρισμα της Fraport
Σε διανομή μερίσματος συνολικού ύψους έως 50 εκατ. ευρώ από τα κέρδη της χρήσης 2025 προχωρά η Fraport Περιφερειακά Αεροδρόμια της Ελλάδας ΑE. Η εταιρεία έκλεισε τη χρήση που έληξε στις 31 Δεκεμβρίου 2025 με καθαρά κέρδη προ φόρων ύψους 89 εκατ. ευρώ, έναντι 87,6 εκατ. ευρώ την προηγούμενη χρήση, καταγράφοντας αύξηση 2%.Σημειώνεται πως τα λειτουργικά έσοδα της εταιρείας το 2025 διαμορφώθηκαν στα 366,4 εκατ. ευρώ, έναντι 339,1 εκατ. ευρώ το 2024, καταγράφοντας αύξηση 8%. Ανοδικά κινήθηκαν και τα λειτουργικά έξοδα, τα οποία, συμπεριλαμβανομένων των αποσβέσεων της χρήσης, ανήλθαν σε 240,2 εκατ. ευρώ από 228,9 εκατ. ευρώ ένα χρόνο νωρίτερα, σημειώνοντας αύξηση 5%. Την ίδια στιγμή, τα καθαρά χρηματοοικονομικά έξοδα υποχώρησαν κατά 8%, στα 37,2 εκατ. ευρώ το 2025, έναντι 40,3 εκατ. ευρώ το 2024.
Η Sarakis Capital
Στη σύσταση νέας εταιρείας με αρχικό μετοχικό κεφάλαιο 2 εκατ. ευρώ προχώρησε ο γνωστός δικηγόρος Παύλος Σαράκης, με το επιχειρηματικό της αντικείμενο να εκτείνεται από τις επενδύσεις και τα ακίνητα έως τις μεταφορές, τον τουρισμό και την τεχνητή νοημοσύνη. Πρόκειται για τη Sarakis Capital Μονοπρόσωπη Ανώνυμη Εταιρεία, η οποία, σύμφωνα με το καταστατικό της, θα πραγματοποιεί επενδύσεις σε ακίνητα στην Ελλάδα και το εξωτερικό, θα αναλαμβάνει τεχνικά και οικοδομικά έργα και θα παρέχει συμβουλευτικές και οικονομοτεχνικές υπηρεσίες. Η εταιρεία θα δραστηριοποιηθεί στην εκμετάλλευση και διαχείριση ταξί, στις οδικές μεταφορές επιβατών, στην αγορά, πώληση, μίσθωση και leasing οχημάτων, στις αστικές και υπεραστικές συγκοινωνίες, στην εκμετάλλευση επιβατικών γραμμών, λεωφορείων και σταθμών, αλλά και στον τουρισμό. Το καταστατικό προβλέπει επίσης ανάπτυξη ψηφιακών εφαρμογών και συστημάτων εισιτηρίων και κρατήσεων, ενώ ανοίγει τον δρόμο για δραστηριότητες στον τομέα της τεχνητής νοημοσύνης, του machine learning και της αυτοματοποίησης. . Σύμφωνα με το καταστατικό, το μετοχικό κεφάλαιο των 2 εκατ. ευρώ καταβλήθηκε στο σύνολό του σε μετρητά από τον ιδρυτή και μοναδικό μέτοχο Παύλο Σαράκη.
ΕΤΕΚΑ - HELLENiQ ENERGY
Σε αναδιάρθρωση εμπορικών υποχρεώσεων συνολικού ύψους 35 εκατ. ευρώ, πλέον τόκων, προς τον βασικό προμηθευτή της, τη HELLENiQ ENERGY, προχώρησε η ΕΤΕΚΑ. Η αναδιάρθρωση ολοκληρώθηκε προ εβδομάδων, με την τελευταία δόση αποπληρωμής να τοποθετείται τον Αύγουστο του 2031. Η συμφωνία αποκτά ιδιαίτερη βαρύτητα υπό το πρίσμα της χρηματοοικονομικής εικόνας με την οποία έκλεισε την προηγούμενη χρήση η εταιρεία εμπορίας καυσίμων. Στο τέλος του 2025, οι βραχυπρόθεσμες υποχρεώσεις της ΕΤΕΚΑ είχαν ανέλθει σε 89,04 εκατ. ευρώ, καταγράφοντας αύξηση περίπου 102% σε σχέση με το 2024. Αντίθετα, οι μακροπρόθεσμες υποχρεώσεις είχαν περιοριστεί στα 12,53 εκατ. ευρώ, μειωμένες κατά περίπου 77%.
Την ίδια περίοδο, το κεφάλαιο κίνησης πέρασε σε αρνητικό έδαφος και διαμορφώθηκε στα -14,6 εκατ. ευρώ, έναντι θετικού κεφαλαίου κίνησης 27,52 εκατ. ευρώ στο τέλος του 2024. Το κυκλοφορούν ενεργητικό ανερχόταν σε 74,43 εκατ. ευρώ, έναντι βραχυπρόθεσμων υποχρεώσεων 89,04 εκατ. ευρώ. Ο κύκλος εργασιών περιορίστηκε στα 361,43 εκατ. ευρώ από 507,96 εκατ. ευρώ το 2024, καταγράφοντας πτώση περίπου 29%. Τα μικτά κέρδη υποχώρησαν στα 8,59 εκατ. ευρώ από 11,21 εκατ. ευρώ, ενώ η εταιρεία εμφάνισε ζημιές προ φόρων 2,42 εκατ. ευρώ, έναντι κερδών 204 χιλ. ευρώ την προηγούμενη χρονιά. Πίσω από την πτώση των οικονομικών μεγεθών βρίσκεται και η σημαντική υποχώρηση των πωλούμενων ποσοτήτων. Στην εγχώρια αγορά οι συνολικές πωλήσεις μειώθηκαν κατά 13,24%, ενώ ακόμη μεγαλύτερη ήταν η κάμψη στο bunkering, όπου οι ποσότητες περιορίστηκαν κατά 67,88%.
AstraZeneca: Βάρος» από clawback και rebates
Αύξηση πωλήσεων, αλλά και σημαντική επιβάρυνση από τις υποχρεωτικές επιστροφές και εκπτώσεις προς το Δημόσιο, κατέγραψε η AstraZeneca στην Ελλάδα το 2025. Ο καθαρός κύκλος εργασιών διαμορφώθηκε στα 199,49 εκατ. ευρώ, έναντι 186,89 εκατ. ευρώ το 2024. Η εικόνα των πωλήσεων αναδεικνύει το βάρος του clawback και των rebates στα έσοδα της φαρμακευτικής. Οι μικτές πωλήσεις εμπορευμάτων αυξήθηκαν στα 424,83 εκατ. ευρώ, από 379,57 εκατ. ευρώ, ωστόσο από το ποσό αυτό αφαιρέθηκαν 225,27 εκατ. ευρώ για επιστροφές προς φορείς κοινωνικής ασφάλισης, rebates και προβλέψεις για clawback, έναντι 192,64 εκατ. ευρώ το 2024. Η άνοδος των πωλήσεων προήλθε κυρίως από τις κατηγορίες των καρδιαγγειακών και μεταβολικών νοσημάτων, της ογκολογίας, των σπάνιων παθήσεων και του αναπνευστικού. Τα κέρδη προ φόρων αυξήθηκαν στα 4,58 εκατ. ευρώ από 3,93 εκατ. ευρώ, ενώ το κόστος πωληθέντων ενισχύθηκε κατά 9,72%, στα 154,85 εκατ. ευρώ. Αισθητή ήταν και η αύξηση των εμπορικών απαιτήσεων, οι οποίες διαμορφώθηκαν καθαρά στα 87,1 εκατ. ευρώ, από περίπου 53 εκατ. ευρώ το 2024. Οι απαιτήσεις από το Ελληνικό Δημόσιο έφθασαν τα 101,23 εκατ. ευρώ, ενώ η πρόβλεψη συμψηφισμού απαιτήσεων από τον ΕΟΠΥΥ ανήλθε σε 46,1 εκατ. ευρώ. Για το 2026, η AstraZeneca αναμένει συνέχιση της ανοδικής πορείας, με υψηλότερες πωλήσεις και στόχο την περαιτέρω ενίσχυση των μεριδίων αγοράς και της οικονομικής απόδοσης.