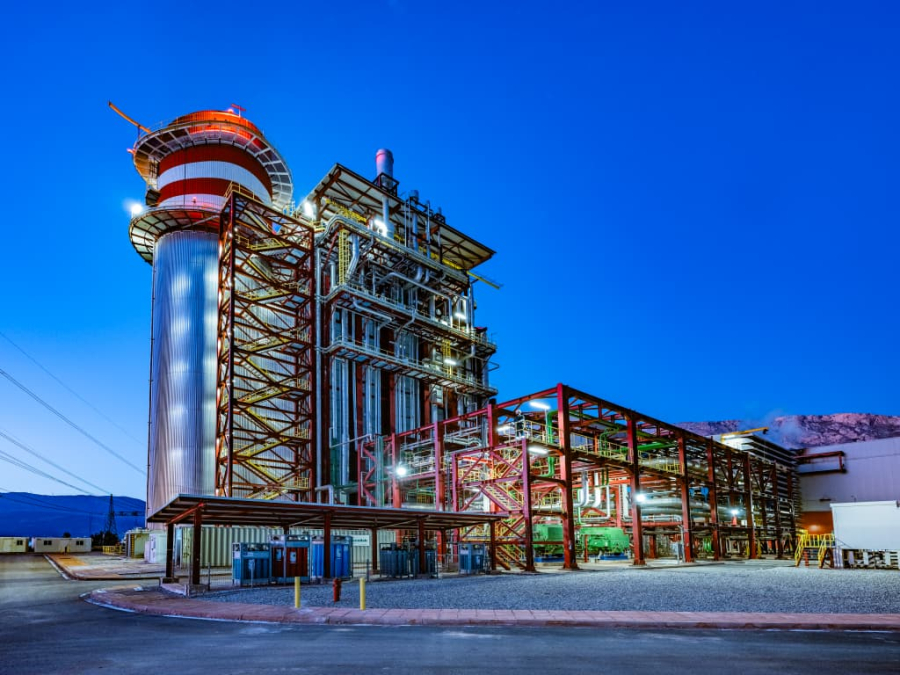
Απαντήσεις στα ερωτήματα που θέτουν οι Financial Times σχετικά με τη χρηματοδοτική διάρθρωση, τον τρόπο υπολογισμού του καθαρού δανεισμού και τη διαχείριση της ρευστότητάς της δίνει η Metlen, απορρίπτοντας τις υπόνοιες περί τεχνητής βελτίωσης της χρηματοοικονομικής της εικόνας. Η εταιρεία υπερασπίζεται τις πρακτικές χρηματοδότησης των ενεργειακών έργων της, υποστηρίζοντας ότι πρόκειται για συνήθεις δομές της διεθνούς αγοράς, ενώ επισημαίνει ότι οι σχετικές συναλλαγές αποτυπώνονται στις ενοποιημένες οικονομικές καταστάσεις.
Αφορμή αποτελεί νέο δημοσίευμα της στήλης FT Alphaville των Financial Times, το οποίο εξετάζει συγκεκριμένες συναλλαγές που πραγματοποιήθηκαν προς το τέλος του 2025, καθώς και στοιχεία των οικονομικών αποτελεσμάτων του πρώτου εξαμήνου του 2026. Η βρετανική εφημερίδα εστιάζει στην πολυπλοκότητα των χρηματοδοτικών δομών του ομίλου και στο κατά πόσο οι διαθέσιμες πληροφορίες επιτρέπουν στους επενδυτές να αξιολογήσουν με σαφήνεια τη μόχλευση και τη ρευστότητά του.
Στο επίκεντρο της ανάλυσης βρίσκεται το φωτοβολταϊκό έργο Whirlbush Farm στη Βρετανία, ισχύος περίπου 50 μεγαβάτ και εκτιμώμενης αξίας 32 εκατ. λιρών. Σύμφωνα με τους Financial Times, η εταιρεία ειδικού σκοπού που διαχειριζόταν το έργο εμφάνισε στο τέλος του 2025 τραπεζικό δανεισμό 77,6 εκατ. λιρών, ενώ παράλληλα κατέγραψε απαιτήσεις άνω των 59 εκατ. λιρών από άλλες εταιρείες του ομίλου.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Η Metlen εξηγεί ότι η Whirlbush δεν χρηματοδοτήθηκε αποκλειστικά για τις ανάγκες του συγκεκριμένου φωτοβολταϊκού έργου, αλλά λειτούργησε ως κεντρικός δανειολήπτης στο πλαίσιο ευρύτερης χρηματοδοτικής συμφωνίας με την Alpha Bank, η οποία περιλάμβανε συνολικά έξι φωτοβολταϊκά έργα. Μέρος των κεφαλαίων διοχετεύθηκε στις υπόλοιπες εταιρείες που συμμετείχαν στο χρηματοδοτικό σχήμα, γεγονός που, σύμφωνα με την εταιρεία, εξηγεί τόσο το ύψος του δανεισμού όσο και τις ενδοομιλικές απαιτήσεις.
Κατά τη Metlen, η συγκέντρωση περισσότερων έργων σε μία χρηματοδοτική σύμβαση αποτελεί σχετικά συνήθη πρακτική στη διεθνή αγορά χρηματοδότησης ενεργειακών επενδύσεων, καθώς περιορίζει το διοικητικό κόστος και διευκολύνει την άντληση κεφαλαίων. Η εταιρεία επισημαίνει επίσης ότι το συγκεκριμένο δάνειο αποπληρώθηκε μετά την ολοκλήρωση, στις 26 Μαΐου 2026, της πώλησης χαρτοφυλακίου βρετανικών φωτοβολταϊκών στη Schroders Greencoat, στο οποίο περιλαμβανόταν και η Whirlbush.
Ιδιαίτερη σημασία έχει η απάντηση της Metlen στα ερωτήματα των Financial Times σχετικά με τον χρονισμό των χρηματοδοτικών συναλλαγών, καθώς η συμφωνία για τη Whirlbush ολοκληρώθηκε στις 19 Δεκεμβρίου 2025, λίγες ημέρες πριν από το κλείσιμο της οικονομικής χρήσης.
Η εταιρεία απορρίπτει την υπόνοια ότι η χρονική συγκυρία συνδέεται με προσπάθεια προσωρινού εξωραϊσμού της χρηματοοικονομικής της εικόνας, υποστηρίζοντας ότι η διαδικασία είχε ξεκινήσει αρκετούς μήνες νωρίτερα και ολοκληρώθηκε τον Δεκέμβριο μετά τις προβλεπόμενες εγκρίσεις και τους συνήθεις ελέγχους.
Σημειώνεται ότι οι ίδιοι οι Financial Times αναγνωρίζουν πως η συγκεκριμένη χρηματοδοτική συναλλαγή δεν οδηγεί σε τεχνητή βελτίωση του ενοποιημένου ισολογισμού, καθώς τόσο τα ταμειακά διαθέσιμα όσο και οι δανειακές υποχρεώσεις των εταιρειών ειδικού σκοπού περιλαμβάνονται στις ενοποιημένες οικονομικές καταστάσεις. Ένα από τα βασικά ζητήματα που εξετάζει το δημοσίευμα αφορά τον τρόπο υπολογισμού του προσαρμοσμένου καθαρού δανεισμού της Metlen, από τον οποίο εξαιρούνται χρηματοδοτήσεις έργων μέσω εταιρειών ειδικού σκοπού, εφόσον δεν υπάρχει δικαίωμα αναγωγής στη μητρική εταιρεία.
Η συγκεκριμένη μεθοδολογία βασίζεται στον διαχωρισμό των χρηματοδοτικών υποχρεώσεων που βαρύνουν τον όμιλο από εκείνες που συνδέονται αποκλειστικά με επιμέρους επενδυτικά έργα. Ωστόσο, οι Financial Times επισημαίνουν ότι οι δημοσιοποιούμενες πληροφορίες δεν επιτρέπουν την πλήρη ανασύνθεση των σχετικών υπολογισμών. Σύμφωνα με τις εκτιμήσεις της Morgan Stanley που επικαλείται η εφημερίδα, ο προσαρμοσμένος καθαρός δανεισμός της Metlen υπολογίζεται περίπου στα 2,1 δισ. ευρώ, με δείκτη μόχλευσης 3,1 φορές, ενώ ο δανεισμός που εξαιρείται από τον συγκεκριμένο υπολογισμό εκτιμάται κοντά στο 1 δισ. ευρώ. Με βάση τα στοιχεία αυτά, το περιθώριο συμμόρφωσης με τους δανειακούς όρους υπολογίζεται σε περίπου 600 εκατ. ευρώ, χωρίς να προκύπτει άμεση ανησυχία για παραβίασή τους.
Η Metlen έχει δώσει εξηγήσεις και για τη σχέση μεταξύ των υψηλών ταμειακών διαθεσίμων και των σχετικά περιορισμένων εσόδων από τόκους, ένα ακόμη ζήτημα που αναδεικνύεται στο δημοσίευμα. Ο όμιλος εμφάνισε ταμειακά διαθέσιμα ύψους 1,78 δισ. ευρώ στο τέλος του 2025, τα οποία αυξήθηκαν στα 2,6 δισ. ευρώ στο τέλος του πρώτου εξαμήνου του 2026. Οι Financial Times επισημαίνουν ότι η ετήσια απόδοση των διαθεσίμων από τόκους παραμένει κάτω από 1%, θέτοντας ερωτήματα για τη διαθεσιμότητα των κεφαλαίων κατά τη διάρκεια της χρήσης.
Η διοίκηση της Metlen έχει εξηγήσει ότι τα κεφάλαια μετακινούνται μεταξύ εταιρειών ειδικού σκοπού και κοινοπραξιών, με αποτέλεσμα τα υπόλοιπα που εμφανίζονται σε μια συγκεκριμένη ημερομηνία να μην αντανακλούν απαραίτητα το μέσο ύψος των διαθέσιμων κεφαλαίων. Στην ίδια κατεύθυνση, ο Ευάγγελος Μυτιληναίος είχε επισημάνει κατά την παρουσίαση των εξαμηνιαίων αποτελεσμάτων ότι η εμφάνιση ενός συγκεκριμένου ταμειακού υπολοίπου στο τέλος της περιόδου δεν σημαίνει πως το ίδιο ποσό παρέμενε στους τραπεζικούς λογαριασμούς της εταιρείας καθ' όλη τη διάρκειά της.
Παρά τις εξηγήσεις αυτές, οι Financial Times επιμένουν ότι η πολυπλοκότητα των χρηματοδοτικών συναλλαγών και οι μετακινήσεις κεφαλαίων μεταξύ εταιρειών του ομίλου καθιστούν δυσκολότερη την αξιολόγηση της πραγματικής ρευστότητας.