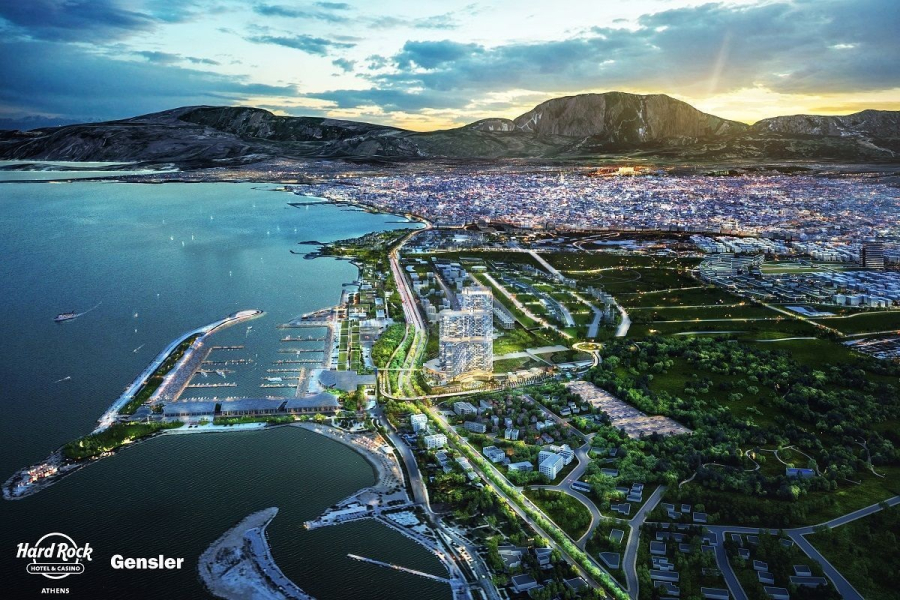

Με αυξημένες επενδύσεις έκλεισε το 2025 η Hard Rock Athens IRC, η εταιρεία που αναπτύσσει το Hard Rock Hotel & Casino Athens στο Ελληνικό, με το έργο να προχωρά, σύμφωνα με τη διοίκηση, εντός του προβλεπόμενου χρονοδιαγράμματος. Οι οικονομικές καταστάσεις της Hard Rock Athens IRC που δημοσιεύθηκαν χθες δείχνουν πως η χρηματοδοτική βάση του project ενισχύθηκε αισθητά μέσα στη χρονιά. Τον Οκτώβριο του 2025 υπογράφηκε ομολογιακό δάνειο ύψους 131 εκατ. ευρώ, το οποίο καλύφθηκε από τους μετόχους της εταιρείας, ενώ τον Ιούλιο αντλήθηκαν επιπλέον 80 εκατ. ευρώ μέσω πιστωτικής γραμμής με την Optima Bank. Στο τέλος του 2025, το συνολικό ενεργητικό της εταιρείας είχε φτάσει τα 739,8 εκατ. ευρώ, από 513 εκατ. ευρώ έναν χρόνο νωρίτερα. Τα ταμειακά διαθέσιμα υπερδιπλασιάστηκαν, στα 195,5 εκατ. ευρώ από 89,1 εκατ. ευρώ, ενώ οι συνολικές υποχρεώσεις διαμορφώθηκαν στα 577 εκατ. ευρώ. Τα ίδια κεφάλαια ανήλθαν σε 162,8 εκατ. ευρώ. Καθώς το συγκρότημα δεν έχει περάσει ακόμη σε εμπορική λειτουργία, η εταιρεία εμφάνισε ζημιές 1,98 εκατ. ευρώ το 2025, έναντι ζημιών 316.000 ευρώ το 2024. Τα έξοδα διοίκησης διαμορφώθηκαν σε περίπου 3 εκατ. ευρώ. Την ίδια στιγμή, οι επενδυτικές δαπάνες επιταχύνθηκαν. Οι αγορές ενσώματων και άυλων παγίων ανήλθαν σε 69,4 εκατ. ευρώ το 2025, έναντι 35,7 εκατ. ευρώ το προηγούμενο έτος, αποτυπώνοντας την πρόοδο των κατασκευαστικών εργασιών.
Στο κατασκευαστικό μέτωπο, η εταιρεία αναφέρει ότι έχει ολοκληρωθεί η αδειοδοτική διαδικασία, καθώς και οι πρόδρομες εργασίες, οι εργοταξιακές εγκαταστάσεις, οι χωματουργικές εργασίες, η ενίσχυση του εδάφους και η θεμελίωση του συνόλου του κτιρίου. Στο Core 1 οι εργασίες σκυροδέματος είχαν φτάσει έως τον 6ο όροφο και στο Core 2 έως τον 5ο όροφο. Τέλος, στις οικονομικές καταστάσεις αναφέρεται πως στις 6 Μαρτίου 2026 η Hard Rock Athens IRC κατέβαλε τη δεύτερη δόση, ύψους 135,09 εκατ. ευρώ, του αρχικού τιμήματος για το δικαίωμα χρήσης της έκτασης στο Ελληνικό.
Υπενθυμίζεται πως βασικός μέτοχος της εταιρείας είναι η HR HELLINIKON BV με ποσοστό 51%, ενώ η ΓΕΚ ΤΕΡΝΑ κατέχει το 35% και η MGGR LLC το υπόλοιπο 14%.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Dotsoft: Πάει για την Κύρια Αγορά
Η Dotsoft ετοιμάζεται να αφήσει την Εναλλακτική Αγορά και να περάσει στην Κύρια Αγορά του Χρηματιστηρίου Αθηνών (Euronext Athens), σχεδιάζοντας παράλληλα αύξηση κεφαλαίου για να αντλήσει χρήματα από νέους επενδυτές με παραίτηση των παλαιών. Καθώς η Κύρια Αγορά είναι η «μεγάλη κατηγορία», συνοδεύεται με αυξημένες υποχρεώσεις εποπτείας, εταιρικής διακυβέρνησης και ενημέρωσης του επενδυτικού κοινού. Με άλλα λόγια, ανεβαίνει ο πήχης για την εταιρική ενημέρωση και διαφάνεια. Και η Dotsoft τρέχει γρήγορα. Πολύ γρήγορα. Στο πρώτο εξάμηνο του 2026 έκανε πωλήσεις 12,79 εκατ. ευρώ, αυξημένες περίπου 39% σε σχέση με πέρυσι. Το 86% του τζίρου του εξαμήνου προήλθε από έργα του Δημοσίου. Αλλά και στο 9μηνο μπήκε με το «γκάζι πατημένο». Σύμφωνα με το Κεντρικό Ηλεκτρονικό Μητρώο Δημοσίων Συμβάσεων από την 1η Ιανουαρίου έως τις 24 Σεπτεμβρίου 2026 η Dotsoft είχε υπογράψει με δημοσίους φορείς συμβάσεις συνολικού ύψους 20,3 εκατ. ευρώ. Μόνον μέσα στο Σεπτέμβριο η Dotsoft υπέγραψε 14 συμβάσεις με δημοσίους φορείς αξίας 4,175 εκατ. ευρώ χωρίς ΦΠΑ. Δηλαδή, υπέγραφε μια σύμβαση ανά δύο ημέρες! Προσοχή όμως. Η συνολική συμβατική αξία δεν σημαίνει ότι όλο αυτό το ποσό αποτελεί έσοδο του 2026. Οι συμβάσεις εκτείνονται χρονικά έως και το 2029 και η λογιστική αναγνώριση εσόδου εξαρτάται από την εκτέλεσή τους.
Τα ΔΠΧΑ 15 και 9
Όπως έχουμε αναφέρει ξανά, στις 30 Ιουνίου 2026 η Dotsoft εμφάνιζε περίπου 24,6 εκατ. ευρώ σε εμπορικές απαιτήσεις και συμβατικά περιουσιακά στοιχεία. Από αυτά, 17,47 εκατ. ευρώ αφορούσαν εμπορικές απαιτήσεις και 7,33 εκατ. ευρώ συμβατικά περιουσιακά στοιχεία. Τι σημαίνει όμως ο όρος «συμβατικό περιουσιακό στοιχείο»; Ας υποθέσουμε ότι μία εταιρεία αναλαμβάνει ένα μεγάλο έργο πληροφορικής αξίας 1 εκατ. ευρώ. Καθώς προχωρά η εκτέλεσή του και εφόσον πληρούνται οι προϋποθέσεις του Διεθνούς Προτύπου Χρηματοοικονομικής Αναφοράς 15 (ΔΠΧΑ 15), η εταιρεία μπορεί να αναγνωρίζει σταδιακά έσοδο ανάλογα με την πρόοδο του έργου. Αυτό μπορεί να συμβεί προτού αποκτήσει το ανεπιφύλακτο δικαίωμα να τιμολογήσει και να απαιτήσει την πληρωμή του αντίστοιχου ποσού. Η διαφορά αυτή αποτυπώνεται ως συμβατικό περιουσιακό στοιχείο. Η Dotsoft ανέφερε στις οικονομικές καταστάσεις της ότι υπολογίζει την πρόοδο των έργων με βάση τα έξοδα που έχουν ήδη πραγματοποιηθεί σε σχέση με το συνολικό εκτιμώμενο κόστος κάθε έργου. Ξεκαθάριζε επίσης ότι μέρος των έργων δεν είχε ακόμη τιμολογηθεί στις 30 Ιουνίου. Πιο απλά: άλλο είναι να έχει εκτελεστεί εργασία και να έχει αναγνωριστεί λογιστικά το αντίστοιχο έσοδο, άλλο να έχει εκδοθεί το κανονικό τιμολόγιο και άλλο να έχουν εισπραχθεί τα χρήματα. Ακριβώς γι' αυτό τα 7,33 εκατ. ευρώ των συμβατικών περιουσιακών στοιχείων θα πρέπει να εξηγηθούν ακόμη περισσότερο τώρα που η εταιρεία οδεύει στην Κύρια Αγορά. Θα ήταν χρήσιμο να υπάρχει αναλυτικότερη εικόνα για το πόσο από το συγκεκριμένο ποσό δημιουργήθηκε μέσα στο 2026, πόσο προέρχεται από προηγούμενες χρήσεις και τι απέγιναν τα 8,10 εκατ. ευρώ συμβατικών περιουσιακών στοιχείων που υπήρχαν στο τέλος του 2025: πόσα τιμολογήθηκαν και, κυρίως, πόσα κατέληξαν στο ταμείο.
Υπάρχει και μία δεύτερη λογιστική παράμετρος που συνδέεται άμεσα με τις απαιτήσεις του Διεθνούς Προτύπου Χρηματοοικονομικής Αναφοράς 9. Σε απλή ξανά γλώσσα, το συγκεκριμένο πρότυπο απαιτεί από τις επιχειρήσεις να εκτιμούν τις πιθανές πιστωτικές ζημιές από πελάτες που ενδέχεται να μην εξοφλήσουν πλήρως ή εγκαίρως τις υποχρεώσεις τους. Η Dotsoft έχει σχηματίσει πρόβλεψη απομείωσης περίπου 278 χιλ. ευρώ και αναφέρει ότι οι απαιτήσεις που παραμένουν ανείσπρακτες για διάστημα μεγαλύτερο του ενός έτους καλύπτονται κατά 100% από προβλέψεις. Τα διαθέσιμα στοιχεία δεν επαρκούν για να εξαχθεί το συμπέρασμα ότι η συγκεκριμένη πρόβλεψη είναι χαμηλή ή ότι η εφαρμογή του ΔΠΧΑ 9 είναι ορθή. Δεδομένου του ύψους των απαιτήσεων οι βασικοί μέτοχοι της Dotsoft Αναστάσιος Μάνος και Τζουζέππε Τζιάνο θα πρέπει να γίνουν περισσότερο αναλυτικοί για τις απαιτήσεις που παραμένουν ανείσπρακτες και εάν πράγματι είναι μόνον 278 χιλ. ευρώ.
Τέλος, θα πρέπει να επισημανθεί πως στο πρώτο εξάμηνο του 2026 η Dotsoft εμφάνισε κέρδη προ φόρων 3,19 εκατ. ευρώ. Την ίδια περίοδο, όμως, οι λειτουργικές ταμειακές ροές της ήταν αρνητικές κατά 3,07 εκατ. ευρώ. Η δε αύξηση των απαιτήσεων απορρόφησε από μόνη της περίπου 4,9 εκατ. ευρώ σε μετρητά. Συνοψίζοντας, δεδομένου ότι η Dotsoft σκοπεύει να απευθυνθεί στους επενδυτές της Κύριας Αγοράς για νέα κεφάλαια, το κρίσιμο ερώτημα δεν είναι μόνο πόσα έργα υπογράφει ή πόσα λογιστικά κέρδη εμφανίζει. Είναι και πόσο γρήγορα και με πόση συνέπεια αυτά τα έργα και τα λογιστικά έσοδα μετατρέπονται σε εισπράξεις και πραγματικές λειτουργικές ταμειακές ροές. Και ο ορκωτός λογιστής της θα έχει την ευθύνη να επαληθεύσει την αρτιότητα αυτών των εγγραφών.
Απόδοση μαμούθ 667%
Για τους υποψήφιους επενδυτές να υπενθυμίσουμε πως η μετοχή της Dotsoft στην Εναλλακτική Αγορά έχει «θριαμβεύσει». Βρέθηκε από τα 4,20 ευρώ στις 29 Σεπτεμβρίου 2023 στα 32,20 ευρώ σήμερα. Η άνοδος αυτή μεταφράζεται σε υπερ-επταπλασιασμό της χρηματιστηριακής της αξίας και σε απόδοση περίπου 667%. Οι κυρίως κερδισμένοι είναι οι αρχικοί μέτοχοι Αναστάσιος Μάνος και Τζουζέππε Τζιάνο, οι οποίοι σήμερα μέσω Κοινής Επενδυτικής Μερίδας, ελέγχουν 1.249.080 μετοχές ή το 40,03% των δικαιωμάτων ψήφου της εταιρείας, ποσοστό που με βάση την τιμή των 32,20 ευρώ, αποτιμάται χρηματιστηριακά σε περίπου 40,22 εκατ. ευρώ. Κερδισμένο και το DIORAMA INVESTMENTS II RAIF S.C.A., που απέκτησε προσφάτως - μετά το placement της αρχικής επενδυτικής ομάδας - 1.248.000 μετοχές, που αντιστοιχούν ακριβώς στο 40% των δικαιωμάτων ψήφου. Στα σημερινά επίπεδα της μετοχής, η αξία του συγκεκριμένου πακέτου διαμορφώνεται σε περίπου 40,19 εκατ. ευρώ. Στο μετοχολόγιο βρίσκεται και η Castellano Properties Limited, συμφερόντων του εφοπλιστή Ηλία Γκότση, με 238.200 μετοχές ή ποσοστό 7,63%. Η χρηματιστηριακή αξία της συμμετοχής αυτής ανέρχεται σε περίπου 7,67 εκατ. ευρώ. Τέλος, ο Αθανάσιος Κουλουτμπάνης διαθέτει σήμερα 105.000 μετοχές, που αντιστοιχούν στο 3,37% των δικαιωμάτων ψήφου, ήτοι συμμετοχή αξίας 3,38 εκατ. ευρώ. Ποσοστό διατηρεί και επιχειρηματίας Δημοσθένης Στασινόπουλος μέσω της ελβετικής Al Mava. Για τους βασικούς μετόχους, η μετάβαση της Dotsoft στην Κύρια Αγορά σημαίνει μεγαλύτερη εμπορευσιμότητα των συμμετοχών τους, πρόσβαση σε περισσότερους θεσμικούς επενδυτές και ευνοϊκότερες συνθήκες για μελλοντικά placements ή ρευστοποιήσεις. Για τους νέους επενδυτές, όμως, υπάρχει μια κρίσιμη παράμετρος: οι παλαιοί μέτοχοι φθάνουν στην Κύρια Αγορά έχοντας ήδη τεράστιες υπεραξίες, μετά την άνοδο της μετοχής κατά 667%. Όποιος αγοράζει τώρα δεν μπαίνει στα 4,20 ευρώ…. Η Κύρια Αγορά ανοίγει, συνεπώς, πόρτα εισόδου σε νέα κεφάλαια, αλλά δίνει βεβαίως και exit strategy στους παλαιούς μετόχους…
Η HELLENiQ Renewables
Η HELLENiQ Renewables προχωρά σήμερα στην έκδοση κοινού ομολογιακού δανείου με ομολογιούχο την HELLENIQ ENERGY Finance Plc. Το ύψος της χρηματοδότησης θα ανέλθει έως τα 250 εκατ. ευρώ, ενώ το δάνειο θα έχει ανακυκλούμενο χαρακτήρα και διάρκεια πέντε ετών. Το επιτόκιο θα είναι σταθερό και θα προσδιορίζεται με βάση το κόστος δανεισμού της HELLENIQ ENERGY Finance, στο οποίο θα προστίθεται ετήσιο κόστος διαχείρισης 0,20%, σύμφωνα με τους όρους του προγράμματος έκδοσης.
Novartis: Στις 12 Νοεμβρίου εκδικάζεται η αγωγή του ΕΟΠΥΥ
Αγωγή ύψους 228,63 εκατ. ευρώ κατά της Novartis έχει καταθέσει ο Εθνικός Οργανισμός Παροχής Υπηρεσιών Υγείας (ΕΟΠΥΥ), διεκδικώντας αποζημίωση για ηθική βλάβη, με την εκδίκαση της υπόθεσης να έχει πλέον προσδιοριστεί για τις 12 Νοεμβρίου 2026. Η αγωγή κατατέθηκε στις 16 Ιουνίου 2025 και το διεκδικούμενο ποσό ανέρχεται σε 228,63 εκατ. ευρώ, πλέον των νόμιμων τόκων. Η αξίωση του ΕΟΠΥΥ βασίζεται στον εξωδικαστικό συμβιβασμό που είχε συνάψει η Novartis με το υπουργείο Δικαιοσύνης των ΗΠΑ τον Ιούνιο του 2020. Η αγωγή κοινοποιήθηκε στη Novartis Hellas στις 20 Ιουνίου 2025, ενώ στη συνέχεια οι δύο πλευρές κατέθεσαν τις προτάσεις τους ενώπιον του Πολυμελούς Πρωτοδικείου Αθηνών έως τις 31 Δεκεμβρίου 2025. Η συζήτηση της υπόθεσης είχε αρχικά οριστεί για τις 30 Απριλίου 2026, ωστόσο ματαιώθηκε εξαιτίας απεργίας των δικαστικών υπαλλήλων. Ως νέα ημερομηνία εκδίκασης ορίστηκε η 12η Νοεμβρίου 2026. Από την πλευρά της, η διοίκηση της Novartis Hellas, λαμβάνοντας υπόψη τις μέχρι σήμερα εξελίξεις στην υπόθεση και τις εκτιμήσεις των νομικών της συμβούλων, εκτιμά ότι η δικαστική διαφορά θα έχει «θετική έκβαση». Στο πλαίσιο αυτό, η εταιρεία αναφέρει ότι για τον λόγο αυτό δεν προχώρησε στον σχηματισμό σχετικής πρόβλεψης.
Αύξηση κερδών το 2025
Η Novartis Ελλάς κατέγραψε αύξηση της κερδοφορίας της το 2025, με τις καθαρές πωλήσεις από συνεχιζόμενες δραστηριότητες να διαμορφώνονται στα 204,23 εκατ. ευρώ και τα καθαρά κέρδη στα 8,18 εκατ. ευρώ. Σύμφωνα με τις οικονομικές καταστάσεις της εταιρείας για τη χρήση του 2025, οι καθαρές πωλήσεις από συνεχιζόμενες δραστηριότητες αυξήθηκαν στα 204,23 εκατ. ευρώ, από 201,74 εκατ. ευρώ το 2024. Η εταιρεία αποδίδει την ενίσχυση των εσόδων από πωλήσεις αγαθών στην αυξημένη διάθεση νεοεισερχόμενων προϊόντων στην ελληνική αγορά για καρδιολογικές, νευρολογικές και ογκολογικές παθήσεις. Σε επίπεδο κερδοφορίας, τα καθαρά κέρδη από τη συνεχιζόμενη δραστηριότητα ανήλθαν σε 8,18 εκατ. ευρώ, έναντι 6,08 εκατ. ευρώ το 2024, ενώ τα αποτελέσματα εκμετάλλευσης διαμορφώθηκαν σε 6,99 εκατ. ευρώ. Η διοίκηση σημειώνει ότι κατάφερε το 2025 να διατηρήσει τον κύκλο εργασιών και τη λειτουργική κερδοφορία, παρά το ασταθές περιβάλλον που δημιουργούν για τον κλάδο το clawback και η σημαντική αύξηση των υποχρεωτικών εκπτώσεων (rebates).Οι πιέσεις αυτές αποτυπώνονται και στα επιμέρους μεγέθη των πωλήσεων. Τα έσοδα από πωλήσεις αγαθών ανήλθαν σε 404,69 εκατ. ευρώ, ωστόσο οι εκπτώσεις και τα rebates έφθασαν τα 171,12 εκατ. ευρώ, ενώ το clawback διαμορφώθηκε σε 29,33 εκατ. ευρώ. Έτσι, περισσότερα από 200 εκατ. ευρώ αφαιρέθηκαν από τις αρχικές πωλήσεις μέσω των δύο μηχανισμών, πριν οι καθαρές πωλήσεις διαμορφωθούν στα 204,23 εκατ. ευρώ. Αυξημένη ήταν και η πρόβλεψη επιστροφής φαρμακευτικής δαπάνης, η οποία στο τέλος του 2025 ανήλθε σε 64,38 εκατ. ευρώ, από 57,07 εκατ. ευρώ ένα χρόνο νωρίτερα.
ΟΛΠ: Φορολογικό μέτωπο 23,6 εκατ. ευρώ
Σε εξέλιξη παραμένει η δικαστική διαμάχη του Οργανισμού Λιμένος Πειραιώς (ΟΛΠ) με τις φορολογικές αρχές για καταλογισμούς που αφορούν τις χρήσεις 2016 έως και 2019, με τις αρχικές επιβαρύνσεις από πρόσθετους φόρους, πρόστιμα και προσαυξήσεις να διαμορφώνονται συνολικά σε περίπου 23,62 εκατ. ευρώ. Η υπόθεση ξεκίνησε από τους φορολογικούς ελέγχους που διενήργησε το Κέντρο Ελέγχου Μεγάλων Επιχειρήσεων (ΚΕΜΕΕΠ) το 2022 και το 2023. Για το φορολογικό έτος 2016 καταλογίστηκαν το 2022 στον ΟΛΠ πρόσθετος φόρος εισοδήματος ύψους 6,35 εκατ. ευρώ, πρόστιμα 3,17 εκατ. ευρώ και προσαυξήσεις 3,06 εκατ. ευρώ. Τον Δεκέμβριο του 2023 ακολούθησαν οι οριστικές πράξεις για τις χρήσεις 2017, 2018 και 2019, από τις οποίες προέκυψαν συνολικά πρόσθετοι φόροι εισοδήματος 5,21 εκατ. ευρώ, πρόστιμα 3,41 εκατ. ευρώ και προσαυξήσεις 2,42 εκατ. ευρώ. Έτσι, το ύψος των αρχικών καταλογισμών για την τετραετία 2016-2019 ανήλθε σε περίπου 23,62 εκατ. ευρώ. Ο ΟΛΠ έχει ήδη καταβάλει τα σχετικά ποσά και τα έχει αναγνωρίσει στα οικονομικά του αποτελέσματα, χωρίς ωστόσο να αποδέχεται τη βασιμότητα των καταλογισμών. Για τον λόγο αυτό ακολούθησε αρχικά τη διοικητική διαδικασία αμφισβήτησης και στη συνέχεια προσέφυγε στη Δικαιοσύνη. Οι ενδικοφανείς προσφυγές της εταιρείας απορρίφθηκαν τον Μάιο του 2024 από τη Διεύθυνση Επίλυσης Διαφορών της ΑΑΔΕ, η οποία επικύρωσε τις πράξεις του ΚΕΜΕΕΠ. Προχώρησε, πάντως, σε επαναπροσδιορισμό των φορολογικών υποχρεώσεων, με αποτέλεσμα τα πρόστιμα να μειωθούν κατά 340,35 χιλ. ευρώ.
Η δικαστική διαδικασία βρίσκεται πλέον σε κρίσιμη φάση. Για τη χρήση του 2016, το Διοικητικό Εφετείο Πειραιά, με την απόφαση Α2225/2025, ανέβαλε την έκδοση οριστικής κρίσης και ζήτησε από το ΚΕΜΕΕΠ πρόσθετο υποστηρικτικό υλικό σχετικά με τα ευρήματα του φορολογικού ελέγχου. Η υπόθεση συζητήθηκε εκ νέου στις 18 Σεπτεμβρίου 2026 και πλέον αναμένεται η απόφαση του δικαστηρίου. Την ίδια ημέρα συζητήθηκαν και οι προσφυγές του ΟΛΠ που αφορούν τον φόρο εισοδήματος των χρήσεων 2017 και 2018. Και στα δύο αυτά μέτωπα η δικαστική διαδικασία έχει ολοκληρώσει το συγκεκριμένο στάδιο και αναμένεται πλέον η έκδοση των σχετικών αποφάσεων. Διαφορετικό είναι το χρονοδιάγραμμα για τη χρήση του 2019. Το Διοικητικό Εφετείο Πειραιά εξέδωσε την υπ’ αριθμόν 835/2026 αναβλητική απόφαση, ζητώντας πρόσθετα στοιχεία από το ΚΕΜΕΕΠ. Η νέα δικάσιμος έχει οριστεί για τις 25 Νοεμβρίου 2026, οπότε και αναμένεται να συνεχιστεί η εξέταση της υπόθεσης. Την ίδια ώρα, ανοιχτά παραμένουν και άλλα φορολογικά μέτωπα για τον ΟΛΠ. Σε εκκρεμότητα βρίσκεται η απόφαση επί της προσφυγής που αφορά τέλη χαρτοσήμου των ετών 2018 και 2019, ενώ αναμένεται επίσης η δικαστική κρίση για την υπόθεση του ΦΠΑ των χρήσεων 2017 και 2018. Σε αναμονή απόφασης βρίσκεται, τέλος, και η προσφυγή σχετικά με τον καταλογισμό παραγραφέντων μερισμάτων του 2017.
Η KYMA Holdings
Στη σύσταση μιας νέας εταιρείας συμμετοχών, με την επωνυμία KYMA Holdings ΑΕ και αρχικό μετοχικό κεφάλαιο 290.000 ευρώ, προχώρησε χθες ο Όμιλος Κοπελούζου. Μέτοχοι της KYMA Holdings είναι οι κυπριακές εταιρείες Rovenia Retail Limited και Veritrox Limited. Η Rovenia Retail Limited εισέφερε 203.000 ευρώ και ανέλαβε 20.300 μετοχές, ενώ η Veritrox Limited εισέφερε 87.000 ευρώ, αποκτώντας 8.700 μετοχές. Με βάση την κατανομή του μετοχικού κεφαλαίου, η Rovenia ελέγχει το 70% της νέας εταιρείας και η Veritrox το υπόλοιπο 30%. Η KYMA Holdings συστάθηκε ως όχημα συμμετοχών και επενδύσεων, με το καταστατικό της να προβλέπει ένα ευρύ πεδίο δραστηριοτήτων. Μεταξύ άλλων, προβλέπεται η δυνατότητα συμμετοχής της σε χρηματοδοτικά, επενδυτικά και αναπτυξιακά προγράμματα, ενώ στους σκοπούς της περιλαμβάνεται και η παροχή δανείων και εγγυήσεων προς εταιρείες στις οποίες συμμετέχει ή με τις οποίες συνδέεται. Το πρώτο Διοικητικό Συμβούλιο της KYMA Holdings είναι τριμελές. Πρόεδρος και Διευθύνων Σύμβουλος αναλαμβάνει ο Κωνσταντής Σπυρόπουλος, σύζυγος της Ελμίνας Κοπελούζου, ενώ καθήκοντα Αντιπροέδρου αναλαμβάνει η Μαρία Λεοντσίνη. Μέλος του Διοικητικού Συμβουλίου είναι ο Γεώργιος Μπελέγρης.
Η Eternity Holdings
Στη δημιουργία επενδυτικού οχήματος, με αρχικό μετοχικό κεφάλαιο 2,5 εκατ. ευρώ και δραστηριότητες που εκτείνονται από τις εταιρικές συμμετοχές έως το real estate, προχώρησαν η Κωνσταντίνα Φειδάκη, κόρη του Γιώργου Φειδάκη της FG Europe και ο επιχειρηματίας σύζυγος της Δημήτρης Τερζόπουλος. Πρόκειται για την Eternity Holdings Μονοπρόσωπη ΑΕ, η οποία συστάθηκε χθες με έδρα τα κεντρικά της FG Europe στη Λεωφόρο Βουλιαγμένης στη Γλυφάδα. Το μετοχικό κεφάλαιο της νέας εταιρείας διαιρείται σε 2,5 εκατ. κοινές ονομαστικές μετοχές, ονομαστικής αξίας 1 ευρώ η καθεμία, με τον Δημήτρη Τερζόπουλο να ελέγχει το 100% του μετοχικού κεφαλαίου. Ιδιαίτερο ενδιαφέρον παρουσιάζει το εύρος των δραστηριοτήτων που προβλέπει το καταστατικό. Πέραν των υπηρεσιών εταιρειών χαρτοφυλακίου, η Eternity Holdings μπορεί να δραστηριοποιείται σε επενδύσεις σε μετοχές, χρεόγραφα και ακίνητα, στην αγοραπωλησία μη οικιστικών κτιρίων και οικοπέδων για την ανέγερση αντίστοιχων ακινήτων, καθώς και στην εκμίσθωση ακινήτων που δεν προορίζονται για κατοικία. Επικεφαλής του νέου σχήματος τίθεται ο ίδιος ο Δημήτρης Τερζόπουλος, αναλαμβάνοντας τη θέση του προέδρου και διευθύνοντος συμβούλου. Στο πρώτο τριμελές διοικητικό συμβούλιο συμμετέχουν επίσης η Κωνσταντίνα Φειδάκη και η Κοραλία Αντωνοπούλου.
Η Apostolopoulos Holdings
Σε κερδοφορία επέστρεψε το 2025 η G. Apostolopoulos Holdings, η εταιρεία συμμετοχών της οικογένειας Αποστολόπουλου, η οποία διατηρεί σημαντική θέση στο Ιατρικό Αθηνών. Η εταιρεία εμφάνισε κέρδη μετά από φόρους 13,26 εκατ. ευρώ το 2025, έναντι ζημιών 11,39 εκατ. ευρώ το 2024. Καθοριστικό ρόλο στη μεταβολή διαδραμάτισε η αναστροφή απομείωσης συμμετοχών, από την οποία προέκυψαν κέρδη 13,48 εκατ. ευρώ. Αντίθετα, το 2024 είχε καταγραφεί ζημιά 11,92 εκατ. ευρώ από αποτίμηση συμμετοχών. Τα αποτελέσματα προ φόρων ανήλθαν επίσης σε 13,26 εκατ. ευρώ, με την αποδοτικότητα των ιδίων κεφαλαίων να διαμορφώνεται στο 19,94%, από αρνητική 21,40% την προηγούμενη χρήση. Στις 31 Δεκεμβρίου 2025 η Apostolopoulos Holdings κατείχε 37.579.344 μετοχές της Ιατρικό Αθηνών ΕΑΕ, οι οποίες αντιστοιχούν σε ποσοστό συμμετοχής 43,33%, με λογιστική αξία 71,2 εκατ. ευρώ. Ακόμη, η εταιρεία κατείχε συμμετοχή 20% στην DI TERNA ΑΕΕΣ, αξίας 3,11 εκατ. ευρώ. Συνολικά, οι συμμετοχές αποτελούσαν σχεδόν το σύνολο του ενεργητικού της εταιρείας στο τέλος της χρήσης.Το συνολικό ενεργητικό διαμορφώθηκε στα 74,54 εκατ. ευρώ, από 55,16 εκατ. ευρώ στο τέλος του 2024. Ανάλογη ήταν η ενίσχυση της καθαρής θέσης, η οποία ανήλθε σε 66,49 εκατ. ευρώ, από 53,23 εκατ. ευρώ έναν χρόνο νωρίτερα. Την ίδια στιγμή, οι υποχρεώσεις αυξήθηκαν στα 8,05 εκατ. ευρώ, από 1,93 εκατ. ευρώ το 2024. Η αύξηση των υποχρεώσεων συνδέεται κυρίως με τον τραπεζικό δανεισμό. Στο τέλος του 2025 το υπόλοιπο δανείου από την Alpha Bank ανερχόταν σε 3 εκατ. ευρώ, ενώ εντός της ίδιας χρονιάς η εταιρεία συνήψε νέα σύμβαση πίστωσης με ανοικτό αλληλόχρεο λογαριασμό με τη Eurobank, με το σχετικό υπόλοιπο να ανέρχεται σε 5 εκατ. ευρώ.
Η BMW Ελλάς
Θετικές επιδόσεις κατέγραψε το 2025 η BMW Ελλάς. Σε ενοποιημένο επίπεδο, ο κύκλος εργασιών της BMW Ελλάς διαμορφώθηκε στα 347 εκατ. ευρώ, έναντι 322,7 εκατ. ευρώ το 2024, σημειώνοντας αύξηση περίπου 8%. Τα κέρδη προ φόρων έφθασαν τα 10,16 εκατ. ευρώ από 7,60 εκατ. ευρώ, ενισχυμένα κατά περίπου 34%. Τα κέρδη μετά από φόρους ανήλθαν στα 5,20 εκατ. ευρώ από 6,19 εκατ. ευρώ το 2024. Η εξέλιξη συνδέεται με την αύξηση της φορολογικής επιβάρυνσης, η οποία ανήλθε σε 4,96 εκατ. ευρώ έναντι 1,41 εκατ. ευρώ την προηγούμενη χρήση. Οι ταξινομήσεις BMW αυξήθηκαν κατά 10,11%, στις 7.436 μονάδες από 6.753 το 2024, ενώ ακόμη μεγαλύτερη αύξηση, κατά 15,25%, παρουσίασε η MINI, με 2.351 ταξινομήσεις έναντι 2.040 την προηγούμενη χρονιά. Στις μοτοσυκλέτες, οι ταξινομήσεις BMW αυξήθηκαν κατά 6,5%, φθάνοντας τις 1.131 μονάδες.
Οι συνολικές δανειακές υποχρεώσεις του ομίλου έφθασαν τα 90,5 εκατ. ευρώ από 49,5 εκατ. ευρώ το 2024, με τη διοίκηση να αποδίδει την αύξηση στις επενδύσεις για νέο στόλο αυτοκινήτων προς μίσθωση. Την ίδια στιγμή, τα ταμειακά διαθέσιμα μειώθηκαν στα 28,6 εκατ. ευρώ από 38,2 εκατ. ευρώ. Οι επενδύσεις ήταν ιδιαίτερα αυξημένες, καθώς οι αγορές ενσώματων παγίων ανήλθαν σε 32,47 εκατ. ευρώ, έναντι 21,35 εκατ. ευρώ το 2024. Οι καθαρές επενδυτικές εκροές έφθασαν τα 30,87 εκατ. ευρώ, ενώ ο όμιλος άντλησε 41 εκατ. ευρώ από δάνεια μέσα στη χρήση.
Για το 2026, η διοίκηση εμφανίζεται θετική ως προς τις προοπτικές της αγοράς, παρά τις πληθωριστικές πιέσεις και τις διαταράξεις στην εφοδιαστική αλυσίδα. Εκτιμά ότι η ανοδική τάση στις πωλήσεις οχημάτων στην Ελλάδα και την Ευρώπη θα συνεχιστεί, με ιδιαίτερη ώθηση από τα υβριδικά και ηλεκτρικά αυτοκίνητα, και αναμένει διατήρηση των ισχυρών χρηματοοικονομικών επιδόσεων της εταιρείας.
Η Παπαλέκας Συμμετοχών
Στην έκδοση κοινού μη εξασφαλισμένου ομολογιακού δανείου προχωρά η Παπαλέκας Συμμετοχών και Ακινήτων ΑΕ. Το ύψος του ομολογιακού δανείου θα ανέλθει έως τα 5,25 εκατ. ευρώ, ενώ ως ομολογιούχος αναφέρεται η κυπριακή συνδεδεμένη εταιρεία VYP Group Ltd. Το πρόγραμμα του ομολογιακού δανείου προβλέπεται να συναφθεί εντός έξι μηνών από την παροχή της ειδικής άδειας.Η διοίκηση χαρακτηρίζει τη σύναψη του ομολογιακού δανείου απαραίτητη και προς το συμφέρον της εταιρείας, εκτιμώντας ότι μέσω της συναλλαγής εξυπηρετούνται και προάγονται τόσο τα οικονομικά συμφέροντα της ίδιας όσο και εκείνα του ομίλου στον οποίο ανήκει μαζί με τον ομολογιούχο.
ΕΛΒΟ: Κατέρρευσαν οι πωλήσεις το 2025
Με ιδιαίτερα περιορισμένη εμπορική δραστηριότητα έκλεισε το 2025 για την ΕΛΒΟ – Ελληνική Βιομηχανία Οχημάτων, καθώς ο κύκλος εργασιών της εταιρείας υποχώρησε σε μόλις 14,6 χιλ. ευρώ, έναντι 275,5 χιλ. ευρώ το 2024. Τα αποτελέσματα προ φόρων παρέμειναν αρνητικά στα 1,325 εκατ. ευρώ, έναντι ζημιών 1,478 εκατ. ευρώ το 2024. Μετά από φόρους, οι ζημιές διαμορφώθηκαν σε 1,323 εκατ. ευρώ, από 1,477 εκατ. ευρώ την προηγούμενη χρήση. Παρά τις συνεχιζόμενες ζημιές, η χρηματοοικονομική θέση της ΕΛΒΟ εμφανίζεται ενισχυμένη. Η καθαρή θέση αυξήθηκε στα 3,56 εκατ. ευρώ από 2,89 εκατ. ευρώ, ενώ οι συνολικές υποχρεώσεις περιορίστηκαν σημαντικά, στις 315,9 χιλ. ευρώ από 773,2 χιλ. ευρώ. Καθοριστική για την ενίσχυση της κεφαλαιακής εικόνας ήταν η στήριξη των μετόχων. Οι καταθέσεις μετόχων εμφανίζονται αυξημένες στα 2,144 εκατ. ευρώ στο τέλος του 2025, από περίπου 144 χιλ. ευρώ ένα χρόνο νωρίτερα, ενώ το μετοχικό κεφάλαιο παρέμεινε στα 6,649 εκατ. ευρώ.
Από τον Αύγουστο του 2025, μοναδικός μέτοχος της ΕΛΒΟ, με το 100% των μετοχών, είναι η ισραηλινή NASKA INDUSTRIES – S.K. GROUP LTD. Στο τέλος του έτους η ΕΛΒΟ εμφάνιζε υποχρεώσεις 70,2 χιλ. ευρώ προς τη Naska Industries SK Group και 46,3 χιλ. ευρώ προς την Israel Weapon Industries (IWI), με το συνολικό ποσό προς τα συγκεκριμένα συνδεδεμένα μέρη να ανέρχεται σε περίπου 116,5 χιλ. ευρώ.
Για την επόμενη περίοδο, το «στοίχημα» είναι εάν θα υπάρξει επανεκκίνηση της εμπορικής δραστηριότητας. Η ίδια η διοίκηση αναφέρει ότι η ΕΛΒΟ έχει ξεκινήσει «προσπάθειες» μάρκετινγκ και εκφράζει την προσδοκία ότι κατά την επόμενη χρήση θα καταφέρει να συνάψει συμβόλαια πωλήσεων.
False Alarm
Συναγερμό προκάλεσε ξαφνικά μια ανάρτηση στο Κεντρικό Ηλεκτρονικό Μητρώο Δημοσίων Συμβάσεων (ΚΗΜΔΗΣ), καθώς εμφάνιζε τον Δήμο Βιάννου στο Ηράκλειο να προχωρά σε σύμβαση για την προμήθεια ηλεκτρολογικού υλικού για δράσεις Πολιτικής Προστασίας, με αξία που άγγιζε το αστρονομικό ποσό των 652.410.106 ευρώ, και μάλιστα χωρίς ΦΠΑ. Το ύψος της δαπάνης ήταν τέτοιο που εύλογα προκάλεσε εντύπωση. Μια προσεκτικότερη ανάγνωση της ίδιας της σύμβασης, ωστόσο, αποκάλυψε γρήγορα ότι επρόκειτο για… «False Alarm». Η εξήγηση ήταν πολύ πιο απλή: κατά την καταχώριση της σύμβασης στο ΚΗΜΔΗΣ τα ποσά αναγράφηκαν λανθασμένα, με αποτέλεσμα μια προμήθεια μερικών χιλιάδων ευρώ να εμφανίζεται ως σύμβαση εκατοντάδων εκατομμυρίων. Στην πραγματικότητα, η συνολική αξία της σύμβασης ανέρχεται σε μόλις 8.999,80 ευρώ, συμπεριλαμβανομένου ΦΠΑ 24%. Η σύμβαση υπογράφηκε μεταξύ του Δήμου Βιάννου, ο οποίος εκπροσωπείται από τον δήμαρχο Παύλο Μπαριτάκη, και της εταιρείας «Δ. Συμιανάκης Κ ΣΙΑ Ο.Ε.», η οποία ανέλαβε την εκτέλεση της συγκεκριμένης προμήθειας.