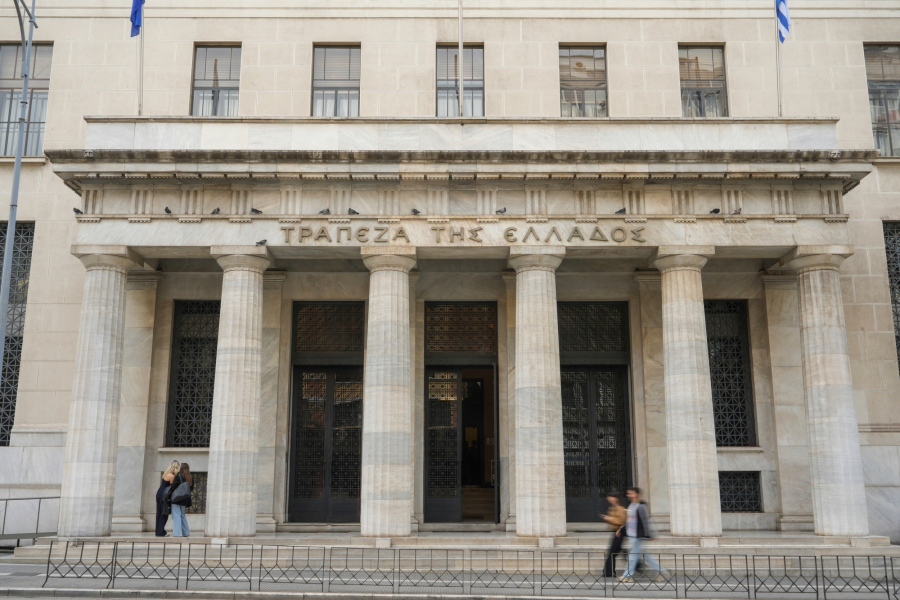
Μικρή αύξηση στα επιτόκια των νέων καταθέσεων και οριακή υποχώρηση στο μέσο κόστος των νέων δανείων καταγράφηκε τον Σεπτέμβριο του 2026, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος.
Ειδικότερα, το μέσο σταθμισμένο επιτόκιο των νέων καταθέσεων αυξήθηκε στο 0,40% από 0,37% τον Αύγουστο, ενώ το αντίστοιχο επιτόκιο των νέων δανείων υποχώρησε στο 4,76% από 4,79%. Ως αποτέλεσμα, το περιθώριο μεταξύ των δύο επιτοκίων περιορίστηκε στις 4,36 εκατοστιαίες μονάδες. Διαφορετική ήταν η εικόνα στα υφιστάμενα υπόλοιπα, καθώς το μέσο επιτόκιο καταθέσεων παρέμεινε σχεδόν αμετάβλητο στο 0,39%, ενώ των δανείων αυξήθηκε κατά 8 μονάδες βάσης στο 4,92%, διευρύνοντας το επιτοκιακό περιθώριο στις 4,53 εκατοστιαίες μονάδες.
Στις νέες καταθέσεις, τα επιτόκια μίας ημέρας παρέμειναν σε ιδιαίτερα χαμηλά επίπεδα, στο 0,03% για τα νοικοκυριά και στο 0,24% για τις επιχειρήσεις. Αντίθετα, αυξημένες αποδόσεις καταγράφηκαν στις προθεσμιακές καταθέσεις διάρκειας έως ενός έτους, με το μέσο επιτόκιο για τα νοικοκυριά να ενισχύεται κατά 11 μονάδες βάσης στο 1,28% και για τις επιχειρήσεις κατά 19 μονάδες βάσης στο 2,16%. Στα υφιστάμενα υπόλοιπα προθεσμιακών καταθέσεων έως δύο ετών, τα αντίστοιχα επιτόκια διαμορφώθηκαν στο 1,23% και στο 2,17%.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Στην πλευρά των χορηγήσεων, το μέσο επιτόκιο των καταναλωτικών δανείων χωρίς καθορισμένη διάρκεια παρέμεινε στο 14,61%, ενώ στα καταναλωτικά δάνεια συγκεκριμένης διάρκειας με κυμαινόμενο επιτόκιο αυξήθηκε στο 10,38%. Ανοδικά κινήθηκαν και τα νέα στεγαστικά δάνεια κυμαινόμενου επιτοκίου, με το κόστος δανεισμού να διαμορφώνεται στο 3,72%. Στα επιχειρηματικά δάνεια χωρίς καθορισμένη διάρκεια το επιτόκιο ανήλθε στο 4,87%, ενώ στα επαγγελματικά δάνεια έφθασε το 7,04%. Αντίθετα, στα νέα δάνεια προς μικρομεσαίες επιχειρήσεις με συγκεκριμένη διάρκεια και κυμαινόμενο επιτόκιο καταγράφηκε μικρή υποχώρηση στο 4,53%.
Τέλος, στα υφιστάμενα δάνεια διάρκειας άνω των πέντε ετών, το μέσο επιτόκιο των στεγαστικών αυξήθηκε στο 3,78% και των επιχειρηματικών στο 4,49%. Στα καταναλωτικά και λοιπά δάνεια προς ιδιώτες διαμορφώθηκε στο 8,55%, ενώ στα επαγγελματικά δάνεια ανήλθε στο 5,73%, επιβεβαιώνοντας τη διατήρηση υψηλού κόστους εξυπηρέτησης για σημαντικό μέρος των δανειοληπτών.