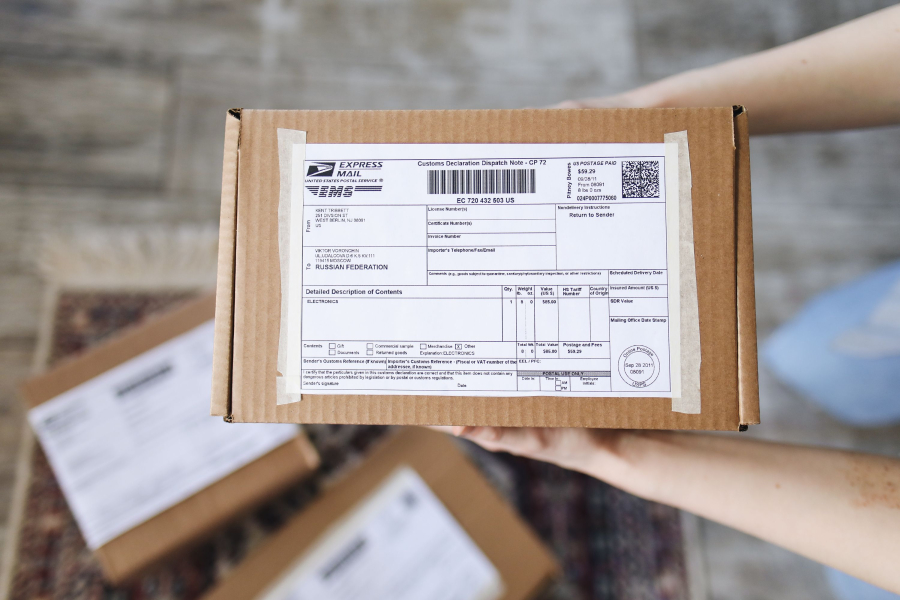

Σε δημόσια διαβούλευση βρίσκεται το νέο νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών, το οποίος φέρνει αλλαγές στις πληρωμές για παραγγελίες που παραδίδονται μέσω courier.
Στο επίκεντρο βρίσκεται η αντικαταβολή, καθώς προβλέπεται ότι η εξόφληση κατά την παράδοση θα πραγματοποιείται υποχρεωτικά με ηλεκτρονικό τρόπο. Αυτό σημαίνει ότι οι καταναλωτές δεν θα μπορούν πλέον να πληρώνουν με μετρητά την ώρα που παραλαμβάνουν το δέμα τους, ακόμη και όταν πρόκειται για προϊόντα μικρής αξίας.
Ειδικότερα, τα άρθρα 299 και 300 του νομοσχεδίου προβλέπουν την υποχρεωτική χρήση ηλεκτρονικών μέσων πληρωμής για αγορές αγαθών που παραδίδονται σε ιδιώτες μέσω επιχειρήσεων courier, όταν η πληρωμή γίνεται κατά την παραλαβή και ανεξάρτητα από το ύψος του ποσού.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Αυστηρές αναμένονται και οι ποινές για τις επιχειρήσεις ταχυμεταφορών που δεν θα τηρήσουν το νέο πλαίσιο. Για κάθε παράβαση προβλέπεται πρόστιμο ίσο με το διπλάσιο του ποσού που εισπράχθηκε σε μετρητά κατά παράβαση της υποχρέωσης ηλεκτρονικής πληρωμής.
Ωστόσο, η συγκεκριμένη αλλαγή δεν τίθεται άμεσα σε εφαρμογή. Σύμφωνα με το άρθρο 376 του νομοσχεδίου, τα άρθρα 299 και 300 θα ενεργοποιηθούν από την ημερομηνία δημοσίευσης της απόφασης που προβλέπεται στην παράγραφο 6Α του άρθρου 20 του ν. 3842/2010.
Οι διατάξεις που τέθηκαν σε διαβούλευση
Άρθρο 299
Υποχρεωτική χρήση ηλεκτρονικών μέσων πληρωμής σε συναλλαγές λιανικής με παράδοση των αγαθών μέσω επιχειρήσεων ταχυμεταφοράς - Τροποποίηση παρ. 3 άρθρου 20 ν. 3842/2010
Στην παρ. 3 του άρθρου 20 του ν. 3842/2010 (Α΄ 58), περί διασφάλισης και ελέγχου συναλλαγών, επέρχονται οι ακόλουθες τροποποιήσεις: α) τα υφιστάμενα δύο εδάφια τίθενται ως περ. α), β) προστίθεται περ. β) και η παρ. 3 διαμορφώνεται ως εξής:
«3. α) Συναλλαγές πώλησης αγαθών ή παροχής υπηρεσιών σε ιδιώτες, συνολικής αξίας πεντακοσίων (500) ευρώ και άνω, εξοφλούνται από τους αγοραστές των αγαθών ή των υπηρεσιών, αποκλειστικώς με τη χρήση μέσων πληρωμής με κάρτα ή άλλου ηλεκτρονικού μέσου πληρωμής, όπως ενδεικτικά άλλα όχι περιοριστικά τραπεζικό έμβασμα, πληρωμή μέσω λογαριασμού πληρωμών, χρήση ηλεκτρονικού πορτοφολιού. Δεν επιτρέπεται εξόφληση των συναλλαγών αυτών με μετρητά.
β) Συναλλαγές κατά τις οποίες η αποστολή και η παράδοση των αγαθών στον ιδιώτη αγοραστή διενεργούνται με χρήση υπηρεσιών επιχειρήσεων ταχυμεταφοράς και η καταβολή της αξίας της συναλλαγής πραγματοποιείται κατά την παράδοση των αγαθών, εξοφλούνται με τα μέσα πληρωμής που αναφέρονται στο πρώτο εδάφιο της περ. α), ανεξαρτήτως ποσού.».
Άρθρο 300
Κυρώσεις σε βάρος επιχειρήσεων ταχυμεταφοράς λόγω μη υποχρεωτικής χρήσης ηλεκτρονικών μέσων πληρωμής - Τροποποίηση παρ. 10 άρθρου 57 Κώδικα Φορολογικής Διαδικασίας
Στην παρ. 10 του άρθρου 57 του Κώδικα Φορολογικής Διαδικασίας (ν. 5104/2024, Α΄ 58), περί παραβάσεων σχετικών με την απεικόνιση των οικονομικών συναλλαγών, επέρχονται οι ακόλουθες τροποποιήσεις: α) το μοναδικό υφιστάμενο εδάφιο τίθεται ως περ. α), β) στη νέα περ. α), μετά τις λέξεις «που, κατά παράβαση» προστίθενται οι λέξεις «της περ. α)», γ) προστίθεται περ. β) και η παρ. 10 διαμορφώνεται ως εξής:«10. α) Σε επιχείρηση που, κατά παράβαση της περ. α) της παρ. 3 του άρθρου 20 του ν. 3842/2010 (Α΄ 58), δέχεται πληρωμή με μετρητά που αντιστοιχεί σε συναλλαγές πώλησης αγαθών ή παροχής υπηρεσιών σε ιδιώτες συνολικής αξίας πεντακοσίων (500) ευρώ και άνω, επιβάλλεται για κάθε παράβαση πρόστιμο ίσο με το διπλάσιο της καταβληθείσας με μετρητά αξίας των συναλλαγών.
β) Σε επιχείρηση παροχής υπηρεσιών ταχυμεταφοράς που, κατά παράβαση της περ. β) της παρ. 3 του άρθρου 20 του ν. 3842/2010, αποδέχεται καταβολή της αξίας της συναλλαγής με μετρητά κατά την παράδοση των αγαθών σε ιδιώτες, επιβάλλεται για κάθε παράβαση πρόστιμο ίσο με το διπλάσιο της καταβληθείσας με μετρητά αξίας της συναλλαγής.».