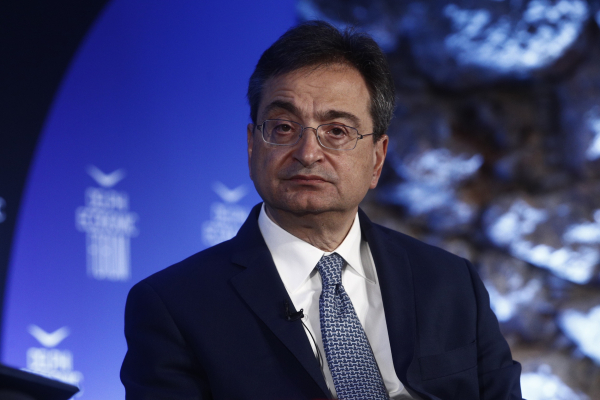
Στο τέλος Φεβρουαρίου 2027 θα παρουσιάσει η Eurobank το νέο επιχειρηματικό της σχέδιο για την τριετία 2027-2029, όπως γνωστοποίησε η Διοίκηση κατά τη χθεσινή τηλεδιάσκεψη με τους αναλυτές για τα αποτελέσματα 9μήνου 2026. Το νέο business plan θα περιλαμβάνει τις στρατηγικές προτεραιότητες, τους χρηματοοικονομικούς στόχους και τις προοπτικές ανάπτυξης του ομίλου, με έμφαση στην κερδοφορία, την ενσωμάτωση της Eurolife και την περαιτέρω διεθνή επέκταση. Ο Διευθύνων Σύμβουλος, Φωκίων Καραβίας, μιλώντας στους αναλυτές, στάθηκε στις θετικές μακροοικονομικές προοπτικές Ελλάδας και Κύπρου, επισημαίνοντας ότι οι δύο χώρες διαφοροποιούνται από την υπόλοιπη ευρωζώνη χάρη στην αποκλιμάκωση του δημόσιου χρέους. Από την πλευρά του, ο Group CFO, Χάρης Κοκολογιάννης, εκτίμησε ότι η αύξηση των καθαρών εσόδων από τόκους θα διαμορφωθεί στο 9% για το σύνολο του 2026. Στο 9μηνο τα σχετικά έσοδα ανήλθαν στα 2,068 δισ. ευρώ, αυξημένα κατά 8,7%, ενώ οι προμήθειες ενισχύθηκαν κατά 13%, στα 630 εκατ. ευρώ. Εκτενής αναφορά έγινε στην εξαγορά της Eurolife, η οποία αναμένεται να προσθέσει 20-22 εκατ. ευρώ στα έσοδα από προμήθειες του τέταρτου τριμήνου, με την ετήσια συνεισφορά να εκτιμάται σε περίπου 100 εκατ. ευρώ. Ακόμη, τονίσθηκε πως η Διοίκηση προβλέπει ότι το κόστος πιστωτικού κινδύνου θα διατηρηθεί στα επίπεδα των προηγούμενων τριμήνων, έχοντας διαμορφωθεί στις 53 μονάδες βάσης στο 9μηνο.
Οι ρυθμίσεις δανείων σε ελβετικό φράγκο
Σε ερώτηση αναλύτριας της Morgan Stanley για τα δάνεια σε ελβετικό φράγκο, η Διοίκηση της Eurobank εμφανίστηκε ιδιαίτερα ικανοποιημένη από την ανταπόκριση των δανειοληπτών στην πρόσφατη ρύθμιση, επισημαίνοντας ότι η συμμετοχή ξεπέρασε τις αρχικές προσδοκίες. Σύμφωνα με όσα αναφέρθηκαν, περισσότερο από το 75% των επιλέξιμων δανειοληπτών συμμετείχε στη διαδικασία, ποσοστό που χαρακτηρίστηκε εντυπωσιακό. Παρά τη θετική ανταπόκριση, η εφαρμογή της νομοθετικής ρύθμισης ενδέχεται να επηρεάσει προσωρινά τους δείκτες ποιότητας του δανειακού χαρτοφυλακίου της Eurobank κατά το τέταρτο τρίμηνο του 2026. Ειδικότερα, η τράπεζα εκτιμά ότι μέρος των δανείων σε ελβετικό φράγκο ενδέχεται να αναταξινομηθεί στην κατηγορία των ανοιγμάτων με αβέβαιη είσπραξη (Unlikely to Pay – UTP), οδηγώντας σε αύξηση του δείκτη μη εξυπηρετούμενων ανοιγμάτων (NPE ratio) κατά περίπου 40 μονάδες βάσης. Σε ένα τέτοιο ενδεχόμενο, ο δείκτης θα μπορούσε να διαμορφωθεί κοντά στο 2,85%, από 2,45% στο τέλος Σεπτεμβρίου. Παράλληλα, η αναταξινόμηση εκτιμάται ότι μπορεί να επιφέρει μείωση του δείκτη κάλυψης των μη εξυπηρετούμενων ανοιγμάτων από προβλέψεις κατά περίπου 10 ποσοστιαίες μονάδες, από το 81,9% που καταγράφηκε στο τέλος του τρίτου τριμήνου. Η Διοίκηση της τράπεζας έσπευσε, πάντως, να διευκρινίσει ότι οι ενδεχόμενες αυτές μεταβολές δεν αναμένεται να έχουν επίπτωση στο κόστος πιστωτικού κινδύνου (Cost of Risk).
ΔΕΗ – Vodafone
Σε εξέλιξη παραμένει ο έλεγχος δέουσας επιμέλειας (due diligence) για τη σχεδιαζόμενη δημιουργία κοινής εταιρείας οπτικών ινών μεταξύ ΔΕΗ και Vodafone Ελλάδας, καθώς, σύμφωνα με πηγές κοντά στη διαδικασία, ο οικονομικός, νομικός και τεχνικός έλεγχος δεν έχει ακόμη ολοκληρωθεί. Υπενθυμίζεται ότι οι δύο εταιρείες υπέγραψαν τον Ιούνιο μη δεσμευτικό πλαίσιο βασικών όρων για τη συνένωση των δραστηριοτήτων ΔΕΗ FiberGrid και Fiber2All, με στόχο τη δημιουργία κοινής εταιρείας με ισότιμη συμμετοχή 50%-50%.Η συμφωνία προβλέπει χρηματική καταβολή περίπου 130 εκατ. ευρώ προς τη ΔΕΗ, εφόσον ολοκληρωθεί η συναλλαγή. Ο στόχος για ολοκλήρωση εντός του πρώτου εξαμήνου του 2027 παραμένει, υπό την προϋπόθεση της οριστικοποίησης των συμφωνιών και της εξασφάλισης των απαιτούμενων εγκρίσεων.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Skroutz: Τα stock options για εργαζομένους και στελέχη
Αλλαγές στον τρόπο με τον οποίο εργαζόμενοι και στελέχη μπορούν να αποκτήσουν μετοχές της εταιρείας υιοθέτησε η Skroutz, κάνοντας πιο απλά και ευέλικτα τα προγράμματα επιβράβευσης του προσωπικού της. Οι αλλαγές αφορούν στα stock options, δηλαδή το δικαίωμα που δίνει η εταιρεία σε εργαζομένους και στελέχη της προκειμένου να αγοράσουν μετοχές της υπό συγκεκριμένους όρους. Οι σχετικές αποφάσεις ελήφθησαν προ ημερών από δύο έκτακτες γενικές συνελεύσεις και αφορούν προγράμματα που είχαν θεσπισθεί το 2021. Αρχικά, η Skroutz αύξησε τον αριθμό των διαθέσιμων δικαιωμάτων από 1.670 σε 1.885. Τα δικαιώματα αυτά αντιστοιχούν, σύμφωνα με τις αποφάσεις, στο 3% του μετοχικού κεφαλαίου της εταιρείας. Παράλληλα, άλλαξε ο τρόπος με τον οποίο θα δίνονται οι μετοχές. Μέχρι σήμερα, η εταιρεία έπρεπε να εκδίδει νέες μετοχές για να καλύπτει τα συγκεκριμένα δικαιώματα. Πλέον, θα μπορεί να διαθέτει και μετοχές που έχει ήδη αγοράσει ή θα αγοράσει στο μέλλον. Η μεγαλύτερη αλλαγή αφορά στους εργαζομένους και τα στελέχη της Skroutz Υπηρεσίες Διανομής, της θυγατρικής που δραστηριοποιείται στις παραδόσεις παραγγελιών. Με το προηγούμενο σύστημα, η απόκτηση των δικαιωμάτων συνδεόταν με την επίτευξη συγκεκριμένων στόχων στις παραδόσεις. Πλέον, η προϋπόθεση αυτή καταργείται. Στο εξής, ένας συγκεκριμένος αριθμός δικαιωμάτων θα κατοχυρώνεται κάθε χρόνο, αρκεί ο δικαιούχος να συνεχίζει να εργάζεται ή να συνεργάζεται με τη Skroutz ή τη θυγατρική της στον προβλεπόμενο χρόνο.
Εκτίναξη κερδών για την Digitech το 2025
Διπλασιασμό του κύκλου εργασιών και σχεδόν τετραπλασιασμό της καθαρής κερδοφορίας κατέγραψε το 2025 η Digitech High Technology Solutions, του ομίλου Bright με τις πωλήσεις της να ξεπερνούν τα 60 εκατ. ευρώ και τα καθαρά κέρδη να προσεγγίζουν τα 18,7 εκατ. ευρώ. Σύμφωνα με τις οικονομικές καταστάσεις που δόθηκαν χθες στη δημοσιότητα, ο κύκλος εργασιών της Digitech High Technology Solutions ανήλθε το 2025 σε 60,47 εκατ. ευρώ, έναντι 31,30 εκατ. ευρώ το 2024, σημειώνοντας αύξηση 93,2%. Τροφοδότης του τζίρου ήταν το Ταμείο Ανάκαμψης και οι συνεργασίες της εταιρείας με μεγάλους ομίλου. Ακόμη μεγαλύτερη ήταν η ενίσχυση της κερδοφορίας, καθώς τα καθαρά κέρδη μετά από φόρους διαμορφώθηκαν σε 18,72 εκατ. ευρώ, από 4,73 εκατ. ευρώ την προηγούμενη χρήση. Τα κέρδη προ φόρων ανήλθαν σε 24,22 εκατ. ευρώ, έναντι 6,22 εκατ. ευρώ, ενώ τα λειτουργικά κέρδη αυξήθηκαν σε 24,30 εκατ. ευρώ, από 6,16 εκατ. ευρώ. Το μικτό κέρδος υπερδιπλασιάστηκε, φθάνοντας τα 29,17 εκατ. ευρώ, με το μικτό περιθώριο κέρδους να ενισχύεται στο 48,24%, από 36,04% το 2024. Το συνολικό ενεργητικό της εταιρείας υπερδιπλασιάστηκε, φθάνοντας τα 71,45 εκατ. ευρώ στο τέλος του 2025, έναντι 31,67 εκατ. ευρώ έναν χρόνο νωρίτερα. Τα ίδια κεφάλαια ενισχύθηκαν σε 23,34 εκατ. ευρώ, από 7,66 εκατ. ευρώ, ενώ τα ταμειακά διαθέσιμα αυξήθηκαν σε 16 εκατ. ευρώ, από 6,47 εκατ. ευρώ. Την ίδια στιγμή, οι συνολικές υποχρεώσεις διαμορφώθηκαν σε 48,11 εκατ. ευρώ, έναντι 24,01 εκατ. ευρώ το 2024. Μεγάλη ήταν η αύξηση των εμπορικών υποχρεώσεων προς προμηθευτές, οι οποίες ανήλθαν σε 28,27 εκατ. ευρώ. Οι εμπορικές απαιτήσεις ανήλθαν σε 12,24 εκατ. ευρώ, έναντι 6,94 εκατ. ευρώ το 2024, ενώ οι ανεξόφλητες απαιτήσεις από πελάτες ανήλθαν στα 11,77 εκατ. ευρώ, από 2,73 εκατ. ευρώ. Οι λοιπές απαιτήσεις ανήλθαν σε 23,79 εκατ. ευρώ. Από αυτές, 9,53 εκατ. ευρώ αποτελούν απαιτήσεις από συνδεδεμένες επιχειρήσεις και 13,33 εκατ. ευρώ αφορούν σε έσοδα από έργα και υπηρεσίες που είχαν αναγνωριστεί αλλά δεν είχαν ακόμη τιμολογηθεί μέσα στο 2025. Ωστόσο, σύμφωνα με πληροφορίες της στήλης το σύνολο των 13,3 εκατ. ευρώ τιμολογήθηκε μέσα στο πρώτο πεντάμηνο του 2026. Τέλος, το ποσό που δόθηκε ως μέρισμα στους μετόχους ανήλθε το 2025 στα 8,04 εκατ. ευρώ, έναντι 157.900 ευρώ την προηγούμενη χρήση, ήτοι σημείωσε αύξηση 4.992,5% !
Η πορεία το 2026
Μετά την ανάπτυξη του 2025, η Digitech High Technology Solutions εμφανίζει το 2026 πιο συγκρατημένη δραστηριότητα στο πεδίο των νέων δημόσιων συμβάσεων. Ωστόσο, η Διοίκηση της εταιρείας, υπό τον Γιώργο Πουλόπουλο, διατηρεί υψηλές προσδοκίες για την εφετινή χρήση, επιδιώκοντας να μετατρέψει σε έσοδα το μεγαλύτερο μέρος των συμβάσεων που έχουν ήδη υπογραφεί. Στις οικονομικές καταστάσεις της, η εταιρεία θέτει ως στόχο την περαιτέρω βελτίωση των οικονομικών αποτελεσμάτων, δίνοντας παράλληλα ιδιαίτερη έμφαση στον περιορισμό των επισφαλειών. Η στρατηγική αυτή αποκτά ξεχωριστή σημασία μετά την εκρηκτική αύξηση της κερδοφορίας το 2025, αλλά και τη σημαντική διόγκωση των εμπορικών και λοιπών απαιτήσεων. Στο μεταξύ, οι δημόσιες συμβάσεις της Digitech High Technology Solutions που καταγράφονται για το 2026 στο Κεντρικό Ηλεκτρονικό Μητρώο Δημοσίων Συμβάσεων (ΚΗΜΔΗΣ) ανέρχονται σε περίπου 1,71 εκατ. ευρώ, χωρίς ΦΠΑ. Η μεγαλύτερη σύμβαση έχει να κάνει με το έργο «Αίθουσες εικονικής πραγματικότητας» της ΔΥΠΑ, προϋπολογισμού 1,06 εκατ. ευρώ. Σημαντική είναι και η σύμβαση των 552.596,77 ευρώ με τον Δήμο Κύμης–Αλιβερίου, για την προμήθεια λογισμικού ανάπτυξης εφαρμογών έξυπνων πόλεων και τεχνολογιών του Διαδικτύου των Πραγμάτων. Το εν λόγω έργο ξεκίνησε τον Σεπτέμβριο του 2026, με ορίζοντα ολοκλήρωσης τον Ιούλιο του 2027.
Η ψηφιοποίηση των αρχείων των δικαστηρίων
Σε νέα τροποποίηση της σύμβασης για την αναβάθμιση του συστήματος τήρησης των αρχείων των δικαστηρίων προχώρησαν η Κοινωνία της Πληροφορίας και η Profile Software, στο πλαίσιο του έργου ψηφιακού μετασχηματισμού της Δικαιοσύνης, συνολικού συμβατικού τιμήματος 40,18 εκατ. ευρώ. Στο επίκεντρο της δέκατης (!) τροποποίησης βρίσκεται η αναπροσαρμογή της αμοιβής για τις υπηρεσίες ηχογράφησης και αποηχογράφησης των δικαστικών διαδικασιών. Ειδικότερα, η τιμή ανά ώρα, η οποία στην αρχική σύμβαση ανερχόταν σε 45 ευρώ και είχε αναπροσαρμοστεί ενδιάμεσα στα 55,54 ευρώ, αυξάνεται περαιτέρω στα 58,06 ευρώ, πλέον ΦΠΑ. Δηλαδή αυξήθηκε 29,02% έναντι της αρχικής πρόβλεψης. Η νέα αναπροσαρμογή συνδέεται με τη νομοθετική αύξηση του κατώτατου μισθού. Προβλέπεται δε δυνατότητα και νέας μελλοντικής προσαρμογής της τιμής αποκλειστικά σε περίπτωση νέας νομοθετικής μεταβολής του κατώτατου μισθού. Πάντως, η αύξηση της τιμής ανά ώρα δεν συνεπάγεται αντίστοιχη αύξηση του συνολικού συμβατικού τιμήματος. Σύμφωνα με τους όρους της τροποποίησης, οι εναπομένουσες ώρες παροχής των συγκεκριμένων υπηρεσιών θα αναπροσαρμοστούν αναλογικά, ώστε να διατηρηθεί αμετάβλητη η συνολική αξία της σύμβασης, συμπεριλαμβανομένου του δικαιώματος προαίρεσης.
Η THEON International
Στις 9 Νοεμβρίου 2026, μετά το κλείσιμο της αγοράς, θα δημοσιοποιήσει η THEON International την ενημέρωση για τις οικονομικές της επιδόσεις κατά το τρίτο τρίμηνο του έτους, με το επενδυτικό ενδιαφέρον να επικεντρώνεται στη διατήρηση των υψηλών ρυθμών ανάπτυξης, στην εξέλιξη του ανεκτέλεστου υπολοίπου παραγγελιών και στην ενσωμάτωση των πρόσφατων εξαγορών. Η επικείμενη ανακοίνωση έρχεται σε συνέχεια ενός ιδιαίτερα ισχυρού πρώτου εξαμήνου, κατά το οποίο ο όμιλος κατέγραψε αύξηση εσόδων κατά 35,4%, στα 248,7 εκατ. ευρώ, έναντι 183,7 εκατ. ευρώ την αντίστοιχη περίοδο του 2025. Τα προσαρμοσμένα λειτουργικά κέρδη EBIT ενισχύθηκαν κατά 37,5%, στα 65,1 εκατ. ευρώ, με το σχετικό περιθώριο να διαμορφώνεται στο 26,2%, από 25,8% έναν χρόνο νωρίτερα. Παράλληλα, οι νέες παραγγελίες αυξήθηκαν κατά 38,5%, φθάνοντας τα 232,5 εκατ. ευρώ, ενώ το διευρυμένο ανεκτέλεστο υπόλοιπο παραγγελιών (soft backlog) διαμορφώθηκε στα 1,46 δισ. ευρώ στο τέλος Ιουνίου. Η Διοίκηση έχει επισημάνει ότι η θετική δυναμική συνεχίζεται και στο δεύτερο εξάμηνο, με περαιτέρω επιτάχυνση να αναμένεται κατά το τελευταίο τρίμηνο του 2026, λόγω και της εποχικότητας των δραστηριοτήτων. Στο επίκεντρο της στρατηγικής της THEON International βρίσκονται η διεκδίκηση νέων συμβάσεων, η ανάπτυξη προηγμένων αμυντικών τεχνολογιών και η αποτελεσματική ενσωμάτωση των εταιρειών που αποκτήθηκαν πρόσφατα.
Στην ελληνική αγορά η PANASIA
Στην ελληνική αγορά εισήρθε ο νοτιοκορεατικός όμιλος PANASIA, ο οποίος δραστηριοποιείται στην ανάπτυξη και κατασκευή τεχνολογικού εξοπλισμού για τη ναυτιλία, προχωρώντας στη σύσταση εταιρείας στην Αθήνα. Η κίνηση αποκτά ιδιαίτερο ενδιαφέρον λόγω της ισχυρής θέσης της ελληνικής ναυτιλίας στη διεθνή αγορά και των αυξανόμενων επενδύσεων των πλοιοκτητών σε τεχνολογίες περιορισμού των εκπομπών ρύπων και βελτίωσης της ενεργειακής απόδοσης των πλοίων. Ειδικότερα, χθες συστάθηκε η PANASIA GREECE Μονοπρόσωπη ΙΚΕ, με αρχικό μετοχικό κεφάλαιο 210.000 ευρώ. Μοναδικός εταίρος της νέας εταιρείας, με ποσοστό συμμετοχής 100%, είναι η PANASIA CO LTD, με έδρα το Μπουσάν της Νότιας Κορέας, η οποία κατέβαλε το σύνολο του εταιρικού κεφαλαίου. Το αντικείμενο της PANASIA GREECE περιλαμβάνει δραστηριότητες που συνδέονται άμεσα με τη ναυτιλιακή αγορά. Ειδικότερα, σύμφωνα με το καταστατικό της, προβλέπονται το χονδρικό εμπόριο ειδών εφοδιασμού πλοίων, η εμπορική αντιπροσώπευση για την πώληση ναυτιλιακού εξοπλισμού, καθώς και η διαμεσολάβηση στη χονδρική πώληση μηχανημάτων και βιομηχανικού εξοπλισμού. Ως κύρια δραστηριότητα δηλώνεται η παροχή συμβουλευτικών υπηρεσιών μάρκετινγκ, ενώ περιλαμβάνονται και άλλες υπηρεσίες προς επιχειρήσεις. Η μητρική PANASIA συγκαταλέγεται στους κατασκευαστές εξειδικευμένων συστημάτων περιβαλλοντικής προστασίας για τη ναυτιλία, με δραστηριότητα στα συστήματα καθαρισμού καυσαερίων (scrubbers), στην επεξεργασία θαλάσσιου έρματος και στις τεχνολογίες περιορισμού των εκπομπών διοξειδίου του άνθρακα. Ακόμη, αναπτύσσει λύσεις που συνδέονται με την ενεργειακή μετάβαση της ναυτιλίας και τη χρήση εναλλακτικών καυσίμων.