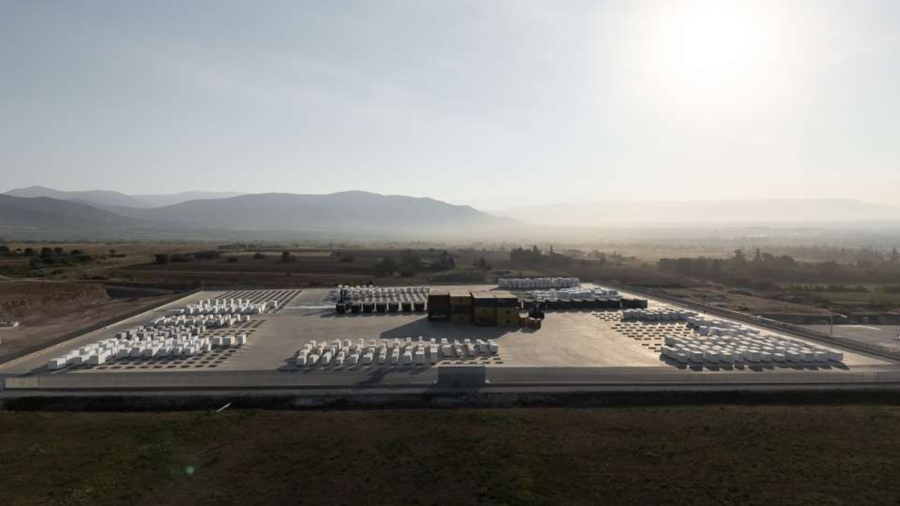

Ολοκληρώθηκε προ ημερών η κύρια ανάκριση για την υπόθεση της Μάρμαρα Παυλίδης και πλέον ανοίγει ο δρόμος για την επόμενη κρίσιμη φάση της ποινικής διαδικασίας. Μέσα στους επόμενους μήνες αναμένεται να κριθεί η περαιτέρω δικαστική πορεία της υπόθεσης, για την οποία έχει ασκηθεί κακουργηματική δίωξη για απάτη, και εάν τελικά θα οδηγηθεί ενώπιον δικαστικού συμβουλίου με το ενδεχόμενο παραπομπής σε δίκη.
Πίσω από την ποινική υπόθεση βρίσκεται η οικογενειακή σύγκρουση, η οποία έχει τις ρίζες της στην πώληση της Μάρμαρα Παυλίδης το 2023 και, κυρίως, σε όσα ακολούθησαν πέντε μήνες μετά την πώληση. Από τη μία πλευρά βρίσκεται ο Χριστόφορος Παυλίδης και από την άλλη τα αδέλφια του, Χριστίνα και Κυριάκος Παυλίδης, μαζί με τους συζύγους τους, Αχιλλέα Χατζόπουλο και Μακρίνα Αθανασιάδου. Πριν από την πώληση, ο Χριστόφορος Παυλίδης κατείχε το 35,42% της εταιρείας, η Χριστίνα Παυλίδη το 30,02%, ο Κυριάκος Παυλίδης το 14,56%, ενώ από 10% κατείχαν ο Αχιλλέας Χατζόπουλος και η Μακρίνα Αθανασιάδου.
Τον Ιανουάριο του 2023 οι πέντε μέτοχοι συμφώνησαν να πουλήσουν το σύνολο των συμμετοχών τους στην ECM Partners και η συναλλαγή ολοκληρώθηκε τον Μάρτιο του ίδιου έτους. Το τίμημα διαμορφώθηκε σε περίπου 252,8 εκατ. ευρώ για το 100% της Παυλίδης ΑΕ Μάρμαρα – Γρανίτες, ενώ άλλα 14 εκατ. ευρώ αφορούσαν την Enerfarm 2, εταιρεία του ενεργειακού χαρτοφυλακίου της οικογένειας. Συνολικά, δηλαδή, η συναλλαγή προσέγγισε τα 266,8 εκατ. ευρώ.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Η μεγάλη ανατροπή ήρθε μόλις πέντε μήνες αργότερα. Τον Αύγουστο του 2023 έγινε γνωστό ότι ο Χριστόφορος Παυλίδης είχε συμφωνήσει με την ECM Partners την επαναγορά της εταιρείας, αποκτώντας πλέον τον πλήρη έλεγχό της χωρίς τη συμμετοχή των υπόλοιπων μελών της οικογένειας. Η επαναγορά στηρίχθηκε σε σημαντικό τραπεζικό δανεισμό από την Εθνική Τράπεζα. Η χρηματοδοτική δομή της συναλλαγής και ο τρόπος με τον οποίο ο σχετικός δανεισμός πέρασε στη συνέχεια στον ισολογισμό της Μάρμαρα Παυλίδης είναι κεντρικά σημεία της υπόθεσης. Ο δανεισμός που έφθανε έως τα 230,2 εκατ. ευρώ και κάλυπτε έως το 80% του συνολικού κόστους της εξαγοράς, ελήφθη από την Dolit Investments, η οποία απορροφήθηκε από την Παυλίδη Μονοπρόσωπη ΑΕ Μάρμαρα Γρανίτες με συμβολαιογραφική πράξη της 13ης Σεπτεμβρίου 2024. Έχει ενδιαφέρον ότι η Dolit αρχικά ήταν έμμεσα 100% θυγατρική της ECM Partners όταν αγόρασε την Παυλίδη, ενώ τον Αύγουστο του 2023 ο Χριστόφορος Παυλίδης απέκτησε το 100% της Dolit.
Η Χριστίνα και ο Κυριάκος Παυλίδης, ο Αχιλλέας Χατζόπουλος και η Μακρίνα Αθανασιάδου υποστήριξαν στις δικαστικές ενέργειές τους ότι η πώληση στην ECM Partners και η μεταγενέστερη επαναγορά από τον Χριστόφορο Παυλίδη αποτέλεσαν τμήματα μιας αλληλουχίας γεγονότων που είχε ως τελικό αποτέλεσμα να εξαπατηθούν και να βρεθούν οι ίδιοι εκτός της οικογενειακής επιχείρησης και ο Χριστόφορος Παυλίδης να αποκτήσει τον πλήρη έλεγχό της.
Ο Χριστόφορος Παυλίδης έχει απορρίψει δημόσια τις κατηγορίες και τους εν λόγω ισχυρισμούς που έχουν διατυπωθεί σε βάρος του και οι οποίοι απασχόλησαν την κύρια ανάκριση.
Η αυξημένη μόχλευση
Πέραν της δικαστικής διένεξης, εστιάζοντας στον δανεισμό της Παυλίδης ΑΕ Μάρμαρα Γρανίτες, διαπιστώνεται πως οι οικονομικές καταστάσεις του 2025, που δημοσιοποιήθηκαν προ ημερών, στέλνουν ένα διπλό μήνυμα. Από τη μία, το κόστος χρηματοδότησης αποκλιμακώνεται. Από την άλλη, η κερδοφορία που καλείται να σηκώσει το μεγάλο βάρος του χρέους έχει υποχωρήσει αισθητά. Στο επίκεντρο βρίσκεται το μεγάλο ομολογιακό δάνειο της Εθνικής Τράπεζας, αρχικού ύψους 223,3 εκατ. ευρώ, το οποίο πέρασε στην Παυλίδη μετά την απορρόφηση της Dolit Investments. Πρόκειται για μακρά χρηματοδότηση, με ορίζοντα έως το 2034, αλλά και απαιτητικό πρόγραμμα αποπληρωμών: 19 εξαμηνιαίες δόσεις των 9,216 εκατ. ευρώ, μία των 9,41 εκατ. ευρώ και μία τελευταία, ιδιαίτερα υψηλή, καταβολή –το λεγόμενο balloon– 38,8 εκατ. ευρώ.
Το 2025 η λειτουργική κερδοφορία που υποστηρίζει αυτό το χρέος έχασε σημαντικό μέρος της «δύναμής» της. Το EBITDA του Ομίλου περιορίστηκε στα 21 εκατ. ευρώ από 32,5 εκατ. ευρώ, ενώ ο δείκτης Δανεισμός/EBITDA ανέβηκε στις 10,09 φορές από 7,02 φορές. Με άλλα λόγια, το χρέος έγινε βαρύτερο σε σχέση με την ικανότητα της επιχείρησης να παράγει λειτουργικά κέρδη. Υπάρχει, βεβαίως, και η θετική ανάγνωση. Τα χρηματοοικονομικά έξοδα υποχώρησαν στα 10,93 εκατ. από 15,50 εκατ. ευρώ, ελαφρύνοντας αισθητά το κόστος εξυπηρέτησης. Την ίδια στιγμή, όμως, τα κέρδη προ φόρων συρρικνώθηκαν από 7,99 εκατ. σε μόλις 284 χιλ. ευρώ.
Το κρίσιμο ερώτημα είναι πόσες ελεύθερες ταμειακές ροές μπορεί να παράγει η Παυλίδης για να εξυπηρετεί ταυτόχρονα τόκους και χρεολύσια. Η Εθνική Τράπεζα διαθέτει εξασφαλίσεις επί περιουσιακών στοιχείων και συμμετοχών, οι οποίες λειτουργούν ως γραμμή άμυνας. Ωστόσο, με τη μόχλευση πλέον πάνω από το 10x, η επιστροφή του EBITDA σε υψηλότερα επίπεδα και η σταδιακή αποκλιμάκωση του χρέους αποτελούν τo «αγωνιώδες» ζητούμενο για τις επόμενες χρήσεις.
Το MoU ΔΕΗ – Amazon
Στρατηγική στόχευση έχει για τη ΔΕΗ η συμφωνία με την Amazon Web Services (AWS) για την ανάπτυξη Data Center στην περιοχή του Αγίου Δημητρίου, κοντά στην Κοζάνη, που ανακοινώθηκε χθες. Το οικονομικό ενδιαφέρον του εγχειρήματος είναι διπλό: από τη μία πλευρά δημιουργεί προοπτική μακροχρόνιων εσόδων από τη μίσθωση των υποδομών και από την άλλη εξασφαλίζει σημαντική ζήτηση ηλεκτρικής ενέργειας μέσω μακροπρόθεσμων συμβάσεων PPAs. Κομβικό στοιχείο της συμφωνίας αποτελεί η προβλεπόμενη 15ετής μίσθωση του Data Center από την Amazon μετά την ολοκλήρωση της κατασκευής του. Η μεγάλη διάρκεια της σύμβασης μπορεί να προσφέρει στη ΔΕΗ αυξημένη ορατότητα ως προς τις μελλοντικές ταμειακές ροές και να περιορίσει τον εμπορικό κίνδυνο που θα συνεπαγόταν μια επένδυση τέτοιας κλίμακας χωρίς εξασφαλισμένο μακροχρόνιο μισθωτή.
Ο καταμερισμός των επενδύσεων και των επιχειρησιακών ρόλων έχει ιδιαίτερη σημασία. Η Amazon αναλαμβάνει την εγκατάσταση και λειτουργία των υποδομών πληροφορικής, ενώ η ΔΕΗ παρέχει την έκταση, τα κτίρια και τις υποστηρικτικές ενεργειακές υποδομές. Με αυτόν τον τρόπο, ο ελληνικός όμιλος τοποθετείται στην αγορά των Data Centers αξιοποιώντας περιουσιακά στοιχεία, ενεργειακές υποδομές και τεχνογνωσία που βρίσκονται κοντά στον πυρήνα των δραστηριοτήτων του, χωρίς να αναλαμβάνει τη λειτουργία του τεχνολογικού σκέλους του Data Center.
Η κλίμακα του project είναι επίσης ενδεικτική των οικονομικών του προοπτικών. Η αρχική ισχύς τροφοδοσίας των 300 MW παραπέμπει σε ιδιαίτερα μεγάλη ενεργειακή υποδομή, ενώ η δυνατότητα μελλοντικής επέκτασης έως το 1 GW, εφόσον συμφωνηθεί και δικαιολογείται από τις συνθήκες της αγοράς, θα μπορούσε να διευρύνει σημαντικά τόσο το επενδυτικό μέγεθος όσο και το οικονομικό αποτύπωμα του έργου. Για τη ΔΕΗ αυτό μεταφράζεται δυνητικά και σε έναν μεγάλο, μακροχρόνιο καταναλωτή ηλεκτρικής ενέργειας, δημιουργώντας συνέργειες με το χαρτοφυλάκιο ανανεώσιμων πηγών του ομίλου.
Το μεγάλο ερωτηματικό, ωστόσο, αφορά τα οικονομικά μεγέθη της επένδυσης. Μέχρι στιγμής δεν έχουν γνωστοποιηθεί το συνολικό CAPEX που θα αναλάβει η ΔΕΗ, το ύψος του μισθώματος, οι οικονομικοί όροι και η διάρκεια των PPAs, ο τρόπος χρηματοδότησης ούτε η αναμενόμενη συνεισφορά του έργου στο EBITDA. Αναμφίβολα η παρουσία της Amazon ως μακροχρόνιου αντισυμβαλλομένου, περιορίζει τον πιστωτικό κίνδυνο που θα συνόδευε υπό διαφορετικές συνθήκες μια επένδυση αυτού του μεγέθους και της διάρκειας.
Παρά τη δεσμευτική φύση του MoU, πάντως, η συμφωνία δεν έχει ακόμη κλειδώσει. Μεγάλη σημασία έχει το αδειοδοτικό και περιβαλλοντικό σκέλος, δεδομένου ότι ένα Data Center ισχύος 300 MW —και πολύ περισσότερο μια ενδεχόμενη επέκταση στο 1 GW— συνεπάγεται ιδιαίτερα μεγάλες απαιτήσεις σε ηλεκτρική ισχύ, νερό και άλλες συνοδευτικές υποδομές και διαβούλευση με τις τοπικές κοινωνίες, λόγω της ηχορύπανσης που συνοδεύει τις σχετικές εγκαταστάσεις.
Η χρηματοδότηση της Fiber2All
Στην παροχή εταιρικής εγγύησης για χρηματοδότηση ύψους 50 εκατ. ευρώ που πρόκειται να λάβει η Fiber2All προχωρά η Vodafone Ελλάδας, στηρίζοντας χρηματοδοτικά τη θυγατρική της. Ειδικότερα, το Διοικητικό Συμβούλιο της Vodafone-Panafon ενέκρινε τη χορήγηση ειδικής άδειας για τη σύναψη σύμβασης εγγύησης με τη Vodafone Investments Luxembourg S.à r.l., η οποία θα λειτουργήσει ως δανείστρια στη συγκεκριμένη συναλλαγή. Η εταιρεία με έδρα το Λουξεμβούργο τελεί υπό κοινό έλεγχο με τη Vodafone-Panafon και πρόκειται να χορηγήσει στη Fiber2All χρηματοδότηση συνολικού ύψους 50 εκατ. ευρώ.
Η CrediaBank
Στα 488,9 εκατ. ευρώ ανέρχεται αθροιστικά η λογιστική αξία των άυλων περιουσιακών στοιχείων και της αναβαλλόμενης φορολογικής απαίτησης που εμφανίζει η CrediaBank στον ισολογισμό μετασχηματισμού της 30ής Ιουνίου 2026, σύμφωνα με την έκθεση προσυμφωνημένων διαδικασιών της PwC που συντάχθηκε στο πλαίσιο της συγχώνευσης με απορρόφηση της Ευρώπη Holdings. Ειδικότερα, ο ισολογισμός εμφανίζει άυλα περιουσιακά στοιχεία 266,725 εκατ. ευρώ και αναβαλλόμενη φορολογική απαίτηση 222,189 εκατ. ευρώ Τα συνολικά ίδια κεφάλαια ανέρχονται σε 1,270 δισ. ευρώ, έναντι συνολικού ενεργητικού 9,565 δισ. ευρώ και υποχρεώσεων 8,295 δισ. ευρώ. Με βάση τα παραπάνω ποσά, τα άυλα περιουσιακά στοιχεία αντιστοιχούν περίπου στο 21,0% των λογιστικών ιδίων κεφαλαίων, ενώ η αναβαλλόμενη φορολογική απαίτηση αντιστοιχεί σε περίπου 17,5%. Αθροιστικά τα δύο κονδύλια ισούνται με περίπου 38,5% των ιδίων κεφαλαίων. Σε ό,τι αφορά τα άυλα περιουσιακά στοιχεία, η έκθεση αναφέρει ότι τα 266,725 εκατ. ευρώ αποτελούνται κυρίως από υπεραξία (goodwill), αξία εξαγορασμένης καταθετικής βάσης (Core Deposit Intangible – CDI) και λογισμικό. Δεν παρέχεται, ωστόσο, στο συγκεκριμένο έγγραφο περαιτέρω ποσοτική ανάλυση ανά επιμέρους κατηγορία. Αντίστοιχα, η αναβαλλόμενη φορολογική απαίτηση των 222,189 εκατ. ευρώ περιγράφεται ως ο καθαρός αναβαλλόμενος φόρος που έχει αναγνωριστεί επί διαφορών επιμέτρησης καθώς και επί μεταφερόμενων φορολογικών ζημιών. Η έκθεση της PwC δεν παραθέτει επιμερισμό του ποσού μεταξύ των δύο αυτών πηγών.
Η Atlantic - See LNG Trade
Σε αύξηση του μετοχικού της κεφαλαίου κατά 950.000 ευρώ προχώρησε η Atlantic - See LNG Trade κατόπιν απόφασης της Έκτακτης Γενικής Συνέλευσης των μετόχων της. Η αύξηση πραγματοποιείται με καταβολή μετρητών και την έκδοση 950.000 νέων κοινών ονομαστικών μετοχών, ονομαστικής αξίας 1 ευρώ η καθεμία. Μετά την ολοκλήρωση της αύξησης, το μετοχικό κεφάλαιο της εταιρείας διαμορφώνεται πλέον σε 2,05 εκατ. ευρώ, διαιρούμενο σε συνολικά 2.050.000 κοινές ονομαστικές μετοχές, ονομαστικής αξίας 1 ευρώ εκάστη.
Σουρωτή: Ποντάρει σε νέα προϊόντα
Στα 16,88 εκατ. ευρώ διαμορφώθηκε ο κύκλος εργασιών της Σουρωτής το 2025, με την εταιρεία να συνεχίζει το επενδυτικό της πρόγραμμα στην παραγωγή, παρά τις πιέσεις που καταγράφηκαν από το αυξημένο κόστος και το ευρύτερο οικονομικό περιβάλλον. Σύμφωνα με τις οικονομικές καταστάσεις της χρήσης 2025, οι πωλήσεις ανήλθαν σε 16,88 εκατ. ευρώ έναντι 17,15 εκατ. ευρώ το 2024, καταγράφοντας υποχώρηση κατά 270 χιλ. ευρώ ή 1,58%. Τα κέρδη προ φόρων διαμορφώθηκαν σε 964 χιλ. ευρώ, από 1,17 εκατ. ευρώ την προηγούμενη χρήση. Την ίδια στιγμή, το μεικτό περιθώριο κέρδους ενισχύθηκε στο 52,8%, έναντι 50,68% το 2024, ενώ το περιθώριο EBITDA διαμορφώθηκε στο 10,08%. Η καθαρή θέση της εταιρείας ενισχύθηκε στα 7,61 εκατ. ευρώ στο τέλος του 2025, από 6,64 εκατ. ευρώ έναν χρόνο νωρίτερα, με τη μεταβολή να αποδίδεται στα κέρδη της χρήσης. Παράλληλα, το σύνολο του ενεργητικού ανήλθε σε 15,79 εκατ. ευρώ, έναντι 15,60 εκατ. ευρώ το 2024. Στο μέτωπο του δανεισμού, οι μακροπρόθεσμες δανειακές υποχρεώσεις περιορίστηκαν στα 2,65 εκατ. ευρώ από 4,15 εκατ. ευρώ, ενώ τα βραχυπρόθεσμα τραπεζικά δάνεια παρέμειναν στις 900 χιλ. ευρώ. Επιπλέον, στο τέλος του 2025 εμφανίζεται βραχυπρόθεσμο μέρος μακροπρόθεσμων δανείων ύψους 750 χιλ. ευρώ. Συνολικά, οι υποχρεώσεις της Σουρωτής υποχώρησαν στα 7,81 εκατ. ευρώ από 8,62 εκατ. ευρώ το 2024. Η εταιρεία συνέχισε παράλληλα την υλοποίηση του διετούς επενδυτικού προγράμματος στην παραγωγή, με σημαντικές επενδύσεις κυρίως σε νέο μηχανολογικό εξοπλισμό. Η αξία του μηχανολογικού εξοπλισμού στον ισολογισμό αυξήθηκε στα 2,27 εκατ. ευρώ, από 1,44 εκατ. ευρώ το προηγούμενο έτος.
Για το 2026, η διοίκηση σχεδιάζει να συνεχίσει τις επενδύσεις στην παραγωγική διαδικασία, με προσθήκες και βελτιώσεις μηχανημάτων και νέες επενδύσεις. Μεσοπρόθεσμα σχεδιάζει την περαιτέρω ανάπτυξή της σε χονδρεμπόριο, οργανωμένο λιανεμπόριο και εξαγωγές, ενώ ιδιαίτερο ενδιαφέρον παρουσιάζει η πρόθεσή της να διευρύνει το χαρτοφυλάκιό της πέρα από το μεταλλικό νερό. Στον σχεδιασμό της περιλαμβάνονται επιλογές μπύρας για την εστίαση και τον τουρισμό, φυσικά ροφήματα και τσάι, καθώς και προϊόντα καλλυντικών με βάση το νερό, με στόχο την είσοδο σε κανάλια όπως τα φαρμακεία και το ηλεκτρονικό εμπόριο.
Η Παπαλέκας Συμμετοχών
Στην πώληση του συνόλου των μετοχών που κατέχει στη VYG Μονοπρόσωπη ΑΕ προς την κυπριακή VYP Group Limited προχωρά η Παπαλέκας Συμμετοχών και Ακινήτων ΑΕ, στο πλαίσιο συναλλαγής μεταξύ συνδεδεμένων μερών. Βάσει της συμφωνίας, η Παπαλέκας Συμμετοχών θα μεταβιβάσει στη VYP Group Limited το σύνολο του μετοχικού κεφαλαίου που κατέχει στη VYG Μονοπρόσωπη ΑΕ, η οποία εδρεύει στο Νέο Ψυχικό. Πρόκειται για 25.000 κοινές μετοχές, ονομαστικής αξίας 1 ευρώ η καθεμία, με το συνολικό τίμημα να ανέρχεται σε 25.000 ευρώ, όσο και η αξία του καταβεβλημένου μετοχικού κεφαλαίου της εταιρείας. Η VYG Μονοπρόσωπη δραστηριοποιείται στον ευρύτερο κλάδο των ακινήτων και των κατασκευών. Στις δραστηριότητές της περιλαμβάνονται η εκμίσθωση και διαχείριση ιδιόκτητων ή μισθωμένων ακινήτων και η αγοραπωλησία ιδιόκτητων ακινήτων, καθώς και η κατασκευή κτιρίων για κατοικίες και άλλες χρήσεις και άλλες εξειδικευμένες κατασκευαστικές δραστηριότητες.