Dnews
  • ΠΟΛΙΤΙΚΗ
  • ΟΙΚΟΝΟΜΙΑ
  • ΕΛΛΑΔΑ
  • ΔΙΕΘΝΗ
  • ΠΑΙΔΕΙΑ
  • ΘΕΣΕΙΣ ΕΡΓΑΣΙΑΣ
  • ENTERTAINMENT
  • NEWS IN ENGLISH
Dnews
  • ΠΟΛΙΤΙΚΗ
  • ΟΙΚΟΝΟΜΙΑ
  • ΕΛΛΑΔΑ
  • ΔΙΕΘΝΗ
  • ΠΑΙΔΕΙΑ
  • ΘΕΣΕΙΣ ΕΡΓΑΣΙΑΣ
  • ENTERTAINMENT
  • NEWS IN ENGLISH
Games
ΡΟΗ ΕΙΔΗΣΕΩΝ
Οικονομία 09.11.2015 13:36 UPD 09.11.2015 13:56

Φόρος 33% στο «αδήλωτο» χρήμα - Τι ισχύει για αδήλωτες καταθέσεις και περιουσία

Image of Σωτήρης Μπέσκος Σωτήρης Μπέσκος
Φόρος 33% στο «αδήλωτο» χρήμα - Τι ισχύει για αδήλωτες καταθέσεις και περιουσία Φόρος 33% στο «αδήλωτο» χρήμα - Τι ισχύει για αδήλωτες καταθέσεις και περιουσία
Φόρος 33% στο αδήλωτο χρήμα - Τι ισχύει για καταθέσεις και αδήλωτη περιουσία Τα περιουσιακά στοιχεία που δεν δικαιολογούνται θα φορολογούνται με συντελεστή 33% όπως προκύπτει από εγκύκλιο που εξέδωσε η Γενική Γραμματεία Δημοσίων Εσόδων σήμερα. Εκτός όμως από τον συντελεστή φορολόγησης 33% και πέραν των όποιων προστίμων ο φορολογούμενος θα διώκεται και για φοροδιαφυγή

Με εγκύκλιο της Γενικής Γραμματείας Δημοσίων Εσόδων, δίδονται οδηγίες για την ανάλωση κεφαλαίου και την προσαύξηση της περιουσίας ενώ αφορά σε όλα τα περιουσιακά στοιχεία που αποκτήθηκαν από την 1η Ιανουαρίου 2014.

Παράλληλα γίνεται γωστό ότι δεν μπορεί να χαρακτηρίζεται παράνομη ή αδικαιολόγητη ή αγνώστου πηγής και προελεύσεως προσαύξηση περιουσίας, η επανακατάθεση μετρητών σε τράπεζα τα οποία είχαν αναληφθεί σε προηγούμενη φάση και ημερομηνία, αρκεί μόνο ο φορολογούμενος να προσκομίσει δικαιολογητικά που να δείχνουν ότι τα χρήματα βρίσκονταν παλαιότερα σε τραπεζικό λογαριασμό, έδωσε η Γενική Γραμματεία Δημοσίων Εσόδων.

Σύμφωνα με την εγκύκλιο η προσαύξηση της περιουσίας που προκύπτει από τον έλεγχο τραπεζικών λογαριασμών πρέπει να τεκμηριώνεται επαρκώς, καθόσον αναλήψεις / καταθέσεις μπορεί να αφορούν συναλλαγές-κινήσεις που δεν συνιστούν κατ’ ανάγκη φορολογητέο εισόδημα. Περαιτέρω μεταφορές χρηματικών ποσών μεταξύ τραπεζικών λογαριασμών εξετάζονται και διερευνάται ο λόγος που πραγματοποιήθηκαν οι συναλλαγές μεταφοράς των ποσών αυτών αφού προσκομίσει ο φορολογούμενος τα σχετικά έγγραφα.

Δηλαδή το θέμα που πρέπει να εξετάζεται δεν είναι ο χρόνος που μεσολαβεί μεταξύ ανάληψης και κατάθεσης στον ίδιο ή άλλο τραπεζικό λογαριασμό αλλά αν τα αναληφθέντα ποσά υπερκαλύπτουν δαπάνες απόκτησης περιουσιακών στοιχείων ή λοιπών δαπανών, έτσι ώστε να μην δικαιολογούνται μεταγενέστερες καταθέσεις ίσου ή άλλου ποσού στον ίδιο ή άλλο λογαριασμό. Σ’ αυτήν την περίπτωση μπορεί να αποδειχθεί και να τεκμηριωθεί από τον έλεγχο ότι, οι συγκεκριμένες αναλήψεις που έγιναν από τον φορολογούμενο από έναν ή περισσότερους λογαριασμούς δαπανήθηκαν για την απόκτηση περιουσιακών στοιχείων ή λοιπών δαπανών οπότε δεν μπορεί να θεωρηθεί εφικτή η επανακατάθεση των ποσών αυτών σε ίδιους ή άλλους λογαριασμούς.

Επιπλέον ο έλεγχος κρίνει και τεκμηριώνει εάν πρόκειται ή όχι για «πρωτογενείς καταθέσεις», δηλαδή για ποσά που προέρχονται από άγνωστη ή μη διαρκή ή μη σταθερή πηγή ή αιτία και δεν προέρχονται από αναλήψεις από άλλους τραπεζικούς λογαριασμούς. Σημειώνεται ότι δεν αντίκειται στη φορολογική νομοθεσία η ανάληψη χρηματικών ποσών και η αποδεδειγμένη επανακατάθεση μέρους ή του συνόλου αυτών και ούτε προβλέπεται χρονικός περιορισμός για την διαδικασία κίνησης χρηματικών κεφαλαίων».

ΟΙ ΕΙΔΗΣΕΙΣ ΣΕ 2'

Όσα πρέπει να ξέρετε
για να ξεκινήσετε τη μέρα σας.

* Με την εγγραφή σας στο newsletter του Dnews, αποδέχεστε τους σχετικούς όρους χρήσης

Η εγκύκλιος αναλυτικά:

Ανάλωση κεφαλαίου προηγούμενων ετών

Συγκεκριμένα όπως προβλέπεται προσδιορισμός φορολογητέας ύλης με βάση τις δαπάνες διαβίωσης των φορολογουμένων και των προσώπων που συνοικούν με αυτόν και τον βαρύνουν, όταν το συνολικό ποσό είναι ανώτερο από το συνολικό εισόδημά του. Πιο συγκεκριμένα, η προστιθέμενη διαφορά τεκμηρίων περιορίζεται ή καλύπτεται μεταξύ άλλων, με ανάλωση κεφαλαίου που αποδεδειγμένα έχει φορολογηθεί κατά τα προηγούμενα έτη ή νόμιμα απαλλαγεί από το φόρο.

Για τον υπολογισμό του κεφαλαίου που σχηματίζεται κάθε έτος, λαμβάνονται υπόψη εισοδήματα που είχαν φορολογηθεί ή είχαν νόμιμα απαλλαγεί από το φόρο, εισπράχθηκαν
αποδεδειγμένα και τα οποία προκύπτουν από τον συμψηφισμό των θετικών και αρνητικών στοιχείων του ίδιου έτους. Εάν σε κάποιο έτος προκύψει αρνητικό υπόλοιπο τούτο επηρεάζει αρνητικά τα θετικά στοιχεία των προηγούμενων ετών. Επίσης τα έτη αυτά θα πρέπει να είναι συνεχόμενα και να φτάνουν μέχρι το προηγούμενο του έτους που επικαλείται ο φορολογούμενος (κρινόμενο έτος). Το θετικό αλγεβρικό άθροισμα όλων αυτών των ετών θα αποτελέσει το συνολικό κεφάλαιο που σχηματίστηκε αυτά τα έτη.

Τα ως άνω αναφερόμενα ίσχυαν για υποθέσεις και διαχειριστικές περιόδους μέχρι 31 Δεκεμβρίου 2013. Από την 1 Ιανουαρίου 2014 και μετά, ισχύουν νέες διατάξεις.

Σημειώνεται ότι στην περίπτωση που ο φορολογούμενος εξαιρείται από τον εναλλακτικό τρόπο υπολογισμού της ελάχιστης φορολογίας (π.χ. ανάπηρος για επιβατικό αυτοκίνητο), ή για τα κρινόμενα έτη δεν εφαρμοζόταν η δαπάνη απόκτησης περιουσιακών στοιχείων (πόθεν έσχες ) και δεν έχει φορολογηθεί το εισόδημά του βάσει προστιθέμενης διαφοράς τεκμηρίου τότε το αρνητικό υπόλοιπο που προκύπτει από την ανάλωση επηρεάζει αρνητικά τα θετικά υπόλοιπα του συνόλου των ετών που επικαλείται ο φορολογούμενος.

Στην περίπτωση που ο φορολογούμενος δεν υποχρεούται σε υποβολή δήλωσης βάσει των εκάστοτε ισχυουσών διατάξεων, τότε δεν υπάρχει κεφάλαιο προς επίκληση για το
έτος αυτό και λαμβάνεται ως μηδενικό. Επίσης, αν σε κάποιο έτος έχει προκύψει αρνητικό υπόλοιπο και το εισόδημα έχει φορολογηθεί βάσει τεκμηρίων τότε αυτό το υπόλοιπο δεν θα συμψηφιστεί με τα θετικά υπόλοιπα των ετών που επικαλείται ο φορολογούμενος (θεωρείται μηδενικό).Διευκρινίζεται ότι τα έτη προς επίκληση πρέπει να είναι συνεχόμενα μέχρι το προηγούμενο του κρινόμενου έτους. Το θετικό αλγεβρικό άθροισμα όλων των ετών θα αποτελέσει το συνολικό κεφάλαιο που σχηματίστηκε αυτά τα έτη.

Προσαύξηση περιουσίας

Σύμφωνα με τις διατάξεις tου ΚΦΕ, κάθε προσαύξηση περιουσίας που προέρχεται από παράνομη ή αδικαιολόγητη ή άγνωστη πηγή ή αιτία, θεωρείται κέρδος από επιχειρηματική δραστηριότητα, υπό τις προϋποθέσεις που προβλέπονται στον Κώδικα Φορολογικής Διαδικασίας.

Επιπλέον, ορίζεται ότι σε περίπτωση διαπίστωσης προσαύξησης περιουσίας , η προσαύξηση αυτή δεν υπόκειται σε φορολογία, εφόσον ο φορολογούμενος αποδείξει την πραγματική πηγή αυτής, καθώς επίσης και ότι αυτή είτε έχει υπαχθεί σε νόμιμη φορολογία, είτε απαλλάσσεται από τον φόρο σύμφωνα με ειδικές διατάξεις.

Οι διατάξεις αυτές αναφέρονται σε οποιαδήποτε προσαύξηση περιουσίας, που προέρχεται από παράνομη ή αδικαιολόγητη ή άγνωστη πηγή και αιτία προέλευσης, και ορίζεται ότι ο φορολογούμενος, έχει τη δυνατότητα να αποδείξει την πραγματική πηγή ή την αιτία προέλευσης ή ότι η εν λόγω προσαύξηση φορολογήθηκε ή απαλλάχθηκε νόμιμα.

Σε περίπτωση που οι αποδείξεις δεν είναι ικανοποιητικές, η οποιαδήποτε προσαύξηση της περιουσίας χαρακτηρίζεται και φορολογείται ως εισόδημα από επιχειρηματική δραστηριότητα.

Η προσαύξηση της περιουσίας μπορεί να αναφέρεται σε κινητή ή ακίνητη περιουσία οποιασδήποτε μορφής, όπως οικόπεδα, σπίτια,αυτοκίνητα, σκάφη, αεροσκάφη, τραπεζικές
καταθέσεις και πάσης φύσεως χρεόγραφα, (μετοχές, τοκομερίδια, ομόλογα, αμοιβαία κεφάλαια κλπ.), η οποία δεν δικαιολογείται από τα εισοδήματα που δηλώνει ο φορολογούμενος. Η μεταβολή της σύνθεσης ή της διατήρησης της περιουσίας δεν σημαίνει απαραίτητα και την προσαύξησή της.

Σε κάθε περίπτωση, οποιαδήποτε προσαύξηση περιουσίας διαπιστωθεί κατά τον έλεγχο, προκειμένου να φορολογηθεί σύμφωνα με τις διατάξεις της παραγρ. 4 του άρθρου 29 του ΚΦΕ, δηλαδή με συντελεστή τριάντα τρία τοις εκατό (33%), απαιτείται να ελέγχονται και να συνεκτιμώνται και οι τυχόν δαπάνες απόκτησης περιουσιακών στοιχείων του άρθρου 32 του ΚΦΕ.

Για την δικαιολόγηση προσαύξησης περιουσίας μέσω διάθεσης περιουσιακών στοιχείων ή μέσω απόκτησης εισοδημάτων που στο παρελθόν δεν υπήρχε η υποχρέωση της αναγραφής τους στη δήλωση φορολογίας εισοδήματος φυσικών προσώπων, είτε γιατί ήταν αφορολόγητα είτε γιατί φορολογούνταν με ειδικό τρόπο (πχ. τόκοι, πώληση εισηγμένων μετοχών), πρέπει να αποδεικνύονται με τα κατάλληλα νόμιμα δικαιολογητικά.

Επίσης, σε όσες περιπτώσεις επικαλείται ο φορολογούμενος ότι η προσαύξηση περιουσίας προέρχεται από δωρεά, δανειοδότηση, γονική παροχή, κληρονομιά κλπ, πρέπει να ελέγχεται αν υπήρχε η δυνατότητα από τον δωρητή, τον δανειοδότη, τον παρέχοντα, τον κληρονομούμενο, να καταβάλλει ποσά που επικαλείται ο φορολογούμενος, καθώς και αν έχουν καταλογιστεί τα ποσά που προβλέπονται από τις εκάστοτε ισχύουσες διατάξεις (π.χ. τέλη χαρτοσήμου , φόρος γονικής παροχής , φόρος δωρεάς κ.λπ.).

Η προσαύξηση της περιουσίας που προκύπτει από τον έλεγχο τραπεζικών λογαριασμών πρέπει να τεκμηριώνεται επαρκώς, καθόσον αναλήψεις / καταθέσεις μπορεί να αφορούν συναλλαγές-κινήσεις που δεν συνιστούν κατ' ανάγκη φορολογητέο εισόδημα.

Περαιτέρω μεταφορές χρηματικών ποσών μεταξύ τραπεζικών λογαριασμών εξετάζονται και διερευνάται ο λόγος που πραγματοποιήθηκαν οι συναλλαγές μεταφοράς των ποσών αυτών
αφού προσκομίσει ο φορολογούμενος τα σχετικά έγγραφα. Δηλαδή το θέμα που πρέπει να εξετάζεται δεν είναι ο χρόνος που μεσολαβεί μεταξύ ανάληψης και κατάθεσης στον ίδιο ή
άλλο τραπεζικό λογαριασμό αλλά αν τα αναληφθέντα ποσά υπερκαλύπτουν δαπάνες απόκτησης περιουσιακών στοιχείων ή λοιπών δαπανών, έτσι ώστε να μην δικαιολογούνται
μεταγενέστερες καταθέσεις ίσου ή άλλου ποσού στον ίδιο ή άλλο λογαριασμό. Σ' αυτήν την περίπτωση μπορεί να αποδειχθεί και να τεκμηριωθεί από τον έλεγχο ότι, οι συγκεκριμένες
αναλήψεις που έγιναν από τον φορολογούμενο από έναν ή περισσότερους λογαριασμούς δαπανήθηκαν για την απόκτηση περιουσιακών στοιχείων ή λοιπών δαπανών οπότε δεν
μπορεί να θεωρηθεί εφικτή η επανακατάθεση των ποσών αυτών σε ίδιους ή άλλους λογαριασμούς.

Επιπλέον ο έλεγχος κρίνει και τεκμηριώνει εάν πρόκειται ή όχι για «πρωτογενείς καταθέσεις», δηλαδή για ποσά που προέρχονται από άγνωστη ή μη διαρκή ή μη σταθερή πηγή ή αιτία και δεν προέρχονται από αναλήψεις από άλλους τραπεζικούς λογαριασμούς.

Σημειώνεται ότι δεν αντίκειται στη φορολογική νομοθεσία η ανάληψη χρηματικών ποσών και η αποδεδειγμένη επανακατάθεση μέρους ή του συνόλου αυτών και ούτε προβλέπεται χρονικός περιορισμός για την διαδικασία κίνησης χρηματικών κεφαλαίων.

Όταν δεν μπορεί να δικαιολογηθεί η προσαύξηση της περιουσίας, τότε αυτή φορολογείται στη χρήση που διαπιστώνεται από τον έλεγχο ότι επήλθε. Ο φορολογούμενος δύναται σε κάθε περίπτωση να αποδείξει ότι ο χρόνος αυτός είναι διάφορος από αυτόν που διαπιστώθηκε από τον έλεγχο.

Για χρήσεις πριν από την 01/01/2014, σχετικές είναι οι διατάξεις του τελευταίου εδαφίου της παραγράφου 3 του άρθρου 48 του ν. 2238/94.
# TAGS

  • ΦΟΡΟΣ
  • ΑΔΗΛΩΤΑ
  • ΧΡΗΜΑΤΑ
  • ΚΑΤΑΘΕΣΕΙΣ
Δες όλες τις ειδήσεις και τα νέα τη στιγμή που συμβαίνουν
Το «αθόρυβο» έξοδο του σούπερ μάρκετ: Πόσα χρήματα ξοδεύει μια οικογένεια για νερό σε 5 χρόνια

Το «αθόρυβο» έξοδο του σούπερ μάρκετ: Πόσα χρήματα ξοδεύει μια οικογένεια για νερό σε 5 χρόνια

Reskilling: Το νέο διαβατήριο για την αλλαγή καριέρας

Reskilling: Το νέο διαβατήριο για την αλλαγή καριέρας

Η «Μεγάλη Μπλε Αποστολή»: Τα παιδιά πρωταγωνιστές στη μεγάλη συμμαχία για το νερό

Η «Μεγάλη Μπλε Αποστολή»: Τα παιδιά πρωταγωνιστές στη μεγάλη συμμαχία για το νερό

To «Allwyn x McLaren Racing: Live in Athens» έφερε τη Formula 1 στην Ελλάδα

To «Allwyn x McLaren Racing: Live in Athens» έφερε τη Formula 1 στην Ελλάδα

Ξέρεις να κάνεις τα πάντα από το κινητό σου, βάλε τώρα και τα οικονομικά σου στο παιχνίδι

Ξέρεις να κάνεις τα πάντα από το κινητό σου, βάλε τώρα και τα οικονομικά σου στο παιχνίδι

Οι δημοσκοπήσεις, οι άγνωστοι «Χ» στις εκλογές και το… δίκοπο εκλογικό δίλημμα της Ν.Δ.

Οι δημοσκοπήσεις, οι άγνωστοι «Χ» στις εκλογές και το… δίκοπο εκλογικό δίλημμα της Ν.Δ.

Τσίπρας: Η ΕΛΑΣ αποτελεί τον εναλλακτικό πόλο απέναντι στον Κυριάκο Μητσοτάκη

Τσίπρας: Η ΕΛΑΣ αποτελεί τον εναλλακτικό πόλο απέναντι στον Κυριάκο Μητσοτάκη

Το μεγάλο φιάσκο του «Σπίτι μου»: Σπίτια των 150.000 ευρώ πωλούνται πλέον 200.000 ευρώ

Το μεγάλο φιάσκο του «Σπίτι μου»: Σπίτια των 150.000 ευρώ πωλούνται πλέον 200.000 ευρώ

Συντάξεις 2027: «Κούρεμα» στην αύξηση 2,8% με την προσωπική διαφορά - Παραδείγματα

Συντάξεις 2027: «Κούρεμα» στην αύξηση 2,8% με την προσωπική διαφορά - Παραδείγματα

Ανατροπή με τους πλειστηριασμούς πρώτης κατοικίας από την ΑΑΔΕ – Τι αλλάζει για τους οφειλέτες

Ανατροπή με τους πλειστηριασμούς πρώτης κατοικίας από την ΑΑΔΕ – Τι αλλάζει για τους οφειλέτες

Πολυκυστικές ωοθήκες: Η σύνδεση με την άνοια και το Αλτσχάιμερ

Πολυκυστικές ωοθήκες: Η σύνδεση με την άνοια και το Αλτσχάιμερ

Γιατροί-Influencers: Κλονισμένη η εμπιστοσύνη της κοινής γνώμης μετά τον θάνατο Μαζωνάκη

Γιατροί-Influencers: Κλονισμένη η εμπιστοσύνη της κοινής γνώμης μετά τον θάνατο Μαζωνάκη

Οι 5 κορυφαίες ασκήσεις για δυνατά πόδια και καλύτερη ισορροπία μετά τα 65

Οι 5 κορυφαίες ασκήσεις για δυνατά πόδια και καλύτερη ισορροπία μετά τα 65

Ξυπνάτε με πόνο στη μέση ή στον αυχένα; Δεν φταίει πάντα η στάση του σώματος

Ξυπνάτε με πόνο στη μέση ή στον αυχένα; Δεν φταίει πάντα η στάση του σώματος

Αγανάκτηση με τις τιμές ενέργειας στις ΗΠΑ: Καταναλωτές απειλούν με μαζικές μηνύσεις

Αγανάκτηση με τις τιμές ενέργειας στις ΗΠΑ: Καταναλωτές απειλούν με μαζικές μηνύσεις

Γιατί ορισμένα laptop δεν φορτίζουν ποτέ στο 100%

Γιατί ορισμένα laptop δεν φορτίζουν ποτέ στο 100%

Μην συνδέετε ποτέ πολύπριζο σε αυτό το δωμάτιο του σπιτιού: Οι ηλεκτρολόγοι είναι κατηγορηματικοί

Μην συνδέετε ποτέ πολύπριζο σε αυτό το δωμάτιο του σπιτιού: Οι ηλεκτρολόγοι είναι κατηγορηματικοί

Πετρέλαιο θέρμανσης 2026: Ακρίβεια χωρίς τέλος – Οι οικογένειες πληρώνουν έως 38% περισσότερα σε σχέση με πέρυσι

Πετρέλαιο θέρμανσης 2026: Ακρίβεια χωρίς τέλος – Οι οικογένειες πληρώνουν έως 38% περισσότερα σε σχέση με πέρυσι

Ενεργειακός χειμώνας στην Ευρώπη: Η ακτινογραφία των τιμών σε ρεύμα και αέριο – Η θέση της Ελλάδας

Ενεργειακός χειμώνας στην Ευρώπη: Η ακτινογραφία των τιμών σε ρεύμα και αέριο – Η θέση της Ελλάδας

Πώς να προστατεύσετε το A/C τον χειμώνα: Τι συνιστούν οι ειδικοί

Πώς να προστατεύσετε το A/C τον χειμώνα: Τι συνιστούν οι ειδικοί

ΡΟΗ ΕΙΔΗΣΕΩΝ

Κώστας Τσουκαλάς: 506.586 συνταξιούχοι με προσωπική διαφορά κινδυνεύουν να μη δουν ολόκληρη την αύξηση

Πολιτική 09:09

ΠΟΜΙΔΑ: Έκπτωση ΕΝΦΙΑ κατά τουλάχιστον 50% για τις ασφαλισμένες κατοικίες

Οικονομία 08:48

Προφορικές εξετάσεις 6ου Διαγωνισμού ΕΣΔι (clerks) 2026: 70 ενδεικτικές ερωτήσεις στον ΚΔΔ (άρθρα 23-62)

Οικονομία 08:40

«Βράζουν» οι νέοι στη Γαλλία: Καταγγελίες για αστυνομική βία - Τέσσερα παιδιά φέρονται να υπέστησαν ακρωτηριασμούς

Διεθνή 08:34

Κλέαρχος Μαρουσάκης: Έρχεται 24ωρη κακοκαιρία - Πότε θα ανέβει ξανά η θερμοκρασία

Ελλάδα 08:26

Ποιοι θα πληρωθούν νωρίτερα τις συντάξεις Νοεμβρίου 2026

Οικονομία 08:13
Όλες Οι Ειδήσεις

ΔΗΜΟΦΙΛΗ

Φίλιππος Σοφιανός για την Βάνα Μπάρμπα: «Είχε το θράσος να ζητήσει 1 εκατομμύριο, για ένα επεισόδιο»

Life 09:33

Market Pass: Ποιοι θα πάρουν αναδρομικά έως και 1.426 ευρώ

Οικονομία 11:02

Η Γκίλφοϊλ προσπάθησε να «εξαφανίσει» από το διαδίκτυο δημοσίευμα για απλήρωτο δείπνο σε εστιατόριο

Διεθνή 10:56

Γιατί ψεκάζουμε ξίδι στο στρώμα, γιατί είναι σημαντικό να το κάνουμε και πώς να το εφαρμόζουμε σωστά

Life 13:55

Πριν φύγετε για ταξίδι, βάλτε ένα ποτήρι και ένα φύλλο χαρτί στον νεροχύτη - Το αποτέλεσμα θα σας εκπλήξει

Life 12:29
Ειδήσεις από την Περιφέρεια - σε συνεργασία με τα μεγαλύτερα ενημερωτικά μέσα της Περιφέρειας

# HOT TOPICS

  • ΚΑΙΡΟΣ
  • ΛΟΓΑΡΙΑΣΜΟΙ ΡΕΥΜΑΤΟΣ

Σχετικά Άρθρα

LIDL: Ενημέρωση για ρούχα που πωλήθηκαν στα σούπερ μάρκετ – Πώς θα πάρετε πίσω τα χρήματά σας

LIDL: Ενημέρωση για ρούχα που πωλήθηκαν στα σούπερ μάρκετ – Πώς θα πάρετε πίσω τα χρήματά σας

Επιχειρήσεις 14.10.2026 14:52
«Αυτό που ζούσα ήταν πόλεμος» - «Φώναζαν θα πεθάνουμε, θα καούμε»: Συγκλονίζουν οι μαρτυρίες των επιζώντων των Τεμπών

«Αυτό που ζούσα ήταν πόλεμος» - «Φώναζαν θα πεθάνουμε, θα καούμε»: Συγκλονίζουν οι μαρτυρίες των επιζώντων των Τεμπών

Ελλάδα 13.10.2026 18:38
Συνταξιούχοι δύο ταχυτήτων με κυβερνητική σφραγίδα: Φόρος 15% για τους «προνομιούχους» των διεθνών οργανισμών

Συνταξιούχοι δύο ταχυτήτων με κυβερνητική σφραγίδα: Φόρος 15% για τους «προνομιούχους» των διεθνών οργανισμών

Οικονομία 10.10.2026 06:08
ΕΕ: Στο τραπέζι έκτακτος φόρος στα υπερκέρδη των ενεργειακών εταιρειών – Απούσα η Ελλάδα από τις χώρες που ζητούν την επιβολή του

ΕΕ: Στο τραπέζι έκτακτος φόρος στα υπερκέρδη των ενεργειακών εταιρειών – Απούσα η Ελλάδα από τις χώρες που ζητούν την επιβολή του

Οικονομία 09.10.2026 19:26

NETWORK

Πανεύκολη συνταγή για τραχανά - Βάλσαμο για τους κρύους μήνες

Πανεύκολη συνταγή για τραχανά - Βάλσαμο για τους κρύους μήνες

healthstat.gr 10.16.2026 - 03:29
Οι 5 κορυφαίες ασκήσεις για δυνατά πόδια και καλύτερη ισορροπία μετά τα 65

Οι 5 κορυφαίες ασκήσεις για δυνατά πόδια και καλύτερη ισορροπία μετά τα 65

healthstat.gr 10.16.2026 - 03:45
Τα οφέλη της αλόης για την υγεία και την εμφάνισή σας

Τα οφέλη της αλόης για την υγεία και την εμφάνισή σας

healthstat.gr 10.16.2026 - 05:16
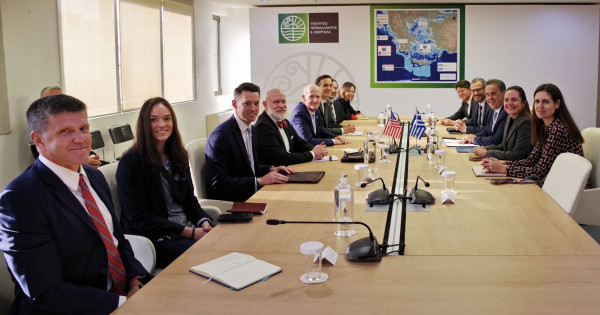
Επίσκεψη του νέου επικεφαλής της πρεσβείας των ΗΠΑ στην Ελλάδα Τζόσουα Χακ και του γερουσιαστή Ρικ Σκοτ στο ΥΠΕΝ

Επίσκεψη του νέου επικεφαλής της πρεσβείας των ΗΠΑ στην Ελλάδα Τζόσουα Χακ και του γερουσιαστή Ρικ Σκοτ στο ΥΠΕΝ

ienergeia.gr 10.16.2026 - 05:34
Διεθνής Οργανισμός Ενέργειας: Η συνολική αποδέσμευση αποθεμάτων πετρελαίου θα υπερβεί τα 400 εκατ. βαρέλια

Διεθνής Οργανισμός Ενέργειας: Η συνολική αποδέσμευση αποθεμάτων πετρελαίου θα υπερβεί τα 400 εκατ. βαρέλια

ienergeia.gr 10.16.2026 - 05:20
Γιατροί-Influencers: Κλονισμένη η εμπιστοσύνη της κοινής γνώμης μετά τον θάνατο Μαζωνάκη

Γιατροί-Influencers: Κλονισμένη η εμπιστοσύνη της κοινής γνώμης μετά τον θάνατο Μαζωνάκη

healthstat.gr 10.16.2026 - 03:14
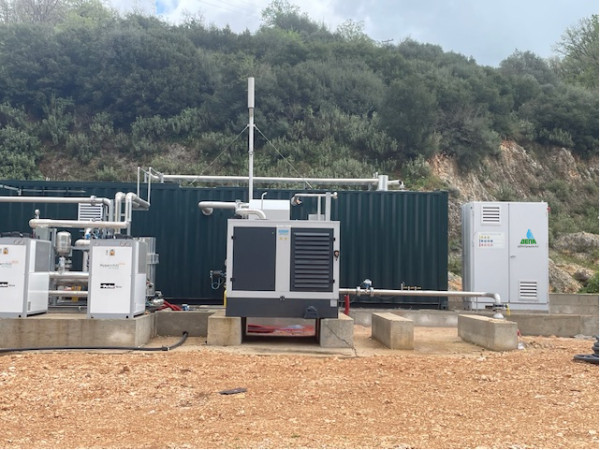
ΔΕΠΑ Εμπορίας και ΦΑΡΜΑ ΧΗΤΑΣ: Στην τελική ευθεία η πρώτη μονάδα παραγωγής συμπιεσμένου βιομεθανίου στην Ελλάδα

ΔΕΠΑ Εμπορίας και ΦΑΡΜΑ ΧΗΤΑΣ: Στην τελική ευθεία η πρώτη μονάδα παραγωγής συμπιεσμένου βιομεθανίου στην Ελλάδα

ienergeia.gr 10.16.2026 - 05:07
Νέο ατύχημα στη Motor Oil- δύο τραυματίες

Νέο ατύχημα στη Motor Oil- δύο τραυματίες

ienergeia.gr 10.16.2026 - 05:13
Dnews
ΟΛΕΣ ΟΙ ΕΙΔΗΣΕΙΣ

ΟΠΙΝΙΟΝ ΠΟΣΤ ΗΛΕΚΤΡΟΝΙΚΕΣ ΕΚΔΟΣΕΙΣ Α.Ε. "OPINIONPOST" Διεύθυνση: Ιπποκράτους 2, Αθήνα, 10679, Ελλάδα
ΑΦΜ: 800961697 - ΔΟΥ: ΚΕΦΟΔΕ Αττικής
ΑΡ. ΓΕΜΗ: 145803601000
Τηλ: 210 3608484
E-mail: info@dnews.gr

Domain name: Dnews.gr (Dikaiologitika.gr)
Νόμιμος Εκπρόσωπος - Διευθύνων Σύμβουλος: Νίκος Ανδριόπουλος (andriopoulos@opinion-post.gr)
Ιδιοκτησία: OPINIONPOST A.E. - Μέτοχοι: ENERGY REGISTER Α.Ε. / Ανδριόπουλος Νικόλαος
Δικαιούχος Domain: OPINIONPOST A.E. - Διαχειριστής Domain: Σωτήρης Μπέσκος
Διευθυντής Ιστοσελίδας: Παναγιώτης Ευθυμιάδης
Διευθυντής Σύνταξης: Κώστας Σαρρηκώστας

  • ΤΑΥΤΟΤΗΤΑ
  • ΔΙΑΦΗΜΙΣΗ
  • ΟΡΟΙ ΧΡΗΣΗΣ
  • ΠΟΛΙΤΙΚΗ ΠΡΟΣΤΑΣΙΑΣ ΔΕΔΟΜΕΝΩΝ
  • ΠΟΛΙΤΙΚΗ ΑΠΟΡΡΗΤΟΥ
  • COOKIES
  • ΚΩΔΙΚΑΣ ΔΕΟΝΤΟΛΟΓΙΑΣ
  • ΟΙΚΟΝΟΜΙΚΑ ΣΤΟΙΧΕΙΑ
Μέλος ΕΝΕΔ

Copyright © 2011 - 2026 OpinionPost S.A. All rights reserved.

Developed by Nuevvo.

ΜΕΛΟΣ #242054 Μ.Η.Τ. Μέλος #242054 του Μ.Η.Τ.
ΑΠΟΡΡΗΤΟ
  • Πολιτική
  • Οικονομία
  • Ελλάδα
  • Διεθνή
  • Life
  • Παιδεία
  • Υγεία
  • Αθλητισμός
  • Επιστήμη
  • Επιχειρήσεις
  • Θέσεις Εργασίας
  • Ο Πληροφοριοδότης
  • Παιχνίδια Εξουσίας
  • Τεχνολογία
  • Auto - Moto
  • Entertainment
  • Market Maven
  • News In English
  • Opinions
  • Ειδήσεις Από Την Περιφέρεια
  • Όλες οι Ειδήσεις
Games