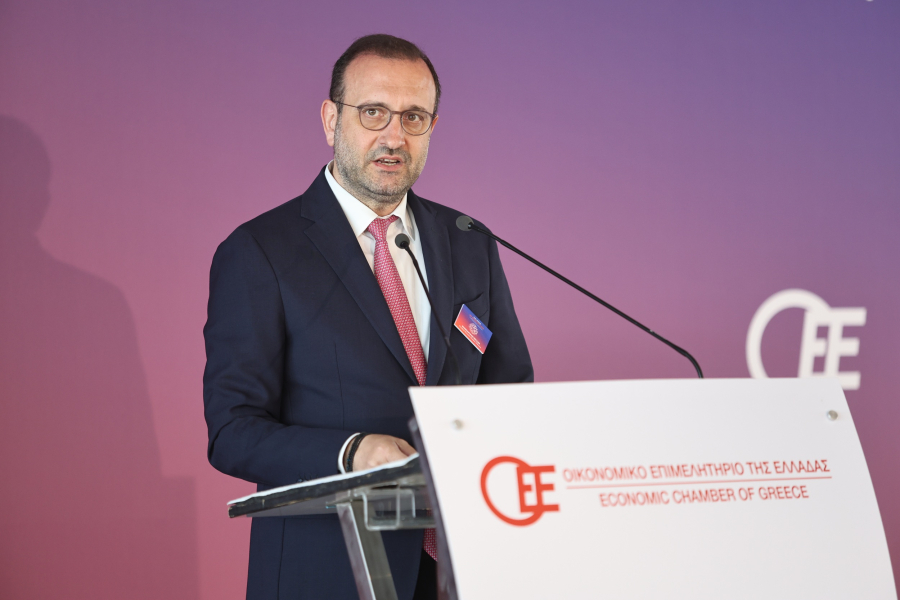
Τη στήριξή του στην κύρωση της Πολυμερούς Συμφωνίας Αρμόδιων Αρχών για την Ανταλλαγή Πληροφοριών GloBE εκφράζει το Οικονομικό Επιμελητήριο της Ελλάδας (ΟΕΕ), ζητώντας παράλληλα μεταβατική περίοδο χωρίς κυρώσεις για καλόπιστα λάθη, πλήρη ψηφιοποίηση των διαδικασιών και άμεση έκδοση ερμηνευτικών εγκυκλίων. Τις θέσεις του φορέα παρουσίασε ο πρόεδρός του, Κωνσταντίνος Κόλλιας, κατά την ακρόαση των φορέων στην αρμόδια επιτροπή της Βουλής, επισημαίνοντας ότι η συμφωνία αποτελεί σημαντικό βήμα για την αποτελεσματική εφαρμογή του παγκόσμιου ελάχιστου φόρου, την ενίσχυση της φορολογικής διαφάνειας και την προστασία των δημοσίων εσόδων. Όπως τόνισε, η αυτόματη ανταλλαγή οικονομικών πληροφοριών μεταξύ των φορολογικών διοικήσεων ενισχύει τις δυνατότητες της ΑΑΔΕ να εντοπίζει πρακτικές φοροαποφυγής και τεχνητής μεταφοράς κερδών σε χώρες με χαμηλή φορολογία.
Η συμφωνία αφορά μεγάλους πολυεθνικούς ομίλους με ετήσιο ενοποιημένο κύκλο εργασιών τουλάχιστον 750 εκατ. ευρώ, οι οποίοι υπάγονται, βάσει του νόμου 5100/2024, σε ελάχιστο πραγματικό φορολογικό συντελεστή 15%. Σύμφωνα με τον πρόεδρο του ΟΕΕ, ο ακριβής υπολογισμός του Εγχώριου Συμπληρωματικού Φόρου διασφαλίζει ότι η πρόσθετη φορολογική επιβάρυνση θα εισπράττεται από το ελληνικό Δημόσιο και όχι από άλλες χώρες. Παράλληλα, το Επιμελητήριο αξιολογεί θετικά την απλούστευση των διαδικασιών συμμόρφωσης, καθώς οι ελληνικές θυγατρικές πολυεθνικών ομίλων εκτός Ευρωπαϊκής Ένωσης θα υποβάλλουν στην ΑΑΔΕ απλή γνωστοποίηση με τα στοιχεία της μητρικής εταιρείας που έχει καταθέσει τη σχετική δήλωση.
Ωστόσο, το ΟΕΕ υπογραμμίζει ότι η αποτελεσματική εφαρμογή του νέου πλαισίου προϋποθέτει πλήρως ψηφιοποιημένες και τυποποιημένες διαδικασίες, ώστε να περιοριστούν η γραφειοκρατία και το κόστος συμμόρφωσης. Παράλληλα, ζητά σαφείς οδηγίες από την ΑΑΔΕ και το υπουργείο Εθνικής Οικονομίας και Οικονομικών, καθώς οι κανόνες GloBE περιλαμβάνουν σύνθετες φορολογικές και λογιστικές έννοιες. Ιδιαίτερη έμφαση δίνεται στις κυρώσεις, με το Επιμελητήριο να προτείνει τη μη επιβολή προστίμων κατά το πρώτο έτος εφαρμογής για ελλιπή ή ανακριβή στοιχεία που οφείλονται σε εύλογες τεχνικές ή ερμηνευτικές δυσκολίες, υπό την προϋπόθεση ότι οι επιχειρήσεις ενήργησαν καλόπιστα και διόρθωσαν τα λάθη τους. Επιπλέον, ζητά οι κυρώσεις να βασίζονται αποκλειστικά στους νόμους 5100/2024 και 5104/2024. «Η φορολογική δικαιοσύνη και η ασφάλεια δικαίου πρέπει να συμβαδίζουν», υπογράμμισε ο Κωνσταντίνος Κόλλιας, σημειώνοντας ότι ένα σύνθετο νέο πλαίσιο χρειάζεται χρόνο προσαρμογής και όχι τιμωρία από την πρώτη ημέρα.