Ένα απρόσμενο σενάριο, στο οποίο εκατομμύρια πολίτες θα μπορούσαν να βρεθούν χωρίς πρόσβαση στα χρήματά τους, ακόμη και αν οι τραπεζικοί τους λογαριασμοί παραμένουν απολύτως ασφαλείς, επαναφέρει στο προσκήνιο τους κινδύνους από τις κυβερνοεπιθέσεις στο χρηματοπιστωτικό σύστημα. Μια επίθεση σε τραπεζικά δίκτυα, συστήματα πληρωμών ή τηλεπικοινωνιακές υποδομές θα μπορούσε να προκαλέσει εκτεταμένες δυσλειτουργίες, αφήνοντας προσωρινά εκτός λειτουργίας κάρτες, ηλεκτρονικές τραπεζικές εφαρμογές και ΑΤΜ.
Το ενδεχόμενο αυτό δεν αντιμετωπίζεται πλέον αποκλειστικά ως ένα θεωρητικό σενάριο, όπως αναφέρει το bitfox. Η ολλανδική κεντρική τράπεζα (De Nederlandsche Bank – DNB) καλεί τα νοικοκυριά να προετοιμαστούν για μια πιθανή διακοπή των ηλεκτρονικών πληρωμών διάρκειας έως και 72 ωρών, συστήνοντας να διατηρούν ένα συγκεκριμένο ποσό μετρητών για την κάλυψη των βασικών καθημερινών αναγκών.
Το ερώτημα είναι τι θα συνέβαινε εάν μια τέτοια διακοπή επηρέαζε ταυτόχρονα πολλές τράπεζες και επιχειρήσεις. Πώς θα μπορούσαν οι πολίτες να προμηθευτούν τρόφιμα, φάρμακα και καύσιμα, εάν οι κάρτες τους δεν λειτουργούσαν και δεν είχαν δυνατότητα ανάληψης χρημάτων;
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Πώς μια κυβερνοεπίθεση μπορεί να παραλύσει τις καθημερινές συναλλαγές
Το σύγχρονο τραπεζικό σύστημα στηρίζεται σε ένα εκτεταμένο δίκτυο ψηφιακών υποδομών, μέσω των οποίων πραγματοποιούνται οι συναλλαγές, ενημερώνονται οι λογαριασμοί και συνδέονται μεταξύ τους οι τράπεζες και τα δίκτυα πληρωμών.
Στην ίδια αλυσίδα συμμετέχουν τα καταστήματα, τα ΑΤΜ, οι εταιρείες τηλεπικοινωνιών και οι πάροχοι τεχνολογικών υπηρεσιών. Αυτό σημαίνει ότι μια κυβερνοεπίθεση δεν χρειάζεται απαραίτητα να στοχεύσει απευθείας μια τράπεζα για να προκαλέσει σοβαρά προβλήματα στις οικονομικές συναλλαγές.
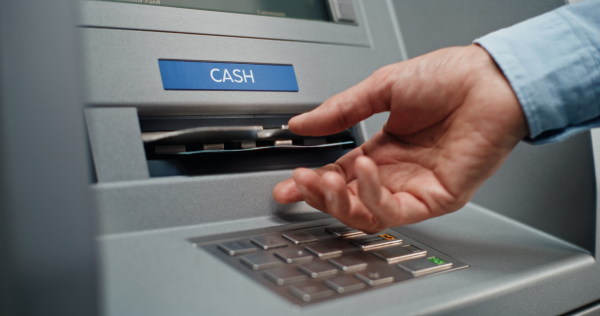
Εάν, για παράδειγμα, διακοπεί η λειτουργία ενός δικτύου πληρωμών, τα τερματικά POS ενδέχεται να μην μπορούν να επεξεργαστούν συναλλαγές. Παράλληλα, μια βλάβη στις τραπεζικές εφαρμογές θα μπορούσε να στερήσει από τους πελάτες τη δυνατότητα μεταφοράς χρημάτων ή ελέγχου των λογαριασμών τους, ενώ ενδεχόμενα προβλήματα στα ΑΤΜ θα περιόριζαν και την πρόσβαση σε μετρητά.
Μια επίθεση σε έναν οργανισμό δεν συνεπάγεται αυτομάτως την κατάρρευση ολόκληρου του χρηματοπιστωτικού συστήματος. Ο κίνδυνος, ωστόσο, αυξάνεται σημαντικά όταν επηρεάζονται ταυτόχρονα διαφορετικές υπηρεσίες που εξαρτώνται από κοινές τεχνολογικές υποδομές.
Σύμφωνα με την έκθεση απειλών του 2025 του Ευρωπαϊκού Οργανισμού για την Κυβερνοασφάλεια (ENISA), οι παραβιάσεις δεδομένων αντιστοιχούσαν στο 64% των καταγεγραμμένων αναφορών κυβερνοεγκλήματος που αφορούσαν τον χρηματοπιστωτικό τομέα, ενώ το ransomware αντιπροσώπευε το 36%.
Πρόκειται για στοιχεία που αφορούν τις καταγεγραμμένες αναφορές και όχι το ποσοστό των τραπεζών που υπέστησαν πραγματική διακοπή λειτουργίας. Αναδεικνύουν, ωστόσο, το ενδιαφέρον των κυβερνοεγκληματιών για τις χρηματοπιστωτικές υπηρεσίες.
Ιδιαίτερα ανησυχητική είναι η απειλή του ransomware, μιας μορφής κακόβουλου λογισμικού μέσω της οποίας οι επιτιθέμενοι επιχειρούν να αποκλείσουν την πρόσβαση σε συστήματα ή αρχεία, ζητώντας στη συνέχεια λύτρα για την αποκατάστασή της.
Τα χρήματα παραμένουν στον λογαριασμό, αλλά δεν μπορείτε να τα χρησιμοποιήσετε
Μία από τις σημαντικότερες παραμέτρους μιας τέτοιας κρίσης είναι η διάκριση ανάμεσα στην απώλεια χρημάτων και στην προσωρινή αδυναμία πρόσβασης σε αυτά.
Μια κυβερνοεπίθεση σε τραπεζικά συστήματα πληρωμών δεν σημαίνει απαραίτητα ότι οι καταθέσεις των πολιτών έχουν χαθεί ή ότι η τράπεζα έχει χρεοκοπήσει. Είναι πιθανό το υπόλοιπο ενός λογαριασμού να παραμένει ανέπαφο, την ίδια στιγμή που ο δικαιούχος δεν μπορεί να πραγματοποιήσει συναλλαγές.
Για παράδειγμα, ένας πελάτης μπορεί να διαθέτει 3.500 ευρώ σε λογαριασμό όψεως και ακόμη 8.000 ευρώ σε αποταμιεύσεις, έχοντας συνολικά 11.500 ευρώ στην τράπεζα. Εάν, όμως, δεν λειτουργούν η τραπεζική εφαρμογή, η κάρτα και τα ΑΤΜ, τα χρήματα αυτά ενδέχεται να μην είναι διαθέσιμα για τις καθημερινές του ανάγκες.
Η αδυναμία πληρωμής στο σούπερ μάρκετ, αγοράς φαρμάκων ή ανάληψης μετρητών μπορεί επομένως να δημιουργήσει σοβαρό πρόβλημα, ακόμη και χωρίς να έχει σημειωθεί οποιαδήποτε απώλεια καταθέσεων.
Η σύσταση της Ολλανδίας για 72 ώρες – Πόσα μετρητά πρέπει να υπάρχουν στο σπίτι
Στις 20 Μαΐου 2025, το Ολλανδικό Εθνικό Φόρουμ για το Σύστημα Πληρωμών, υπό την προεδρία της DNB, δημοσίευσε συγκεκριμένες οδηγίες για την οικονομική προετοιμασία των νοικοκυριών σε περίπτωση έκτακτης ανάγκης.
Η βασική σύσταση είναι οι πολίτες να διαθέτουν μετρητά που θα τους επιτρέψουν να καλύψουν τις στοιχειώδεις ανάγκες τους για τις πρώτες 72 ώρες μιας πιθανής διακοπής των ηλεκτρονικών πληρωμών.
Τα ποσά, τα οποία βασίζονται σε υπολογισμούς του ολλανδικού Εθνικού Ινστιτούτου Πληροφόρησης για τα Οικογενειακά Οικονομικά (Nibud), διαμορφώνονται ως εξής:
- 70 ευρώ για κάθε ενήλικα.
- 30 ευρώ για κάθε παιδί.
Τα χρήματα προορίζονται για βασικές ανάγκες, όπως η αγορά τροφίμων, νερού, φαρμάκων και η κάλυψη εξόδων μετακίνησης.
Η συγκεκριμένη οδηγία αφορά την Ολλανδία και δεν αποτελεί νομική υποχρέωση. Παράλληλα, συστήνεται και στους λιανοπωλητές να διατηρούν επαρκή ποσότητα ψιλών, ώστε να μπορούν να εξυπηρετούν τους πελάτες τους εφόσον υπάρξει πρόβλημα στα ηλεκτρονικά συστήματα πληρωμών.
Το 42% των Ολλανδών δεν διαθέτει τα συνιστώμενα μετρητά
Παρά την ενημέρωση για τους κινδύνους, σημαντικό μέρος των πολιτών εξακολουθεί να μην έχει προετοιμαστεί επαρκώς.
Σε έρευνα που δημοσίευσε η DNB τον Σεπτέμβριο του 2026, με τη συμμετοχή 5.672 ατόμων στην Ολλανδία, διαπιστώθηκε ότι το 71% των ερωτηθέντων γνώριζε τη σύσταση για τη διατήρηση μετρητών στο σπίτι.
Ωστόσο, μόλις το 58% διέθετε πράγματι το συνιστώμενο ποσό ή περισσότερα χρήματα σε μετρητά.
Αυτό σημαίνει ότι το 42% δεν είχε συγκεντρώσει το ποσό που προτείνεται για την κάλυψη των βασικών αναγκών κατά τις πρώτες 72 ώρες μιας έκτακτης κατάστασης.
Η ίδια έρευνα έδειξε ότι το 70% των συμμετεχόντων διέθετε περισσότερα από ένα ψηφιακά μέσα πληρωμής για τις αγορές του σε φυσικά καταστήματα.
Η ύπαρξη εναλλακτικών καρτών ή ψηφιακών πορτοφολιών μπορεί πράγματι να αποδειχθεί χρήσιμη σε περίπτωση που παρουσιαστεί πρόβλημα σε μία συγκεκριμένη τράπεζα. Δεν αποτελεί, όμως, απαραίτητα αποτελεσματική λύση εάν η διακοπή επηρεάσει ένα κοινό δίκτυο πληρωμών από το οποίο εξαρτώνται πολλοί διαφορετικοί πάροχοι.
Τι ισχύει για την προστασία των τραπεζικών καταθέσεων στην Ευρώπη
Ένα ακόμη σημαντικό ζήτημα αφορά την ασφάλεια των αποταμιεύσεων σε περίπτωση σοβαρής τραπεζικής κρίσης.
Στην Ολλανδία, όπως και στα υπόλοιπα κράτη-μέλη της Ευρωπαϊκής Ένωσης, ισχύει το σύστημα εγγύησης καταθέσεων, το οποίο καλύπτει κατά κανόνα ποσά έως 100.000 ευρώ ανά καταθέτη και ανά τράπεζα, σε περίπτωση πτώχευσης χρηματοπιστωτικού ιδρύματος.
Η προστασία αυτή ισχύει και για τους καταθέτες στο Βέλγιο, μέσω του αντίστοιχου εθνικού συστήματος εγγύησης καταθέσεων, στο πλαίσιο του ευρωπαϊκού κανονιστικού πλαισίου.
Ωστόσο, υπάρχει μια κρίσιμη διαφορά: η εγγύηση καταθέσεων προστατεύει τα χρήματα σε περίπτωση αδυναμίας μιας τράπεζας να εκπληρώσει τις υποχρεώσεις της. Δεν εγγυάται ότι ο πελάτης θα μπορεί να χρησιμοποιήσει την κάρτα του, να πραγματοποιήσει μεταφορές ή να κάνει ανάληψη χρημάτων κατά τη διάρκεια μιας κυβερνοεπίθεσης.
Με άλλα λόγια, η ύπαρξη θεσμικής προστασίας για τις αποταμιεύσεις δεν αποκλείει το ενδεχόμενο προσωρινής αδυναμίας πρόσβασης σε αυτές.
Η Ευρώπη ενισχύει την ψηφιακή θωράκιση των τραπεζών
Η Ευρωπαϊκή Ένωση έχει ήδη προχωρήσει σε αυστηρότερο πλαίσιο κανόνων για την ψηφιακή ανθεκτικότητα του χρηματοπιστωτικού τομέα.
Από τον Ιανουάριο του 2025 εφαρμόζεται ο κανονισμός DORA (Digital Operational Resilience Act), ο οποίος υποχρεώνει τα χρηματοπιστωτικά ιδρύματα να ενισχύσουν τη διαχείριση των ψηφιακών κινδύνων, να αναφέρουν σοβαρά περιστατικά και να αξιολογούν τις εξαρτήσεις τους από εξωτερικούς παρόχους τεχνολογίας.
Η Ευρωπαϊκή Επιτροπή, τον Μάρτιο του 2026, εκτίμησε ότι ο χρηματοπιστωτικός τομέας της ΕΕ διαθέτει πλέον ένα ισχυρότερο πλαίσιο προστασίας και συνεργασίας, ενώ προηγούμενα περιστατικά έχουν καταδείξει τη δυνατότητα των ευρωπαϊκών οργανισμών να ανταποκρίνονται σε ψηφιακές απειλές και άλλες διαταραχές.
Παρά τα μέτρα αυτά, οι κίνδυνοι δεν έχουν εξαλειφθεί. Οι τράπεζες εξακολουθούν να εξαρτώνται από εξωτερικούς παρόχους για υπηρεσίες αποθήκευσης δεδομένων στο cloud, λογισμικό και υποδομές πληρωμών. Έτσι, ένα σοβαρό πρόβλημα σε έναν κοινό προμηθευτή θα μπορούσε να επηρεάσει ταυτόχρονα περισσότερα χρηματοπιστωτικά ιδρύματα.
Στο πλαίσιο αυτό, η DNB εξετάζει και τη δυνατότητα λειτουργίας των πληρωμών με χρεωστικές κάρτες εκτός σύνδεσης (offline), ως εναλλακτική λύση σε περίπτωση εκτεταμένων διακοπών. Η συγκεκριμένη δυνατότητα βρίσκεται υπό ανάπτυξη και δεν αποτελεί ακόμη μια καθολικά διαθέσιμη υπηρεσία.
Πώς μπορούν να προετοιμαστούν οι πολίτες
Η προετοιμασία για μια ενδεχόμενη διακοπή των ηλεκτρονικών πληρωμών δεν προϋποθέτει τη διατήρηση μεγάλων χρηματικών ποσών στο σπίτι. Στόχος είναι να υπάρχει ένα μικρό, πρακτικό απόθεμα μετρητών και εναλλακτικοί τρόποι κάλυψης των καθημερινών αναγκών.
Με βάση τις συστάσεις που έχουν διατυπωθεί στην Ολλανδία, οι πολίτες μπορούν να εξετάσουν τα ακόλουθα μέτρα:
- Να διατηρούν ένα απόθεμα μετρητών, λαμβάνοντας ως σημείο αναφοράς τα 70 ευρώ ανά ενήλικα και τα 30 ευρώ ανά παιδί.
- Να έχουν στη διάθεσή τους φυσική τραπεζική κάρτα, αλλά και εναλλακτικές μεθόδους πληρωμής.
- Να εξετάσουν τη διατήρηση δεύτερου λογαριασμού πληρωμών σε διαφορετική τράπεζα, έχοντας υπόψη ότι αυτό δεν εξασφαλίζει προστασία από μια γενικευμένη διακοπή δικτύου.
- Να φυλάσσουν σημαντικούς τηλεφωνικούς αριθμούς και βασικά τραπεζικά στοιχεία σε ασφαλές σημείο, εκτός του κινητού τους τηλεφώνου.
- Να γνωρίζουν με ποιον τρόπο επικοινωνεί η τράπεζά τους με τους πελάτες σε περίπτωση σοβαρού τεχνικού προβλήματος.
Για τους κατοίκους της Ελλάδας, του Βελγίου και των υπόλοιπων χωρών της Ευρωπαϊκής Ένωσης, η ολλανδική σύσταση δεν αποτελεί αυτομάτως εθνική οδηγία. Οι πολίτες θα πρέπει να ενημερώνονται από την κεντρική τράπεζα και τις αρμόδιες κρατικές αρχές της χώρας τους.
Πόσο θα αντέχατε χωρίς ηλεκτρονικές πληρωμές;
Η αυξανόμενη εξάρτηση από τις ψηφιακές συναλλαγές έχει κάνει την καθημερινότητα ευκολότερη, αλλά έχει δημιουργήσει και νέες ευπάθειες. Μια σοβαρή τεχνική βλάβη ή κυβερνοεπίθεση δεν χρειάζεται να εξαφανίσει τις τραπεζικές καταθέσεις για να προκαλέσει οικονομική αναστάτωση. Αρκεί να διακόψει προσωρινά την πρόσβαση σε αυτές.
Το ζητούμενο, επομένως, δεν είναι μόνο η προστασία των χρημάτων που βρίσκονται στους τραπεζικούς λογαριασμούς, αλλά και η δυνατότητα των πολιτών να συνεχίσουν να καλύπτουν τις βασικές ανάγκες τους όταν τα ψηφιακά συστήματα δεν λειτουργούν.
Πόσες ημέρες θα μπορούσε ένα νοικοκυριό να ανταποκριθεί στις καθημερινές του υποχρεώσεις χωρίς κάρτες, ηλεκτρονικές τραπεζικές εφαρμογές και ΑΤΜ; Και πόσο αποτελεσματικές θα ήταν οι εναλλακτικές λύσεις, εάν η διακοπή επηρέαζε ταυτόχρονα ολόκληρο το δίκτυο πληρωμών;
Πρόκειται για ερωτήματα που αποκτούν ολοένα μεγαλύτερη σημασία σε μια εποχή κατά την οποία σχεδόν κάθε οικονομική συναλλαγή εξαρτάται από τη λειτουργία ψηφιακών υποδομών.