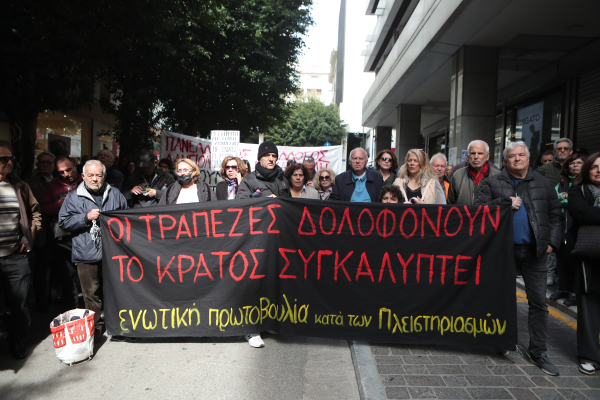
Η κυβέρνηση ισχυρίζεται ότι κλείνει τα «παραθυράκια» των servicers αλλά με το άρθρο 23 του προσφάτως κατατεθειμένου σχεδίου νόμου του Υπουργείου Οικονομικών με τον παραπλανητικό τίτλο «Ενίσχυση εποπτείας των υπό διαχείριση απαιτήσεων … – Προστασία συνεπών οφειλετών […]» ανοίγει μια πολύ μεγαλύτερη πόρτα επιτρέποντας σε τράπεζες και εταιρείες διαχείρισης να επισπεύδουν αναγκαστική εκτέλεση με βάση μια ιδιωτική σύμβαση ρύθμισης, χωρίς να έχει προηγηθεί δικαστική κρίση για την ύπαρξη και το πραγματικό ύψος της απαίτησης.
Η αλλαγή είναι συγκεκριμένη και πρέπει να γίνει κατανοητή από κάθε δανειολήπτη. Εάν κάποιος δανειολήπτης, ενήμερος ή μη, θελήσει να ρυθμίσει το δάνειο του με απευθείας διαπραγμάτευση με τον servicer ή την τράπεζα και υπογράψει τελικά μια συμφωνία ρύθμισης αλλά αντιμετωπίσει στο μέλλον δυσκολία να την εξυπηρετήσει, τότε ο πιστωτής καταγγέλλει τη ρύθμιση, αναβιώνει η προηγούμενη απαίτηση εκτοκισμένη, το υπόλοιπο γίνεται αμέσως απαιτητό και η ίδια η σύμβαση αποτελεί άνευ ετέρου εκτελεστό τίτλο για την έναρξη της αναγκαστικής εκτέλεσης και την επιβολή κατάσχεσης και πλειστηριασμού.
Η σύμβαση, ως αυτοματοποιημένος εκτελεστός τίτλος, σημαίνει ότι ο πιστωτής (servicer, fund, τράπεζα) προχωράει χωρίς να μεσολαβήσει προηγούμενη δικαστική ή άλλη ανεξάρτητη θεσμική κρίση, έγκριση ή έλεγχος που θα επιτυγχάνονταν με την έκδοση διαταγής πληρωμής ή την έγερση αγωγής. Έτσι παρακάμπτεται ο έλεγχος των εγγράφων, της νομιμότητας και του βέβαιου και εκκαθαρισμένου της απαίτησης που συνδέεται με αυτή τη διαδικασία. Παράλληλα, ακυρώνεται η αυτοτελής ανακοπή του άρθρου 632 ΚΠολΔ καθώς και η ειδική δυνατότητα αναστολής που τη συνοδεύει.
Το πρόβλημα γίνεται εντονότερο επειδή το νομοσχέδιο δεν απαντά καθαρά ποιος και με ποιον ελέγξιμο τρόπο θα βεβαιώνει το υπόλοιπο που αναβιώνει. Ο πιστωτής υπολογίζει την απαίτηση, διαπιστώνει την αθέτηση της πληρωμής, καταγγέλλει τη ρύθμιση και προσδιορίζει το νέο ύψος του χρέους μόνος του. Ο ίδιος αποκτά, μέσω της ιδιωτικής σύμβασης, και τη δυνατότητα να επιβάλλει αυτόματα κατάσχεση και να κάνει πλειστηριασμό. Δηλαδή ο πιστωτής είναι ταυτόχρονα δανειστής, δικαστής, εκτελεστής, ελέγχων και ελεγχόμενος. Σε μια σχέση τόσο άνιση, ο νομοθέτης όφειλε να ενισχύει τις εγγυήσεις του αδύναμου μέρους. Η κυβέρνηση όμως επιλέγει να ενισχύσει το ισχυρό.
Το κλειδί αυτής της διαδικασίας είναι η υπογραφή του ίδιου του δανειολήπτη. Η ρύθμιση που υπογράφει για να προστατεύσει την περιουσία του γίνεται το έγγραφο με το οποίο θα τη χάσει. Πρόκειται για αδιανόητη νομοθετική παρέμβαση στο πεδίο της μαζικής διαχείρισης δανειακών απαιτήσεων και για σοβαρή οπισθοδρόμηση των δικονομικών εγγυήσεων.
Η επιλογή δεν είναι μεμονωμένη. Με τον ν. 5313/2026 η κυβέρνηση είχε ήδη εντάξει στον εξωδικαστικό τη λογική της συμβατικής ρευστοποίησης περιουσίας και είχε περιορίσει κρίσιμα ένδικα βοηθήματα μετά την υπογραφή της σχετικής συμφωνίας. Τώρα μεταφέρει την ίδια κατεύθυνση στη νέα διμερή διαδικασία. Η ρύθμιση παύει να αποτελεί ασφαλή δεύτερη ευκαιρία και μετατρέπεται σε προθάλαμο ταχύτερης εκτέλεσης.
Η απάντηση στην κρίση του ιδιωτικού χρέους δεν μπορεί να είναι η συντόμευση του δρόμου προς τον πλειστηριασμό. Χρειάζονται δεσμευτικές και βιώσιμες προτάσεις ρύθμισης, πλήρες διαβατήριο οφειλής, έγκαιρη δικαστική προστασία και κυρίως νομοθετική επαναθεμελίωση της προστασίας της πρώτης κατοικίας. Η Πολιτεία οφείλει να εξισορροπεί τη σχέση πιστωτή και οφειλέτη, όχι να επιταχύνει τη ρευστοποίηση.
Η αντίδραση πρέπει να είναι καθολική. Ήδη οι κοινωνικοί φορείς, η Ολομέλεια Δικηγορικών Συλλόγων, οι ενώσεις καταναλωτών και δανειοληπτών αλλά και τα δημοκρατικά κόμματα έχουν καταδικάσει συλλογικά αυτή τη κυβερνητική μεθόδευση.
Το άρθρο 23 συνιστά θεσμική, κοινωνική και νομική πρόκληση, δεν μπορεί να είναι θεσμοθετημένος κανόνας σε μια φιλελεύθερη δυτική δημοκρατία και πρέπει να αποσυρθεί αμέσως.
(Ο Δημήτρης Λυρίτσης είναι Δικηγόρος, μέλος του ΔΣ του ΔΣΑ και Τομεάρχης Στεγαστικής Πολιτικής της ΕΛ.Α.Σ.)