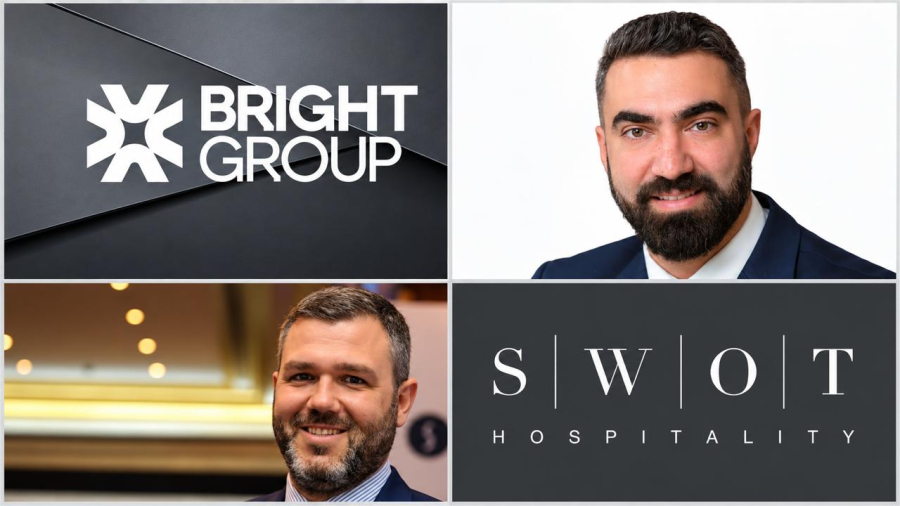
Bright Group – SWOT Hospitality
Σε προχωρημένο στάδιο φέρονται να βρίσκονται οι διαπραγματεύσεις μεταξύ της Bright Group και της SWOT Hospitality για την απόκτηση του 51% της δεύτερης από την πρώτη, με τις δύο πλευρές να έχουν διανύσει σημαντική απόσταση από την έναρξη των επαφών, λίγο πριν από το Πάσχα.
Σύμφωνα με πληροφορίες της στήλης, οι συζητήσεις μεταξύ του Γιώργου Πουλόπουλου, επικεφαλής της Bright Group, και του Πάνου Κωνσταντινίδη, Διευθύνοντος Συμβούλου της SWOT Hospitality, έχουν εντατικοποιηθεί, με αντικείμενο τόσο τους οικονομικούς όρους της συναλλαγής όσο και τη μελλοντική λειτουργία της εταιρείας. Παρά την πρόοδο που καταγράφεται, πάντως, δεν έχει ακόμη υπογραφεί η δεσμευτική σύμβαση αγοραπωλησίας μετοχών (Share Purchase Agreement – SPA).
Στο τραπέζι βρίσκεται η απόκτηση πλειοψηφικού ποσοστού 51% από την Bright Group, με την αποτίμηση του 100% της SWOT Hospitality να τοποθετείται στις έξι φορές τα EBITDA. Βασική παράμετρος του υπό συζήτηση σχήματος είναι η διατήρηση του management από την υφιστάμενη διοικητική ομάδα της SWOT, παρά την ενδεχόμενη αλλαγή του μετοχικού ελέγχου.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Ως προς τη χρηματοδότηση, το τίμημα προβλέπεται να καλυφθεί από συνδυασμό ιδίων κεφαλαίων και τραπεζικού δανεισμού. Μάλιστα, κατά τις ίδιες πληροφορίες, έχει ήδη καταρτιστεί και κατατεθεί σε τράπεζα σχετικό business plan, εξέλιξη που υποδηλώνει ότι οι συζητήσεις έχουν προχωρήσει και στο επίπεδο της χρηματοδοτικής προετοιμασίας, χωρίς ωστόσο να προεξοφλεί την ολοκλήρωση της συναλλαγής.
Το ενδιαφέρον για τη SWOT Hospitality συνδέεται και με τις ισχυρές επιδόσεις της σε επίπεδο κερδοφορίας. Σύμφωνα με τις δημοσιευμένες οικονομικές καταστάσεις, ο κύκλος εργασιών της διαμορφώθηκε το 2025 σε 3,67 εκατ. ευρώ, ενώ τα EBITDA ενισχύθηκαν σε περίπου 2 εκατ. ευρώ, από 1,54 εκατ. ευρώ την προηγούμενη χρήση. Με βάση τα EBITDA της τελευταίας χρήσης, ο πολλαπλασιαστής που βρίσκεται υπό συζήτηση παραπέμπει σε ενδεικτική επιχειρηματική αξία της τάξης των 12 εκατ. ευρώ για το σύνολο της SWOT Hospitality.
Ποια είναι η SWOT Hospitality
Η SWOT Hospitality είναι ελληνική εταιρεία που τα τελευταία 13 χρόνια αναλαμβάνει τη διαχείριση ξενοδοχείων, τις πωλήσεις και την προώθησή τους, ενώ συμμετέχει και στον σχεδιασμό νέων τουριστικών επενδύσεων. Συνεργάζεται με μεγάλες διεθνείς αλυσίδες, όπως Marriott, Hilton, Hyatt και Accor.
Στο χαρτοφυλάκιό της περιλαμβάνονται γνωστά ξενοδοχεία, όπως το JW Marriott Crete Resort & Spa στα Χανιά, το Porto Carras Meliton στη Χαλκιδική, το MonAsty Autograph Collection στη Θεσσαλονίκη, τα Moxy Athens City και Moxy Patra Marina, καθώς και το Nikki Beach Resort & Spa στο Πόρτο Χέλι.
Παρουσία έχει επίσης σε δημοφιλή νησιά, με ξενοδοχεία όπως το Eliamos στην Κεφαλονιά, το Vione στην Πάρο, το OMEON στη Μύκονο, το Glyfada Riviera Hotel στην Αττική και το Utopia στα Κουφονήσια. Παράλληλα, παρέχει υπηρεσίες πωλήσεων και marketing σε μονάδες όπως το Olea All Suite Hotel και το Zante Maris Suites στη Ζάκυνθο. Ιδρυτής της SWOT Hospitality είναι ο Γιώργος Κωνσταντινίδης, ενώ όπως προαναφέρθηκε CEO είναι ο αδερφός του Παναγιώτης Κωνσταντινίδης.
Ο Κάθετος Διάδρομος
Επανερχόμαστε ξανά στη συζήτηση για τη βιωσιμότητα του Κάθετου Διαδρόμου, που αυτή τη φορά γίνεται με αφορμή την αποχώρηση της Κίμπερλι Γκίλφοϊλ από την Ελλάδα. Ο Κάθετος Διάδρομος είναι ένα σχέδιο που δύσκολα μπορεί κανείς να αμφισβητήσει από γεωπολιτική άποψη. Με αυτόν η Ελλάδα αποκτά σημαντικότερο ρόλο στον ενεργειακό χάρτη, η Νοτιοανατολική Ευρώπη αποκτά περισσότερες επιλογές και περιορίζεται η εξάρτηση από το ρωσικό φυσικό αέριο. Όλα αυτά έχουν αξία. Το ερώτημα είναι πόσο είμαστε διατεθειμένοι να πληρώσουμε για όλα αυτά.
Όλοι οι εμπλεκόμενοι το γνωρίζουν και το αναγνωρίζουν. Το βασικό εμπόδιο του Κάθετου Διαδρόμου είναι το κόστος. Σύμφωνα με συγκριτικές εκτιμήσεις, τα μεταφορικά μέσω Ελλάδας εμφανίζονται κατά περίπου 48,5% υψηλότερα από ανταγωνιστικές διαδρομές, με βάση τον απλό μέσο όρο των εκτιμώμενων επιβαρύνσεων. Βεβαίως η ενεργειακή ασφάλεια κοστίζει, αλλά δεν είναι όλοι πρόθυμοι να πληρώσουν οποιοδήποτε τίμημα για αυτή.
Σε αυτό το δύσκολο περιβάλλον η Atlantic, η κοινοπραξία των AKTOR και ΔΕΠΑ, που έχει συμφωνήσει να αγοράζει από την αμερικανική Venture Global 1,5 δισ. κυβικά μέτρα LNG ετησίως για 20 χρόνια, αρχής γινομένης από το 2030 έχει μπροστά της προκλήσεις. Η συμφωνία της περιλαμβάνει τη ρήτρα «take or pay», δηλαδή συνεπάγεται οικονομικές υποχρεώσεις ακόμη και χωρίς παραλαβή των συμφωνημένων ποσοτήτων. Η πλευρά της Atlantic υποστηρίζει ότι έχουν ήδη εξασφαλιστεί δεσμευτικές συμφωνίες πώλησης στην Αλβανία και τη Βοσνία, καθώς και ιδιαίτερα συμφέρουσα τιμή αγοράς. Όλα αυτά καλοδεχούμενα, αλλά δεν λύνουν τα προβλήματα βιωσιμότητας του Διαδρόμου και τις βασικές προκλήσεις. Το ρωσικό αέριο παραμένει ανταγωνιστικό (και πλέον το προωθεί και η ίδια η κυβέρνηση Τραμπ), η Τουρκία και η Πολωνία προσφέρουν εναλλακτικές διαδρομές, ενώ η ζήτηση του αερίου του Κάθετου Διαδρόμου από Ρουμανία και Ουκρανία δεν έχει εξασφαλιστεί στον επιθυμητό βαθμό. Αυτά είναι τα πραγματικά προβλήματα του Κάθετου Διαδρόμου.
Είναι λοιπόν εμφανές πως το μέλλον του Κάθετου Διαδρόμου δεν θα κριθεί από το αν βρίσκεται ή όχι η Κίμπερλι Γκίλφοϊλ στην Αθήνα. Θα κριθεί από το αν το αέριο που σκοπεύεις να μεταφέρει μπορεί να φτάνει στους πελάτες σε ανταγωνιστική τιμή. Γιατί οι πολιτικοί ανά τον κόσμο μπορεί να προωθούν κατά καιρούς έναν ενεργειακό διάδρομο με δικά τους υποκειμενικά συμφέροντα, αλλά δεν μπορούν να υποχρεώσουν την αγορά να τον επιλέξει και μάλιστα για μακρό χρονικό διάστημα...
Τα Ναυπηγεία Σκαραμαγκά
Αύξηση του κύκλου εργασιών, επιστροφή στην κερδοφορία και ενίσχυση της απασχόλησης πέτυχαν το 2025 τα Ναυπηγεία Σκαραμαγκά, τα οποία ανήκουν στον εφοπλιστή Γιώργο Προκοπίου. Ο κύκλος εργασιών της εταιρείας ανήλθε σε 26,02 εκατ. ευρώ το 2025, έναντι 11,04 εκατ. ευρώ το 2024, καταγράφοντας αύξηση 135,7%. Σε απόλυτα μεγέθη, τα έσοδα ενισχύθηκαν κατά περίπου 14,98 εκατ. ευρώ μέσα σε έναν χρόνο, εξέλιξη που συνδέεται με την αύξηση των εργασιών επισκευής και συντήρησης εμπορικών πλοίων και σκαφών αναψυχής, αλλά και με την εκτέλεση της σύμβασης για το υποβρύχιο «Παπανικολής» του Πολεμικού Ναυτικού. Η αύξηση των εσόδων συνοδεύτηκε από επιστροφή στην κερδοφορία, καθώς τα αποτελέσματα προ φόρων διαμορφώθηκαν σε κέρδη 2,2 εκατ. ευρώ,. Μεγάλη ήταν η αύξηση του μικτού κέρδους, το οποίο διαμορφώθηκε σε 6,38 εκατ. ευρώ, από μόλις 606.600 ευρώ την προηγούμενη χρονιά. Το μικτό περιθώριο κέρδους ενισχύθηκε στο 24,54%, έναντι περίπου 5,5% το 2024, αποτυπώνοντας τη βελτίωση της αποδοτικότητας των εργασιών. Οι εμπορικές απαιτήσεις αυξήθηκαν σε 1,13 εκατ. ευρώ, από 400.262 ευρώ το 2024. Στην πλευρά του παθητικού, οι συνολικές υποχρεώσεις αυξήθηκαν σε 11,13 εκατ. ευρώ, από 3,5 εκατ. ευρώ το 2024, εξέλιξη που συνδέεται με την επέκταση των εργασιών. Η επέκταση των δραστηριοτήτων συνοδεύτηκε από σημαντική αύξηση της απασχόλησης. Το 2025 τα Ναυπηγεία Σκαραμαγκά απασχολούσαν 175 εργαζομένους, έναντι 129 εργαζομένων στο τέλος του 2024, καταγράφοντας αύξηση κατά 46 άτομα ή περίπου 35,7%. Σήμερα απασχολούν 202 άτομα. Η διοίκηση συνδέει τις νέες προσλήψεις με την ανάγκη κάλυψης του αυξημένου όγκου επισκευών, την επίβλεψη των εργολάβων και την ενίσχυση του ποιοτικού ελέγχου.
Οι νέες συμβάσεις
Το μεγαλύτερο ενδιαφέρον, πάντως, συγκεντρώνουν οι νέες συμβάσεις με το Πολεμικό Ναυτικό, οι οποίες ενισχύουν τη θέση των Ναυπηγείων Σκαραμαγκά στον τομέα της αμυντικής ναυπηγικής δραστηριότητας. Σύμφωνα με την έκθεση διαχείρισης, μέσα στο 2026 υπογράφηκε η σύμβαση 003Β, που αφορά την αναβάθμιση των δυνατοτήτων των φρεγατών τύπου ΜΕΚΟ του Πολεμικού Ναυτικού και ειδικότερα εργασίες στα συστήματα μάχης, με συμβασιοποιημένα έσοδα 19 εκατ. ευρώ. Ακόμη, αποφασίστηκε και υπογράφηκε το υπόλοιπο των εκτελεστικών συμβάσεων για την επισκευή του υποβρυχίου «Παπανικολής», με πρόσθετα συμβασιοποιημένα έσοδα 1,3 εκατ. ευρώ. Συνολικά, οι δύο αυτές κατηγορίες συμβάσεων αντιστοιχούν σε 20,3 εκατ. ευρώ, ποσό που ισοδυναμεί με περίπου το 78% του κύκλου εργασιών του 2025. Η συμμετοχή στα προγράμματα του Πολεμικού Ναυτικού δημιουργεί πρόσθετο αντικείμενο εργασιών για τα ναυπηγεία, παράλληλα με τις επισκευές εμπορικών πλοίων και σκαφών αναψυχής, που εξακολουθούν να αποτελούν βασικό πυλώνα της δραστηριότητάς τους. Τέλος, στην έκθεση διαχείρισης αναφέρεται ότι περισσότερα από 130 πλοία ελληνικών και ξένων συμφερόντων, διαφόρων τύπων, έχουν φθάσει στις εγκαταστάσεις των ναυπηγείων για συντήρηση ή επισκευή από την επανέναρξη των σχετικών εργασιών.
iKnowHow - IKH Defense
Στην ολοκλήρωση της απόσχισης του κλάδου Άμυνας και στη σύσταση της νέας εταιρείας IKH Defense προχώρησε η iKnowHow, του Γρηγόρη Κοτσικάρη. Σύμφωνα με την έκθεση αποτίμησης της ελεγκτικής εταιρείας KSi Greece, η καθαρή θέση του αποσχιζόμενου αμυντικού κλάδου προσδιορίστηκε σε 502.120 ευρώ. Από τα οικονομικά στοιχεία της αποτίμησης προκύπτει ότι τα ενσώματα πάγια του κλάδου ανέρχονται σε 52.609 ευρώ, οι εμπορικές απαιτήσεις σε 174.299 ευρώ και τα δουλευμένα έσοδα από έργα σε εξέλιξη σε 757.213 ευρώ. Τα ταμειακά διαθέσιμα διαμορφώνονται σε 1,41 εκατ. ευρώ, ποσό που προέρχεται από προκαταβολές πελατών και αντιστοιχεί σε ισόποσες υποχρεώσεις. Αξίζει να σημειωθεί ότι το κτίριο όπου εδρεύει η iKnowHow, στη Λεωφόρο Κηφισίας 340, στον Δήμο Φιλοθέης – Ψυχικού, αποτελεί διαχρονικά σημείο «συνάντησης» εκπροσώπων ξένων αμυντικών εταιρειών, ιδιαίτερα ισραηλινών ομίλων, αλλά και Ελλήνων αποστράτων. Μπορούμε να διαβεβαιώσουμε πως οι συναντήσεις αυτές δεν έχουν ως σκοπό τη γαστρονομική εξερεύνηση στο γνωστό εστιατόριο Lolita’s, το οποίο στεγάζεται στο ισόγειο του κτιρίου….
Πατσέας: Αύξηση τζίρου και κερδών
Και από το 340 της Λεωφόρου Κηφισίας , ας πάμε παραδίπλα στο 342 της Λεωφόρου Κηφισίας. Εκεί είναι το κεντρικό κατάστημα της Πατσέας ΑΕ, της εταιρείας που δραστηριοποιείται επί σειρά ετών στην αγορά πολυτελών ρολογιών και κοσμημάτων και την οποία τρέχει ο Νίκος Πατσέας. Ο κύκλος εργασιών της Πατσέας ανήλθε το 2025 σε 15,91 εκατ. ευρώ, έναντι 12,18 εκατ. ευρώ το 2024, σημειώνοντας αύξηση 30,63%. Τα καθαρά κέρδη μετά από φόρους ανήλθαν σε στις 997.347 ευρώ, από 289.241 ευρώ το 2024, καταγράφοντας άνοδο περίπου 245%. Το μικτό κέρδος αυξήθηκε σε 3,33 εκατ. ευρώ, έναντι 2,49 εκατ. ευρώ, με το μικτό περιθώριο κέρδους να ενισχύεται στο 20,92%, από 20,43%. Ιδιαίτερο ενδιαφέρον παρουσιάζει η περιουσιακή διάρθρωση της εταιρείας, καθώς η συνολική λογιστική αξία των ακινήτων της ανέρχεται σε περίπου 8,7 εκατ. ευρώ. Από αυτά, τα επενδυτικά ακίνητα αποτιμώνται λογιστικά σε 7,35 εκατ. ευρώ, ενώ τα ιδιοχρησιμοποιούμενα ακίνητα σε 1,35 εκατ. ευρώ. Το συνολικό ενεργητικό της Πατσέας διαμορφώθηκε το 2025 σε 19,93 εκατ. ευρώ, έναντι 19,74 εκατ. ευρώ το 2024, με τα ίδια κεφάλαια να ενισχύονται σε 10,51 εκατ. ευρώ, από 9,83 εκατ. ευρώ. Σημαντικό μέρος του ενεργητικού εξακολουθούν να αποτελούν τα αποθέματα, τα οποία ανήλθαν σε 8,5 εκατ. ευρώ. Τα εμπορεύματα αντιπροσωπεύουν 8,31 εκατ. ευρώ, στοιχείο που αποτυπώνει την αξία των προϊόντων που διατηρεί η εταιρεία για την εξυπηρέτηση της πελατείας της. Η Πατσέας, με έδρα την οδό Ερμού 25 στο Μαρούσι, διαθέτει επίσης καταστήματα σε δύο σημεία της Βουλιαγμένης, στις οδούς Απόλλωνος 40 και 77.
Η AK Music
Στη σύναψη σύμβασης με την ατομική επιχείρηση του προέδρου της, Αντώνη Καράτζη, προχώρησε η Καράτζη ΑΕ, στο πλαίσιο της δραστηριότητάς της στον χώρο της μουσικής παραγωγής μέσω της AK Music. Η συμφωνία αφορά την παροχή συμβουλευτικών, τεχνικών, προωθητικών και διαχειριστικών υπηρεσιών, με διάρκεια ενός έτους, έως την 1η Οκτωβρίου 2027. Ο Αντώνης Καράτζης απείχε από τη συνεδρίαση του ΔΣ και τη λήψη της απόφασης, καθώς πρόκειται για συναλλαγή με συνδεδεμένο μέρος. Το οικονομικό ύψος της συμφωνίας και η αμοιβή που θα εισπράξει η ατομική επιχείρηση του προέδρου δεν ανακοινώθηκαν. Να σημειωθεί πως η Καράτζη ΑΕ διαθέτει ένα ιδιαίτερα διαφοροποιημένο χαρτοφυλάκιο δραστηριοτήτων. Πέρα από τη βιομηχανική της παρουσία, δραστηριοποιείται στον ξενοδοχειακό τομέα μέσω του διακριτικού τίτλου Nana Hotels, καθώς και στην παραγωγή και διανομή ενέργειας μέσω της Karatzis Energy. Στις δραστηριότητές της περιλαμβάνεται πλέον και ο τομέας παραγωγής και διάθεσης ηχογραφημένων έργων και καλλιτεχνικών εκτελέσεων, καθώς και συναφών υπηρεσιών, μέσω της προαναφερόμενης AK Music.
ΚΗΜΔΗΣ 1
Τη δυνατότητα να αποσύρονται από τη δημόσια θέα έγγραφα που αφορούν έργα, διαγωνισμούς και αναθέσεις του Δημοσίου προβλέπει νέα υπουργική απόφαση. Πρόκειται για έγγραφα που ανεβαίνουν στο Κεντρικό Ηλεκτρονικό Μητρώο Δημοσίων Συμβάσεων (ΚΗΜΔΗΣ), την ηλεκτρονική πλατφόρμα όπου μπορεί κάθε πολίτης να δει ποιες δουλειές δίνουν υπουργεία, δήμοι και άλλες δημόσιες υπηρεσίες σε ιδιώτες και πόσο κοστίζουν. Με τη νέα ρύθμιση, ένα έγγραφο που δημοσιεύεται στο ΚΗΜΔΗΣ θα μπορεί να αποσυρθεί εάν κριθεί πως εμπεριέχει προσωπικά δεδομένα και απόρρητες πληροφορίες. Για να γίνει αυτό, θα χρειάζεται αιτιολογημένο αίτημα και έγκριση από τους αρμόδιους διαχειριστές. Ο πολίτης θα εξακολουθεί να βλέπει ότι υπάρχει η συγκεκριμένη απόφαση , θα ενημερώνεται γιατί κρύφτηκε το έγγραφο, αλλά δεν θα μπορεί να διαβάσει το περιεχόμενό του. Εδώ γεννιέται το ερώτημα: Πώς θα ελέγχει κάποιος αν ένα έγγραφο κρύφτηκε για σωστό λόγο, αφού δεν θα μπορεί πλέον να το διαβάσει; Οι αλλαγές εφαρμόζονται στις δημόσιες συμβάσεις των οποίων η διαδικασία ξεκινά μετά τη δημοσίευση της απόφασης στο ΦΕΚ, δηλαδή μετά τις 16 Οκτωβρίου 2026. Αυτό σημαίνει ότι οι νέοι κανόνες δεν εφαρμόζονται αναδρομικά σε διαγωνισμούς και αναθέσεις που είχαν ήδη ξεκινήσει πριν από τη δημοσίευση.
ΚΗΜΔΗΣ 2
Με την ίδια υπουργική απόφαση για το ΚΗΜΔΗΣ εισάγονται και πιο συγκεκριμένοι κανόνες για το πώς θα καταγράφονται οι δημόσιες συμβάσεις. Η βασική αλλαγή είναι ότι οι δημόσιες υπηρεσίες θα πρέπει να αιτιολογούν καλύτερα γιατί θέλουν να κάνουν μια δαπάνη. Να αναφέρουν τη σκοπιμότητα. Για παράδειγμα, αν ένας δήμος θέλει να αγοράσει μηχανήματα, να προμηθευτεί εξοπλισμό ή να αναθέσει μια εργασία σε ιδιώτη, θα πρέπει να αιτιολογεί τη σκοπιμότητα της συγκεκριμένης δαπάνης. Επίσης, αν αλλάξουν οι όροι ενός διαγωνισμού ή μιας σύμβασης, οι αλλαγές θα πρέπει να καταγράφονται ηλεκτρονικά και να συνδέονται με την αρχική απόφαση. Έτσι, θα μπορεί κάποιος να βλέπει τι είχε αποφασιστεί στην αρχή και τι άλλαξε στη συνέχεια. Οι ρυθμίσεις αφορούν συμβάσεις άνω των 2.500 ευρώ, είτε γίνονται με διαγωνισμό είτε με απευθείας ανάθεση. Το αν η αλλαγή αυτή θα φέρει πραγματική διαφάνεια θα φανεί στην πράξη…
ΚΗΜΔΗΣ 3
Παραμένουμε στα του ΚΗΜΔΗΣ. Αυτό διότι πλέον γίνεται πιο εύκολη και γρήγορη η δημοσίευση των αποφάσεων που αφορούν στα χρήματα που ξοδεύει το Δημόσιο. Με νέα απόφαση του υπουργείου Ψηφιακής Διακυβέρνησης, τα έγγραφα για δημόσια έργα, προμήθειες και υπηρεσίες θα μπορούν πλέον να ανεβαίνουν αυτόματα στη Διαύγεια. Μέχρι σήμερα, οι αρμόδιες υπηρεσίες έπρεπε να καταχωρίζουν στοιχεία σε δύο διαφορετικά ηλεκτρονικά συστήματα. Πλέον, όταν ένα έγγραφο καταχωρίζεται στο Κεντρικό Ηλεκτρονικό Μητρώο Δημοσίων Συμβάσεων, θα μπορεί να μεταφέρεται αυτόματα και στη Διαύγεια, εφόσον πρέπει να δημοσιευθεί εκεί. Η αλλαγή αφορά αποφάσεις για αναθέσεις έργων, διαγωνισμούς, αγορές προϊόντων, παροχή υπηρεσιών και πληρωμές. Με απλά λόγια, πρόκειται για έγγραφα που δείχνουν πού πηγαίνουν τα χρήματα των φορολογουμένων, ποιες εταιρείες αναλαμβάνουν δουλειές του Δημοσίου και ποιες δαπάνες εγκρίνονται. Παράλληλα, στη Διαύγεια θα δημοσιεύονται ολόκληρες οι διακηρύξεις των διαγωνισμών και όχι μόνο οι περιλήψεις τους, όπως προβλέπει ήδη η νομοθεσία. Στόχος είναι να μειωθούν η γραφειοκρατία, τα λάθη και οι καθυστερήσεις.
Ποιοι υπάλληλοι του ΥΠΟΙΚ μπαίνουν στο μικροσκόπιο
Με απόφαση του υπουργού Εθνικής Οικονομίας και Οικονομικών Κυριάκου Πιερρακάκη, καθορίσθηκαν τα κριτήρια με τα οποία θα επιλέγονται οι υπάλληλοι του υπουργείου Οικονομικών που θα περνούν από έλεγχο «πόθεν έσχες». Σύμφωνα με την απόφαση, οι έλεγχοι θα γίνονται είτε στοχευμένα είτε δειγματοληπτικά. Αυτό σημαίνει ότι δεν προβλέπεται να ελέγχονται αυτόματα όλοι οι εργαζόμενοι, αλλά θα επιλέγονται συγκεκριμένοι υπάλληλοι με βάση τη θέση τους, τα καθήκοντά τους και τα οικονομικά τους στοιχεία. Στο μικροσκόπιο μπορούν να μπουν κυρίως προϊστάμενοι υπηρεσιών, υπάλληλοι που πραγματοποιούν ελέγχους, αλλά και όσοι συμμετέχουν σε επιτροπές διαγωνισμών, προμηθειών και δημόσιων έργων. Για την επιλογή θα λαμβάνονται επίσης υπόψη περιουσιακά και εισοδηματικά κριτήρια, ήτοι ακίνητα, εισοδήματα, αγορές, δωρεές, γονικές παροχές, δάνεια και τυχόν οικονομικά στοιχεία που δεν έχουν δηλωθεί. Οι έλεγχοι θα πραγματοποιούνται βάσει ετήσιου εμπιστευτικού προγράμματος, το οποίο θα εγκρίνει ο υπουργός Εθνικής Οικονομίας και Οικονομικών.
Χυτήρογλου: Ζημιές και πτώση τζίρου
Σε ζημιογόνο τροχιά επέστρεψε το 2025 η Χυτήρογλου ΑΕ, η ιστορική εταιρεία που δραστηριοποιείται στην αγορά υφασμάτων, κουρτινών και ειδών διακόσμησης, καθώς η υποχώρηση των πωλήσεων και η αύξηση του κόστους πωληθέντων περιόρισαν σημαντικά τα περιθώρια κερδοφορίας της. Το 2025 ο κύκλος εργασιών της Χυτήρογλου διαμορφώθηκε σε 1,04 εκατ. ευρώ, έναντι 1,18 εκατ. ευρώ το 2024, καταγράφοντας μείωση 11,72%. Η επιδείνωση ήταν εντονότερη σε επίπεδο μικτής κερδοφορίας, καθώς το κόστος πωλήσεων αυξήθηκε κατά 37,31%, φτάνοντας τις 511.755 ευρώ, από 372.695 ευρώ την προηγούμενη χρήση. Παρά τη σημαντική περιστολή των λειτουργικών δαπανών, με τα έξοδα διοίκησης να μειώνονται στις 321.297 ευρώ και τα έξοδα διάθεσης στις 137.699 ευρώ, τα λειτουργικά κέρδη περιορίστηκαν σε μόλις 59.154 ευρώ, έναντι 141.054 ευρώ το 2024. Η επιβάρυνση από τους τόκους, ύψους 96.054 ευρώ, οδήγησε τελικά την εταιρεία σε ζημιές μετά από φόρους 36.899 ευρώ, έναντι καθαρών κερδών 12.596 ευρώ την προηγούμενη χρονιά. Τα ταμειακά διαθέσιμα υποχώρησαν κατά 52,08%, στις 197.226 ευρώ, από 411.611 ευρώ, ενώ οι εμπορικές απαιτήσεις μειώθηκαν σε 2 εκατ. ευρώ, από 2,36 εκατ. ευρώ. Μεγάλη ήταν η μείωση των αποθεμάτων της Χυτήρογλου κατά 32,27%, στις 602.963 ευρώ, από 890.187 ευρώ. Οι εμπορικές υποχρεώσεις περιορίστηκαν σημαντικά, στις 129.393 ευρώ, από 1,2 εκατ. ευρώ, ενώ οι λοιπές υποχρεώσεις αυξήθηκαν σε 1,54 εκατ. ευρώ το 2025, από 850.126 ευρώ το 2024.
Το Κτήμα Άλφα
Αύξηση πωλήσεων, υψηλή κερδοφορία και σημαντική ενίσχυση των επενδύσεων κατέγραψε το Κτήμα Άλφα το 2025, με την οινοποιητική επιχείρηση του Αμυνταίου να διατηρεί ισχυρά οικονομικά μεγέθη. Ο κύκλος εργασιών της εταιρείας ανήλθε σε 15,89 εκατ. ευρώ το 2025, έναντι 15,36 εκατ. ευρώ το 2024, σημειώνοντας αύξηση 3,43%. Τα κέρδη προ τόκων και φόρων διαμορφώθηκαν σε 5,09 εκατ. ευρώ, από 5,58 εκατ. ευρώ, ενώ τα κέρδη προ φόρων υποχώρησαν στα 4,08 εκατ. ευρώ, έναντι 4,26 εκατ. ευρώ. Τα καθαρά κέρδη ανήλθαν σε 3,42 εκατ. ευρώ, έναντι 3,66 εκατ. ευρώ το 2024. Το συνολικό ενεργητικό ενισχύθηκε σημαντικά, φτάνοντας τα 64,51 εκατ. ευρώ, έναντι 58,06 εκατ. ευρώ το 2024, ενώ τα ίδια κεφάλαια αυξήθηκαν σε 19,68 εκατ. ευρώ, από 18,75 εκατ. ευρώ. Οι εμπορικές απαιτήσεις αυξήθηκαν επίσης σημαντικά, στα 9,52 εκατ. ευρώ, από 5,48 εκατ. ευρώ, ενώ τα ταμειακά διαθέσιμα περιορίστηκαν σε 5,42 εκατ. ευρώ, έναντι 6,27 εκατ. ευρώ.