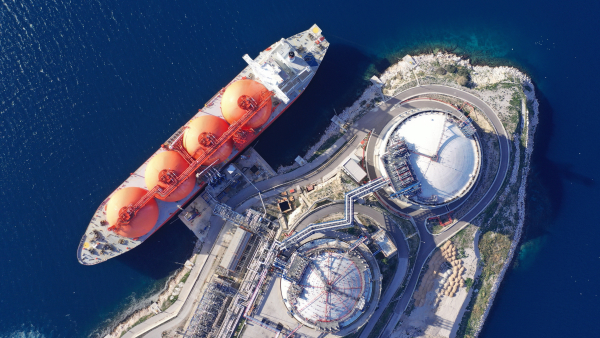
Με κέρδη έκλεισαν χθες οι μετοχές των Capital Maritime Finance, Safe Bulkers και Star Bulk Carriers στον απόηχο της αποκάλυψης της στήλης πως θα απαλλάσσονται από τον φόρο πώλησης μετοχών 1‰. Μάλιστα χθες το απόγευμα το Euronext Securities Athens, απευθυνόμενο στα μέλη και τους συμμετέχοντες του Συστήματος Άυλων Τίτλων (ΣΑΤ), δηλαδή χρηματιστηριακές εταιρείες, τράπεζες και θεματοφύλακες που εξυπηρετούν επενδυτές και συμμετέχουν στον διακανονισμό συναλλαγών, παρείχε οδηγίες για την εφαρμογή της εν λόγω φορολογικής απαλλαγής.
Σύμφωνα με τις οδηγίες, η απαλλαγή εφαρμόζεται από χθες, 21 Οκτωβρίου 2026, στις συναλλαγές των τριών εταιρειών, με βασικό κριτήριο την ημερομηνία διακανονισμού και όχι την ημερομηνία κατά την οποία δόθηκε η εντολή πώλησης. Για τις συναλλαγές που διακανονίζονται μέσω του Συστήματος Άυλων Τίτλων, η απαλλαγή εφαρμόζεται αυτόματα, χωρίς να απαιτείται υποβολή ξεχωριστής δήλωσης από τις χρηματιστηριακές εταιρείες. Ωστόσο, οι χρηματιστηριακές, οι τράπεζες και οι υπόλοιποι συμμετέχοντες καλούνται να προσαρμόσουν εγκαίρως τα πληροφοριακά τους συστήματα και τις διαδικασίες εξυπηρέτησης των πελατών τους, ώστε να διασφαλιστεί ότι δεν θα χρεώνεται ο συγκεκριμένος φόρος.
Διαφορετική είναι η διαδικασία για συναλλαγές που διακανονίζονται εκτός του Euronext Securities Athens, μέσω άλλων διαμεσολαβητών. Σε αυτές τις περιπτώσεις, ο αρμόδιος διαμεσολαβητής που υπολογίζει τον φόρο πρέπει να δηλώνει την εξαίρεση στα προβλεπόμενα αρχεία δήλωσης φόρου που αποστέλλονται στην Euronext. Επίσης, το Euronext ζητά από τους συμμετέχοντες να ενημερώσουν τους εγγεγραμμένους διαμεσολαβητές που εξυπηρετούν, ώστε οι σχετικές οδηγίες να φτάσουν σε ολόκληρη την αλυσίδα διακανονισμού, συμπεριλαμβανομένων των ξένων τραπεζών και θεματοφυλάκων. Μάλιστα, για τη διευκόλυνσή τους αναρτήθηκε και ανεπίσημη αγγλική μετάφραση της εγκυκλίου της ΑΑΔΕ, καθώς και επικαιροποιημένο τεχνικό εγχειρίδιο και ειδικό αρχείο ερωτήσεων και απαντήσεων για τις συναλλαγές που διακανονίζονται εκτός του ελληνικού συστήματος.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Επιστροφή αχρεωστήτως καταβληθέντος φόρου
Τι θα γίνει, όμως, με τους επενδυτές που έχουν ήδη πληρώσει φόρο για την πώληση μετοχών των τριών ναυτιλιακών εταιρειών; Η Euronext Securities Athens ξεκαθαρίζει ότι η 21η Οκτωβρίου, ημερομηνία κατά την οποία ενεργοποιήθηκε η απαλλαγή, δεν αποκλείει την επιστροφή φόρου για συναλλαγές που έγιναν νωρίτερα. Αυτό σημαίνει ότι επενδυτές που είχαν πουλήσει μετοχές πριν από τη συγκεκριμένη ημερομηνία και είχαν επιβαρυνθεί με τον φόρο πώλησης 1‰ ενδέχεται να δικαιούνται επιστροφή των χρημάτων τους, εφόσον οι συναλλαγές τους πληρούν τις προϋποθέσεις της νομοθεσίας. Προς το παρόν, πάντως, παραμένει ανοιχτό το ζήτημα της διαδικασίας που θα ακολουθηθεί. Η Euronext αναμένεται να επανέλθει με νέα ανακοίνωση, στην οποία θα εξηγεί πώς θα γίνουν οι επιστροφές, ποια δικαιολογητικά θα απαιτούνται και ποιες προθεσμίες θα πρέπει να τηρηθούν.
Όπως χαρακτηριστικά αναφέρει: «Για τυχόν φόρο πώλησης που έχει ήδη καταβληθεί επί συναλλαγών οι οποίες εμπίπτουν στην απαλλαγή, θα σας ενημερώσουμε με νεότερη ανακοίνωση για τη διαδικασία επιστροφής, τα απαιτούμενα στοιχεία και τις σχετικές προθεσμίες, σύμφωνα με τις οδηγίες της ΑΑΔΕ».
Η Σαπλάι Γιούνικ και η υπόθεση Λιόλιου
Η σύλληψη του Βαγγέλη Λιόλιου, προέδρου της Ελληνικής Ομοσπονδίας Καλαθοσφαίρισης (ΕΟΚ), στο πλαίσιο υπόθεσης που χειρίζεται ο αθλητικός εισαγγελέας, στρέφει αναπόφευκτα τα βλέμματα και στην επιχειρηματική του δραστηριότητα. Στο επίκεντρο βρίσκεται η Σαπλάι Γιούνικ, η πατρινή εταιρεία που αποτελεί τον βασικό βραχίονα υποστήριξης του δικτύου Coffee Island και της οποίας ο κ. Λιόλιος είναι πρόεδρος και Διευθύνων Σύμβουλος. Το ενδιαφέρον είναι εύλογο, καθώς σύμφωνα με τις τελευταίες δημοσιευμένες οικονομικές καταστάσεις της εταιρείας, απασχολεί 202 εργαζομένους, ενώ περισσότερες από 4.600 θέσεις εργασίας συνδέονται με τα καταστήματα της αλυσίδας.
Ωστόσο, πρέπει να επισημανθεί πως στην καθημερινή διοίκηση και επιχειρησιακή ανάπτυξη της Σαπλάι Γιούνικ εμπλέκεται εδώ και χρόνια ο Πάνος Κωνσταντινόπουλος, Chief Managing Director της Coffee Island. Η Σαπλάι Γιούνικ εμφανίζει έσοδα της τάξεως των 40 εκατ. ευρώ και καθαρά κέρδη της τάξης των 2 εκατ. ευρώ. Στην Ελλάδα, η αλυσίδα αναδιαρθρώνει το δίκτυό της, αντιμετωπίζοντας το αυξημένο ενεργειακό και μισθολογικό κόστος. Παράλληλα, δοκιμάζει νέα μοντέλα καταστημάτων, όπως το Coffee Island Loaded στη Θεσσαλονίκη και μια all-day εκδοχή στην Πάτρα, αναζητώντας πρόσθετες πηγές εσόδων.
Η Coffee Island έχει έντονο διεθνές αποτύπωμά με παρουσία σε τέσσερις ηπείρους και δραστηριότητα σε αγορές όπως η Κύπρος, το Ηνωμένο Βασίλειο, ο Καναδάς, τα Ηνωμένα Αραβικά Εμιράτα, η Ελβετία, η Ρουμανία, η Αίγυπτος, το Χονγκ Κονγκ, η Βουλγαρία, η Ινδία, η Ιορδανία, το Ιράκ και η Ισπανία. Στον διεθνή χάρτη της αλυσίδας έχει προστεθεί πλέον και η Γαλλία, όπου λειτουργεί κατάστημα στη Μονμάρτρη , αλλά και η Βόρεια Μακεδονία.
Παρότι η καθημερινή λειτουργία της αλυσίδας βρίσκεται στα χέρια της διοικητικής της ομάδας, το ερώτημα που ανακύπτει πλέον είναι κατά πόσο η σύλληψη του Βαγγέλη Λιόλιου μπορεί να επηρεάσει την επιχειρηματική πορεία της Coffee Island. Προς το παρόν, πάντως, δεν υπάρχουν στοιχεία που να τεκμηριώνουν διαταραχή της επιχειρηματικής δραστηριότητας ή εμπλοκή της ίδιας της εταιρείας στην υπόθεση.
Η Bright Holdings
Στην απλοποίηση της εταιρικής της δομής προχωρά η Bright Holdings, μέσω της απορρόφησης δύο εταιρειών του ομίλου, της Bright Consulting Group και της Bright Technology Group. Η συγχώνευση εγκρίθηκε χθες και καταχωρίστηκε στο Γενικό Εμπορικό Μητρώο, αποτελώντας μια κίνηση που, σύμφωνα με πληροφορίες της στήλης, συνδέεται με την προετοιμασία του ομίλου για το ενδεχόμενο εισαγωγής του στο Χρηματιστήριο Αθηνών. Αν και δεν έχει ληφθεί ακόμη οριστική απόφαση για την είσοδο της Bright Holdings στο Χρηματιστήριο, η συγκεκριμένη αναδιάρθρωση φαίνεται να εντάσσεται σε έναν ευρύτερο σχεδιασμό, με στόχο να αντιμετωπιστούν εκ των προτέρων ζητήματα που θα μπορούσαν να ανακύψουν μετά από μια πιθανή εισαγωγή. Στο επίκεντρο βρίσκεται η δυνατότητα ταχύτερης διανομής μερισμάτων στους μετόχους, καθώς, σύμφωνα με τις ίδιες πληροφορίες, η υφιστάμενη εταιρική διάρθρωση θα μπορούσε να προκαλέσει καθυστέρηση έως και ενός έτους στη σχετική διαδικασία. Με την απορρόφηση των δύο θυγατρικών, η Bright Holdings περιορίζει τα ενδιάμεσα εταιρικά επίπεδα, διευκολύνοντας τη μεταφορά των κερδών προς τη μητρική και, κατ' επέκταση, τη διανομή τους στους μετόχους.
Οι δύο θυγατρικές που απορροφούνται εμφανίζουν διαφορές ως προς την περιουσιακή τους διάρθρωση και την καθαρή τους θέση. Ειδικότερα, η Bright Consulting Group διαθέτει περιουσιακά στοιχεία συνολικής αξίας 111,59 εκατ. ευρώ, έναντι υποχρεώσεων 3,56 εκατ. ευρώ, με αποτέλεσμα η καθαρή της θέση να διαμορφώνεται σε περίπου 108 εκατ. ευρώ. Το μεγαλύτερο μέρος της περιουσίας της αφορά συμμετοχές σε άλλες εταιρείες του ομίλου, με σημαντικότερη εκείνη στην Bright Business Solution, η οποία αποτιμάται σε 105,35 εκατ. ευρώ. Ακολουθεί η συμμετοχή στην Bright Academy, αξίας 2,81 εκατ. ευρώ. Ακόμη, η Bright Consulting Group εμφανίζει απαιτήσεις ύψους περίπου 3,39 εκατ. ευρώ, ενώ τα ταμειακά της διαθέσιμα ανέρχονται σε περίπου 32.000 ευρώ. Διαφορετική είναι η οικονομική εικόνα της Bright Technology Group, η οποία εμφανίζει αρνητική καθαρή θέση ύψους περίπου 647.000 ευρώ. Τα περιουσιακά της στοιχεία ανέρχονται σε 8,03 εκατ. ευρώ, ενώ οι συνολικές υποχρεώσεις της φτάνουν τα 8,68 εκατ. ευρώ. Στο ενεργητικό της περιλαμβάνονται συμμετοχές σε άλλες επιχειρήσεις αξίας 5,09 εκατ. ευρώ, καθώς και απαιτήσεις περίπου 2,93 εκατ. ευρώ. Από την πλευρά του παθητικού, οι λοιπές υποχρεώσεις διαμορφώνονται σε 7,82 εκατ. ευρώ και περιλαμβάνουν, μεταξύ άλλων, δανεισμό από συνδεδεμένες εταιρείες.
Με την ολοκλήρωση της συγχώνευσης, η Bright Holdings υπεισέρχεται στο σύνολο των δικαιωμάτων και των υποχρεώσεων των δύο απορροφώμενων εταιρειών, οι οποίες παύουν να υφίστανται ως αυτοτελείς νομικές οντότητες. Αξίζει να σημειωθεί ότι η διαδικασία πραγματοποιείται χωρίς αύξηση του μετοχικού κεφαλαίου της Bright Holdings, το οποίο διατηρείται στα 10 εκατ. ευρώ.
Η Hellenic Healthcare Group
Σε τροποποίηση του ομολογιακού δανείου της Hellenic Healthcare Group (HHG), ύψους έως 1 δισ. ευρώ, προχωρά ο όμιλος, ανοίγοντας τον δρόμο για πρόσθετη χρηματοδότηση. Πρόκειται για δάνειο που είχε συναφθεί τον Νοέμβριο του 2023, με στόχο την αναχρηματοδότηση υφιστάμενων υποχρεώσεων, την κάλυψη αναγκών κεφαλαίου κίνησης και τη χρηματοδότηση επενδύσεων. Το βασικό στοιχείο της τροποποίησης είναι η δυνατότητα αύξησης του ομολογιακού δανείου από το 1 δισ. στα 1,2 δισ. ευρώ, μέσω έκδοσης πρόσθετων ομολογιών της Σειράς Ε. Η αύξηση δεν είναι αυτόματη, αλλά μπορεί να πραγματοποιηθεί εφόσον ενεργοποιηθεί ο σχετικός μηχανισμός χρηματοδότησης, γνωστός ως «accordion facility». Στο χρηματοδοτικό σχήμα η Eurobank διατηρεί κεντρικό ρόλο, καθώς λειτουργεί ως εκπρόσωπος των ομολογιούχων, διαχειριστής πληρωμών και τράπεζα τήρησης λογαριασμών. Ως εγγυήτριες συμμετέχουν οι εταιρείες Υγεία, Περσεύς και Metropolitan General, που ανήκουν εξ ολοκλήρου στη Hellenic Healthcare.
Η τροποποίηση του ομολογιακού δανείου πραγματοποιείται σε μια «μεταβατική» περίοδο για τη Hellenic Healthcare Group, μετά την είσοδο της PureHealth στο μετοχικό της κεφάλαιο. Να επισημάνουμε πως η παρουσία του ισχυρού επενδυτικού ομίλου από το Άμπου Ντάμπι, ο οποίος συνδέεται με το κρατικό επενδυτικό ταμείο ADQ, δεν φαίνεται, τουλάχιστον σε αυτή τη φάση, να μεταφράζεται σε απευθείας ενίσχυση της ρευστότητας της HHG από τα Εμιράτα. Αντίθετα, η δυνατότητα άντλησης πρόσθετων κεφαλαίων ύψους 200 εκατ. ευρώ μέσω του ομολογιακού δανείου δείχνει ότι ο όμιλος εξακολουθεί να στρέφεται στην εγχώρια τραπεζική χρηματοδότηση για την κάλυψη των αναγκών του, παρά την είσοδο ενός ισχυρού διεθνούς επενδυτή στη μετοχική του σύνθεση.
Η Q-Rate, η Qualco και ο Ευθύμιος Μπουλούτας
Στη σύσταση νέας θυγατρικής εταιρείας, με την επωνυμία Q-Rate, προχώρησε η εισηγμένη Qualco, διευρύνοντας την εταιρική της δομή στον τομέα της διοικητικής υποστήριξης και της διαχείρισης επιχειρηματικών διαδικασιών. Η νέα εταιρεία συστάθηκε χθες, με αρχικό μετοχικό κεφάλαιο 50.000 ευρώ, και ανήκει εξ ολοκλήρου στην Qualco, η οποία κατέχει το 100% των μετοχών της. Σύμφωνα με τα στοιχεία που καταχωρίστηκαν στο Γενικό Εμπορικό Μητρώο (ΓΕΜΗ), η Q-Rate θα δραστηριοποιείται στην παροχή συνδυασμένων διοικητικών υπηρεσιών γραφείου και στη διαχείριση επιχειρηματικών διαδικασιών, καλύπτοντας δραστηριότητες που σχετίζονται με την οργάνωση, την υποστήριξη και τη λειτουργική διαχείριση επιχειρήσεων. Ενδιαφέρον παρουσιάζει η σύνθεση του πρώτου διοικητικού συμβουλίου, στο οποίο, εκτός από στελέχη της Qualco, συμμετέχει και ο Διευθύνων Σύμβουλος της ΕΛΛΑΚΤΩΡ, Ευθύμιος Μπουλούτας. Την προεδρία της Q-Rate αναλαμβάνει ο Ορέστης Τσακαλώτος, ενώ στη θέση του CEO τοποθετείται ο Χρήστος Καλογεράκης. Το πενταμελές διοικητικό συμβούλιο συμπληρώνουν οι Γιώργος Αγγελίδης και Κυριάκος Φοινικόπουλος, στελέχη της Qualco, καθώς και ο Ευθύμιος Μπουλούτας, ο οποίος συμμετέχει ως μέλος.
Το ακίνητο του ΤΕΕ στο Μαρούσι
Το «πράσινο φως» για τη σύναψη συμπληρωματικής σύμβασης εργασιών, ύψους 4 εκατ. ευρώ περίπου, στο πλαίσιο της αξιοποίησης του ακινήτου του Τεχνικού Επιμελητηρίου Ελλάδας (ΤΕΕ) στο Μαρούσι, έδωσε το Διοικητικό Συμβούλιο της ΤΕΡΝΑ. Ειδικότερα, το Διοικητικό Συμβούλιο της εταιρείας ενέκρινε τη χορήγηση ειδικής άδειας για τη σύναψη της πρώτης συμπληρωματικής σύμβασης εργασιών που αφορά το έργο αξιοποίησης, μέσω αντιπαροχής, του ακινήτου ιδιοκτησίας του ΤΕΕ, το οποίο βρίσκεται στη συμβολή της λεωφόρου Κηφισίας με τις οδούς Διστόμου, Αλαμάνας και Αττικής Οδού, στην περιοχή του κόμβου Δαχτυλίδι στο Μαρούσι. Το συμβατικό τίμημα ανέρχεται σε 4 εκατ. ευρώ περίπου, χωρίς ΦΠΑ, συμπεριλαμβανομένων γενικών εξόδων, εργολαβικού οφέλους και πρόβλεψης αναθεώρησης. Η συμπληρωματική σύμβαση πρόκειται να συναφθεί μεταξύ της ΤΕΡΝΑ ΑΕ, η οποία συμμετέχει ως εγγυήτρια, και της εταιρείας ειδικού σκοπού DI TERNA, που συνδέεται με την υλοποίηση του έργου.
Αντιδράσεις για τους νέους κανόνες της AMLA
Μπορεί στην Ελλάδα να μην παρακολουθούμε στενά τις εξελίξεις σε αυτό το πεδίο, ωστόσο τέσσερις ευρωπαϊκές επαγγελματικές οργανώσεις εξέφρασαν προ ημερών επιφυλάξεις για τις επιπτώσεις του νέου ευρωπαϊκού πλαισίου καταπολέμησης του ξεπλύματος χρήματος, ζητώντας από την Ευρωπαϊκή Επιτροπή και τη νέα Ευρωπαϊκή Αρχή για την Καταπολέμηση της Νομιμοποίησης Εσόδων από Παράνομες Δραστηριότητες (AMLA) να επανεξετάσουν τις προτεινόμενες κανονιστικές απαιτήσεις. Οι οργανώσεις είναι οι Accountancy Europe, CFE Tax Advisers Europe, το Συμβούλιο Δικηγορικών Συλλόγων της Ευρώπης (CCBE) και η European Tax Adviser Federation (ETAF), που εκπροσωπούν λογιστές, ορκωτούς ελεγκτές, δικηγόρους και φορολογικούς συμβούλους. Ενδεικτικά στην Accountancy Europe συμμετέχει το Σώμα Ορκωτών Ελεγκτών Λογιστών (ΣΟΕΛ), ενώ στο CCBE εκπροσωπούνται οι ελληνικοί δικηγορικοί σύλλογοι. Οι τέσσερις οργανώσεις υποστηρίζουν ότι οι υπό διαμόρφωση κανονιστικές τεχνικές προδιαγραφές (RTS) της AMLA επικεντρώνονται υπερβολικά στη συλλογή δεδομένων, στην τεκμηρίωση και στην τυπική συμμόρφωση, αντί στην ουσιαστική πρόληψη του οικονομικού εγκλήματος. Προειδοποιούν δε ότι η συσσώρευση πληροφοριών μπορεί να δυσχεράνει τον εντοπισμό πραγματικών κινδύνων, απορροφώντας πολύτιμους πόρους από επιχειρήσεις και εποπτικές αρχές.
Κίνδυνος για τα μικρά γραφεία
Οι οργανώσεις σε κοινή τους επιστολή προς την Κομισιόν και την AMLA εστίασαν στις επιπτώσεις των νέων υποχρεώσεων για τα μικρά λογιστικά, ελεγκτικά, δικηγορικά και φοροτεχνικά γραφεία, τα οποία δεν διαθέτουν τις οικονομικές δυνατότητες και τις τεχνολογικές υποδομές μεγάλων χρηματοπιστωτικών ιδρυμάτων. Όπως επισημαίνουν, οι αυξανόμενες απαιτήσεις αξιολόγησης κινδύνων, συλλογής στοιχείων, παρακολούθησης και τεκμηρίωσης ενδέχεται να επιβάλουν σημαντικές επενδύσεις σε εξειδικευμένα συστήματα συμμόρφωσης. Το πρόσθετο κόστος μπορεί να περιορίσει την ανταγωνιστικότητα των μικρών επιχειρήσεων και, σε ορισμένες περιπτώσεις, να απειλήσει την οικονομική βιωσιμότητά τους, χωρίς απαραίτητα να βελτιώνει την αποτελεσματικότητα της καταπολέμησης του ξεπλύματος χρήματος.
Οι συγκεκριμένοι επαγγελματίες δεν τηρούν κατά κανόνα τραπεζικούς λογαριασμούς πελατών, δεν εκτελούν πληρωμές και δεν έχουν συνεχή πρόσβαση στις χρηματοοικονομικές συναλλαγές. Επομένως, η μεταφορά τραπεζικών προτύπων συμμόρφωσης σε επαγγελματικές υπηρεσίες με διαφορετικά χαρακτηριστικά μπορεί να δημιουργήσει δυσανάλογες ή πρακτικά ανεφάρμοστες υποχρεώσεις. Προβληματισμός διατυπώνεται επίσης για τα επαγγελματικά δίκτυα ανεξάρτητων επιχειρήσεων, στα οποία δεν υπάρχει πάντοτε κεντρική διοίκηση με εξουσία επιβολής ενιαίων κανόνων.
Ακόμη, οι οργανώσεις ζητούν ρεαλιστικές προθεσμίες προσαρμογής και εποπτική προσέγγιση που θα δίνει αρχικά προτεραιότητα στην καθοδήγηση των επιχειρήσεων, αντί στην άμεση επιβολή κυρώσεων για δυσκολίες συμμόρφωσης.
Έξι αλλαγές στο ευρωπαϊκό πλαίσιο
Οι τέσσερις οργανώσεις έθεσαν έξι βασικές προτεραιότητες για την αποτελεσματικότερη εφαρμογή των νέων ευρωπαϊκών κανόνων, καλώντας την Κομισιόν και την AMLA να προχωρήσουν σε διορθωτικές παρεμβάσεις πριν από την οριστικοποίηση των απαιτήσεων. Στο επίκεντρο βρίσκονται ο περιορισμός της άσκοπης συλλογής δεδομένων, η αποφυγή δυσανάλογων επιβαρύνσεων για τις μικρές επιχειρήσεις και η προσαρμογή των υποχρεώσεων στα ιδιαίτερα χαρακτηριστικά κάθε επαγγελματικού κλάδου. Παράλληλα, ζητούν να διασφαλιστεί η πρακτική και νομική δυνατότητα εφαρμογής των κανόνων, να προστατευθεί ο ρόλος της επαγγελματικής κρίσης και να εφαρμοστεί ουσιαστικά η αρχή της αναλογικότητας. Σύμφωνα με τις οργανώσεις, η γνώση των πελατών και των δραστηριοτήτων τους αποτελεί βασικό εργαλείο για την αναγνώριση ασυνήθιστων συμπεριφορών και ύποπτων συναλλαγών. Η υπερβολική τυποποίηση των διαδικασιών κινδυνεύει να περιορίσει αυτή τη δυνατότητα, μετατρέποντας την αξιολόγηση κινδύνων σε γραφειοκρατική διαδικασία. Παρότι αναγνωρίζουν ότι η AMLA έχει ήδη τροποποιήσει ορισμένες αρχικές προτάσεις, θεωρούν ότι παραμένουν σημαντικά προβλήματα εφαρμογής. Προειδοποιούν, τέλος, ότι ένα ιδιαίτερα σύνθετο και δαπανηρό σύστημα συμμόρφωσης μπορεί να επιβαρύνει την ευρωπαϊκή οικονομία χωρίς αντίστοιχα αποτελέσματα στην αντιμετώπιση του οικονομικού εγκλήματος.